NEW ORDER

会社の値段

買い手は、提示額をどう決めているのか

回収年数と相乗効果の払い分から分解する

IN BRIEF

  1. 買い手が払える上限は、年間に回収できる額に、回収を求める年数を掛けて逆算できる。
  2. 相乗効果を見込むと上限は上がる。増えた分のうち、どれだけを売り手に払うかで提示額が決まる。
  3. 回収年数も相乗効果も買い手の仮定であり、提示額が妥当かどうかの判断は、受け取った側に残る。
CONTENTS3の見出し
  1. 買い手は、回収年数から払える上限を逆算する
  2. 相乗効果のうち、どこまでを売り手に払うのか
  3. 提示額の中身を、読み取る順番

聞き手

買い手から、金額の提示を受けました。提案書の最後のページに、数字がひとつだけ書いてあります。この金額は、買い手がどうやって決めているのですか。

アドバイザー

買い手は、二つの問いで決めています。投じたお金を何年で回収できるか。そして、相乗効果のうち、どこまでを売り手に払うか。提示額の背後には、この二つの答えがあります。この記事は仕組みを説明するもので、提示額が妥当かどうかは言いません。

聞き手

まず、投資の回収という考え方から教えてください。買い手は、会社を何として見ているのですか。

買い手は、回収年数から払える上限を逆算する

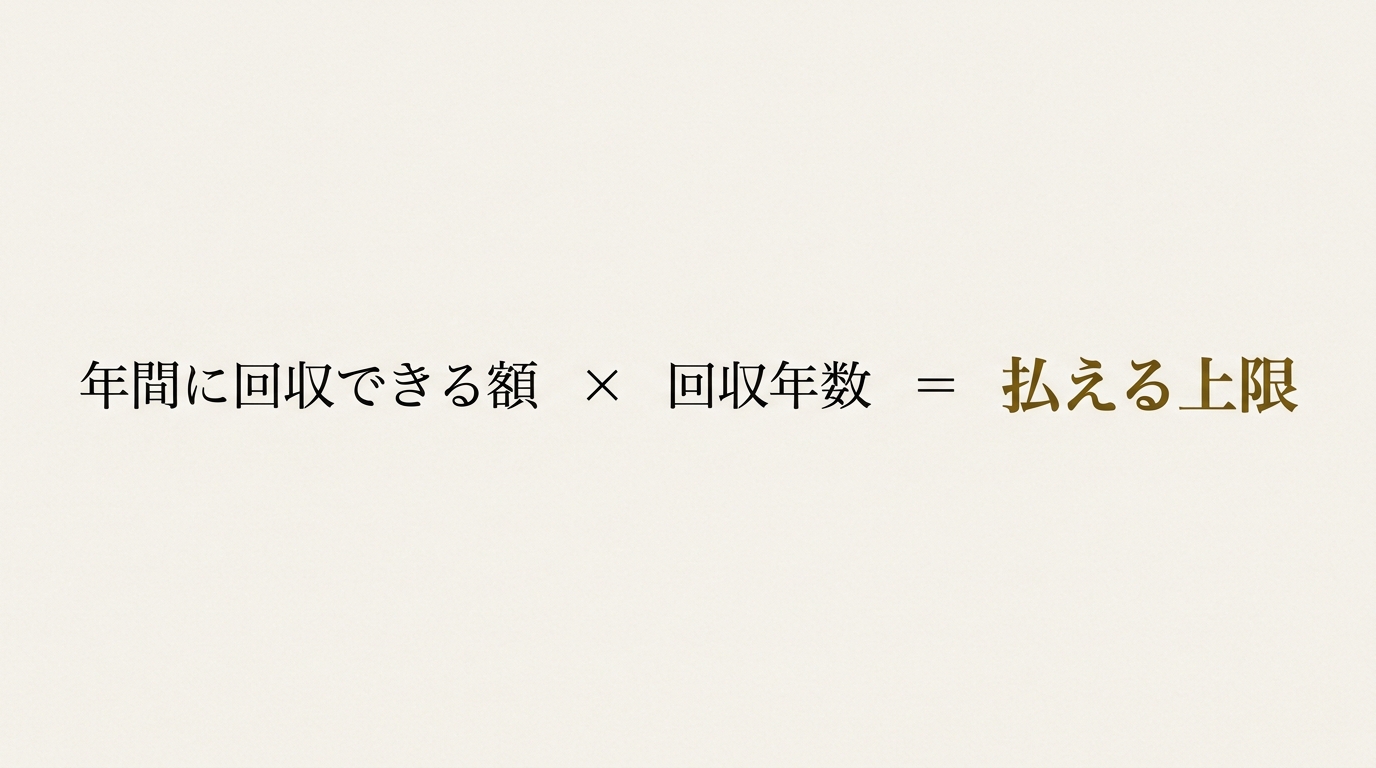
払える上限は、年間に回収できる額に回収年数を掛けて求める

アドバイザー

買い手は、会社を買うことを投資として見ます。払った金額が、その会社の利益で何年かけて戻るか。許せる年数に収まれば買えます。収まらなければ、提示額は下がります。

聞き手

許せる年数とは、何年のことですか。

アドバイザー

決まった年数はありません。買い手の資金の事情や、その事業への見方で変わります。この記事の年数は、すべて説明のための仮定です。中小企業庁の中小M&Aガイドラインは、譲り受け側が支払うことができる予算を決めると、その予算を上回らない範囲内で譲渡額と手数料が決まる、と書いています。回収年数は、その予算を考えるときに使う計算の一つです。ガイドラインに回収年数の定義はなく、これは私の説明です。

聞き手

実際の数字で見せてもらえますか。

アドバイザー

架空の例です。毎年1,200万円の税引き後利益を出す会社があるとします。買い手が5年で回収したいと考えるなら、払える上限は1,200万円に5年を掛けた6,000万円です。7,000万円で買えば、回収に約5.8年かかります。統合の費用や税、借入の利息は入れていません。利益がそのまま手元に戻る、という単純な置き方です。

聞き手

利益がそのまま手元に戻る、という置き方は、現実とどれくらい違うのですか。

アドバイザー

違います。利益は会計上の数字で、手元に残る現金とは一致しません。設備投資や運転資金に回れば、戻る額は減ります。買い手の社内では、利益ではなく現金の見込みで置くこともあります。ここでは、仕組みを見やすくするために、利益で置いています。

聞き手

回収の元になる利益は、どの利益を数えるのですか。

アドバイザー

買った後も続くと見られる利益です。本業以外の利益は見られ方が変わるため、本業以外の利益は、買い手にどう見られるかで書きました。利益の数年分を価格の目安にする考え方は、提示された株価は妥当なのかと時価純資産と営業権の考え方にあります。回収年数は、その年数を買い手の側から読んだものです。

聞き手

単独の上限が6,000万円なら、7,000万円を出す買い手がいるのはなぜですか。

アドバイザー

相乗効果を見込んでいるからです。相乗効果とは、会社を持つことで、買い手の側に新しく生まれる利益のことです。仕入れの共通化や、販売先の相互紹介などが当たります。

聞き手

相乗効果は、公的な文書ではどう扱われているのですか。

アドバイザー

経済産業省の「公正なM&Aの在り方に関する指針」は、M&Aで実現される価値を二つに分けています。M&Aを行わなくても実現可能な価値と、M&Aを行わなければ実現できない価値です。この指針は注で、経営者が投資ファンドと組むMBO(経営陣による買収)を例に、ファンド傘下の他の事業会社との間で生まれるシナジーも後者に含まれ得る、と書いています。

聞き手

その指針は、中小企業の承継にも当てはまるのですか。

アドバイザー

直接の対象ではありません。この指針の対象は、MBOと、支配株主による従属会社の買収です。経済産業省の「企業買収における行動指針」も、上場会社の買収を主な対象にした文書です。こちらは、買収によるシナジーの実現を、会社の価値を効率のよい経営で実現できる水準に近付け、または高めるための、経営にとっての一つの重要な手段だと述べています。どちらも、価値の考え方の参考として読んでいます。

聞き手

相乗効果を入れると、先ほどの計算はどう変わりますか。

アドバイザー

同じ会社で続けます。買い手の販売網に乗せることで、毎年400万円の利益が上乗せされると見込んだとします。年間に回収できる額は1,600万円になり、5年で回収する上限は8,000万円です。

単独で買う場合 相乗効果を見込む場合
年間に回収できる額 1,200万円 1,600万円
5年で回収する上限 6,000万円 8,000万円
7,000万円で買ったときの回収年数 約5.8年 約4.4年

アドバイザー

同じ7,000万円でも、相乗効果を見込む買い手には約4.4年、見込まない買い手には約5.8年で戻る投資に見えます。

聞き手

上限が2,000万円増えたとして、その増えた分は、すべて売り手に払われるのですか。

同じ7,000万円でも、相乗効果を見込む買い手には約4.4年、見込まない買い手には約5.8年で戻る投資に見えます。

相乗効果のうち、どこまでを売り手に払うのか

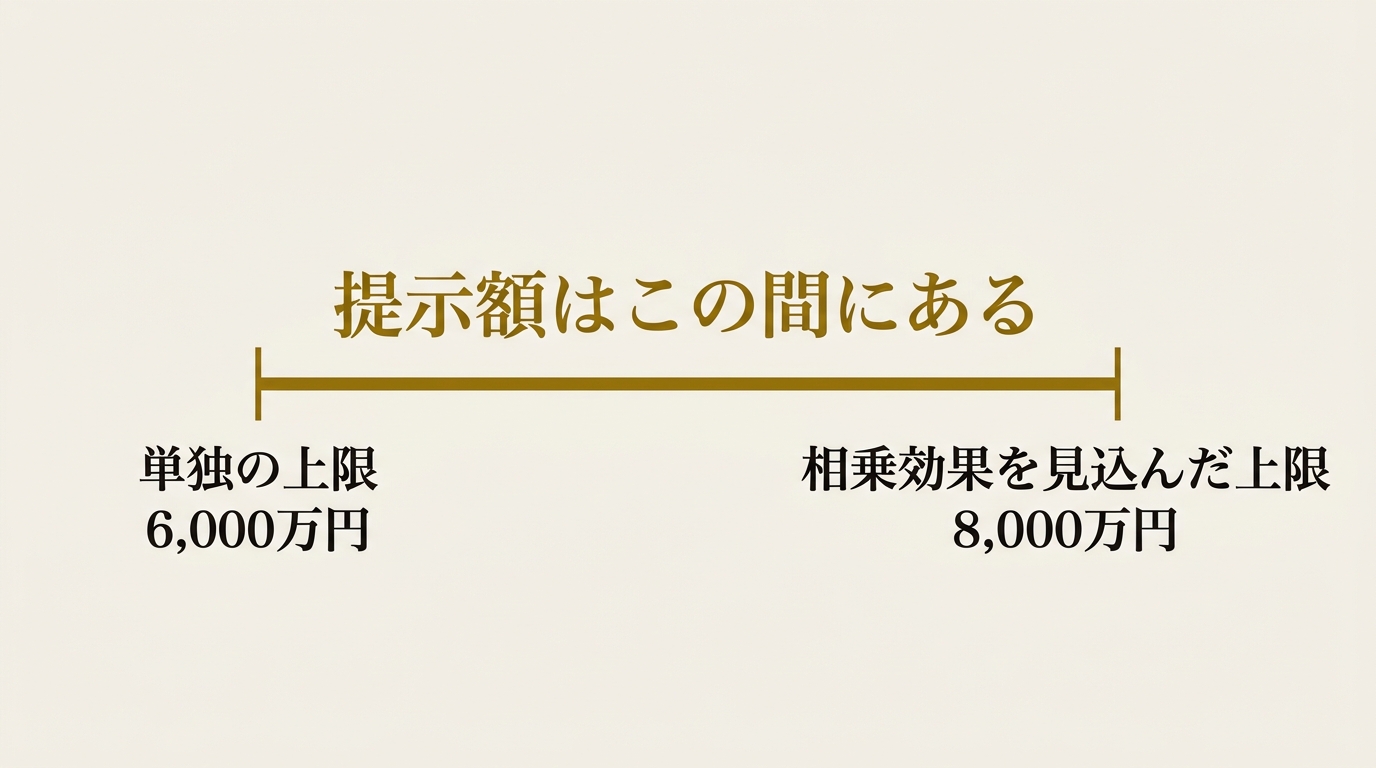
提示額は、単独の上限と、相乗効果を見込んだ上限のあいだに入る

アドバイザー

すべてではありません。すべて払えば、買い手の取り分が残らないからです。相乗効果は、買い手が自分の事業と組み合わせて生む利益で、買い手の仕事の成果でもあります。

POINT

提示額は、回収年数と、相乗効果の払い分で決まる

提示額の仕組みは、次の式で表せます。

  • 提示額: 単独の上限 + 相乗効果の増加分 × 売り手に払う割合
  • 架空の例: 6,000万円 + 2,000万円 × 払う割合
  • 払う割合: 0なら6,000万円、半分なら7,000万円、すべてなら8,000万円 単独の上限は、回収年数と、買い手が見る利益で決まります。増加分は、相乗効果をどれだけ見込むかで決まります。払う割合は、買い手の考えと、当事者の交渉で決まります。

聞き手

その払う割合は、どう決まるのですか。

アドバイザー

決まった割合はありません。ガイドラインも、算出された金額がそのまま譲渡額になるわけではなく、当事者同士が最終的に合意した金額が譲渡額になる、と述べています。払う割合は、その合意の中に含まれています。

聞き手

複数の買い手から提示を受けて金額が違うとき、式のどこが違うのですか。

アドバイザー

三つのどこかです。回収に求める年数、回収の元にする利益、見込む相乗効果の大きさです。たとえば、販売網を持たない買い手には、先ほどの400万円の上乗せは生まれません。その買い手の上限は、単独の上限に近くなります。提示額の差は、会社の評価の差というより、買い手ごとの前提の差であることがあります。

聞き手

相乗効果は、買い手の見込みですよね。見込みどおりにならなかったときは、どうなるのですか。

アドバイザー

払った後に見込みが外れたときの負担は、買い手に残ります。ですから買い手は、相乗効果を割り引いて数えます。割り引き方は買い手ごとに違います。逆に、ガイドラインは、相乗効果が想定以上に見込めると分かった場合に、譲り受け側の予算が増額されることもある、と書いています。見込みは、動くものです。この式が教えてくれるのは、提示額の中身であって、提示額が妥当かどうかの答えではありません。

CAUTION

この計算では分からないこと

  • 統合の費用、借入の利息、税は、この例に入れていません。実際の回収年数は、これらで変わります。
  • のれんの会計処理と税務上の扱いは、個別の事情で決まります。公認会計士・税理士にご確認ください。

聞き手

買い手の数字は見えないのに、受け取った側は、何を手がかりに読めばよいのですか。

この式が教えてくれるのは、提示額の中身であって、提示額が妥当かどうかの答えではありません。

提示額の中身を、読み取る順番

アドバイザー

提示額の中身は、次の順に読み取れます。買う側のオーナーなら、同じ順で自分の数字を置いてみてください。

STEPS

  • 提示額を、年間に回収できる利益で割り、回収年数を逆算する
  • 相乗効果を足した利益でも割り、二つの年数を並べる
  • その相乗効果が、その買い手にしか生まれないものかを考える

聞き手

二つの年数を並べると、何が分かるのですか。

アドバイザー

提示額が、相乗効果にどれだけ頼っているかの見当がつきます。例の7,000万円なら、約5.8年と約4.4年です。単独で見た年数が長いほど、その提示額は相乗効果の見込みに支えられています。ただし、見込みの中身は買い手にしか分かりません。

聞き手

買い手が見込む相乗効果の金額は、売り手には分からないのではないですか。

アドバイザー

分かりません。その数字は、買い手の中にあります。受け取った側にできるのは、自社の利益がどこまで続くかを、先に自分で数えておくことです。そこが回収年数の土台になるからです。

聞き手

買う側のオーナーは、この式のどこに気をつければよいのですか。

アドバイザー

相乗効果を、どこまで見込んで払うかです。架空の例で、増加分をすべて払い、8,000万円で買ったとします。相乗効果が見込みどおりなら、回収は5年です。見込みが外れて1,200万円の利益だけになれば、約6.7年かかります。相乗効果の分を払った時点で、その見込みの外れは、買い手が引き受けることになります。

聞き手

この計算は、AIに任せてもよいのですか。

アドバイザー

掛け算と割り算なので、表計算で足ります。AIに任せてよい範囲は、企業価値の計算を、AIにどこまで任せられるかに書きました。回収年数と相乗効果の仮定を置くのは、人の仕事です。

QUESTION

提示額を自社の年間の利益で割ると、買い手は何年で回収する計算になっていますか。

FAQ

買い手は、提示額を何から決めていますか?
年間に回収できる額と回収年数から、払える上限を逆算します。相乗効果を見込む場合は、増えた分のうち払う割合を足します。
相乗効果とは何ですか?
会社を持つことで、買い手の側に新しく生まれる利益です。仕入れの共通化や、販売先の相互紹介などが当たります。
回収年数は、何年が標準ですか?
決まった年数はありません。買い手の資金や事業への見方で変わります。この記事の年数は説明のための仮定です。

SOURCES

公開 2026.11.06文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ