NEW ORDER

会社の値段

本業以外の利益は、買い手にどう見られるか

会社の値段

IN BRIEF

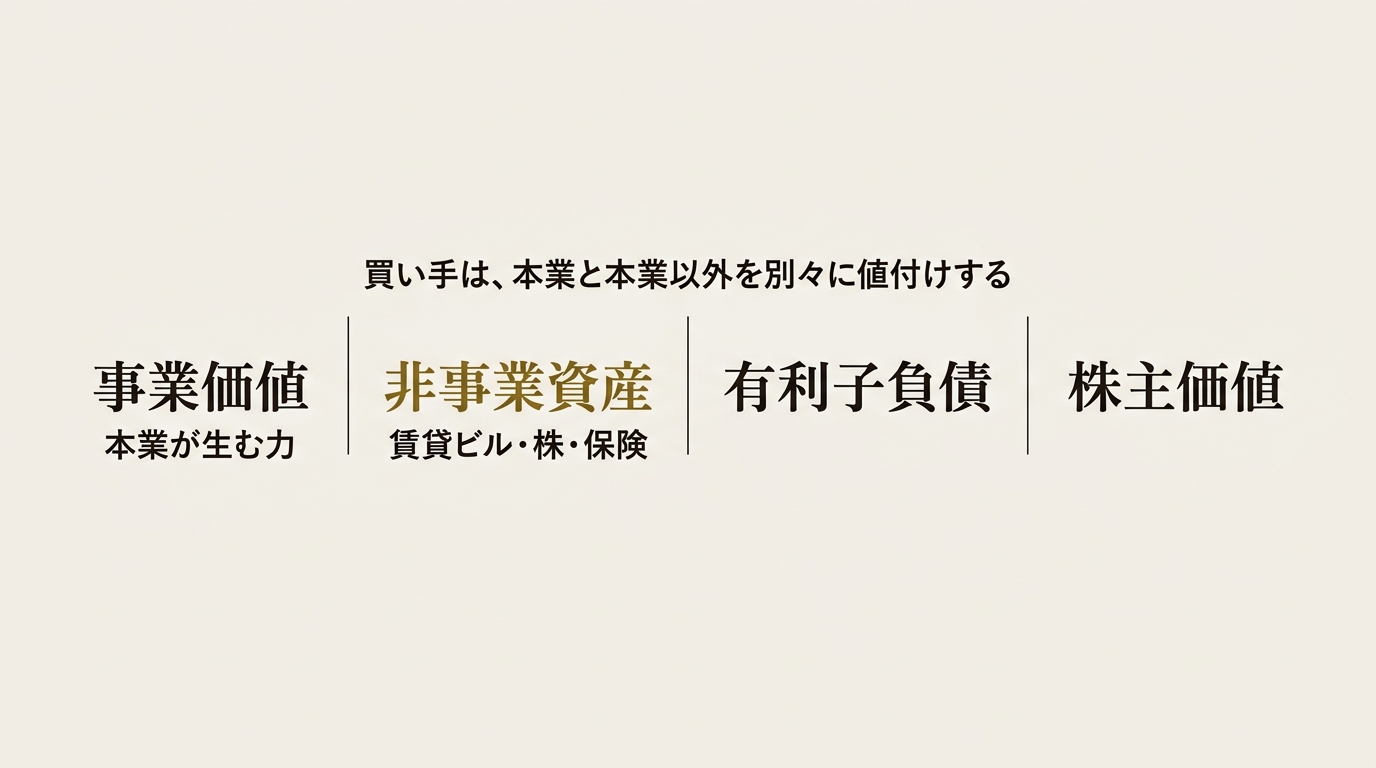
  1. 買い手は、本業の稼ぐ力と、本業以外の資産を別々に値付けする。決算書の利益はその前に仕分けされる。
  2. 賃料・配当・一回限りの保険金は正常収益力から外れ、元の不動産・株・解約返戻金は資産として別に見られる。
  3. 同じ収益を利益と資産で二重に数えない。売る前に、本業の資産と本業以外の資産を切り分けておく。
CONTENTS5の見出し
  1. 買い手は決算書の利益を仕分けしてから見る
  2. 架空のB社で、決算書の利益を仕分けする
  3. 山場は二重に数えないこと
  4. 不動産・持ち合い株・保険で、値段のつき方は違う
  5. 売る前に、会社と個人の資産を切り分ける

聞き手

うちは本業のほかに、貸しているビルの賃料と、取引先との持ち合い株の配当があります。保険も積み立てています。決算書では全部が利益に入っていますが、買い手はこれを同じ「利益」として見てくれるのでしょうか。

アドバイザー

見ません。買い手は、本業が生む利益と、本業に使っていない資産を、別々に値付けします。決算書の利益は、値段を考える前にいったん仕分けされると思ってください。この記事では、何が仕分けされ、値段に戻ってくるもの、戻ってこないものは何かを見ていきます。

買い手は決算書の利益を仕分けしてから見る

買い手は本業と本業以外を別々に値付けする

聞き手

仕分けとは、具体的に何をするのですか。

アドバイザー

買い手が最初に出すのは「正常収益力」です。来年以降も同じように続くと見込める、本業の稼ぐ力のことです。決算書の利益から、一回限りの収益と本業と関係のない収益を外し、役員報酬が相場とずれていれば直します。そのうえで減価償却前の利益、いわゆる EBITDA の形にそろえます。

聞き手

外した収益は、そのまま捨てられるのですか。

アドバイザー

捨てません。収益としては外しますが、その元になっている不動産や株は「非事業用資産」、つまり本業に使っていない資産として、別枠で値段を見ます。日本公認会計士協会の企業価値評価ガイドラインも、事業価値に非事業資産の価値を加え、有利子負債を引いて株主価値を出す形で整理しています。非事業資産の例として挙がっているのは、遊休資産や余剰資金です。

聞き手

時価で洗い直すという話なら、時価純資産と営業権の考え方で読みました。今回の話は、その洗い直しとは別物ですか。

アドバイザー

重なる部分はありますが、問いが違います。あちらは「資産と負債を時価にするといくらか」でした。今回は「その資産が生んでいる収益を、利益の側で数えてよいのか」です。本業以外の収益は、利益の計算から外して、資産の側で一度だけ数える。この順序が分かれば、残りは各論です。

聞き手

数字で見たほうが早そうです。うちの決算書に当てはめると、どうなりますか。

架空のB社で、決算書の利益を仕分けする

CAUTION

架空の例です

以下の会社と数字は、説明のために作った架空のものです。実在の会社や案件ではありません。倍率も仮に置いた数字で、実際の取引ではこの通りになりません。

アドバイザー

架空の製造業B社で考えます。決算書の税引前利益は5,200万円です。内訳は、本業の営業利益が3,400万円、賃貸ビルの賃料が900万円、持ち合い株の配当が100万円、保険金収入が800万円です。

項目 決算書の金額 買い手の見方
営業利益 3,400万円 正常収益力に入る
賃貸ビルの賃料 900万円 収益からは外す。ビルは資産として別に見る
持ち合い株の配当 100万円 収益からは外す。株は資産として別に見る
保険金収入 800万円 一回限りなので外す

聞き手

5,200万円の利益が出ている会社が、本業では3,400万円の会社として見られるのですか。

アドバイザー

そうなります。そこに本業の設備の減価償却600万円を足し戻すと、正常な EBITDA は4,000万円です。仮に倍率を4倍と置けば、本業の値段、つまり事業価値は1億6,000万円です。利益として見るか、資産として見るか。買い手は、同じものを二度は数えません。

聞き手

外した分の1,800万円は、値段に入らないのですか。

アドバイザー

収益としては入りません。ビルや株が持っている価値は、資産として別に数えます。そこを間違えると、次の計算のように同じものを二度数えることになります。

利益として見るか、資産として見るか。買い手は、同じものを二度は数えません。

山場は二重に数えないこと

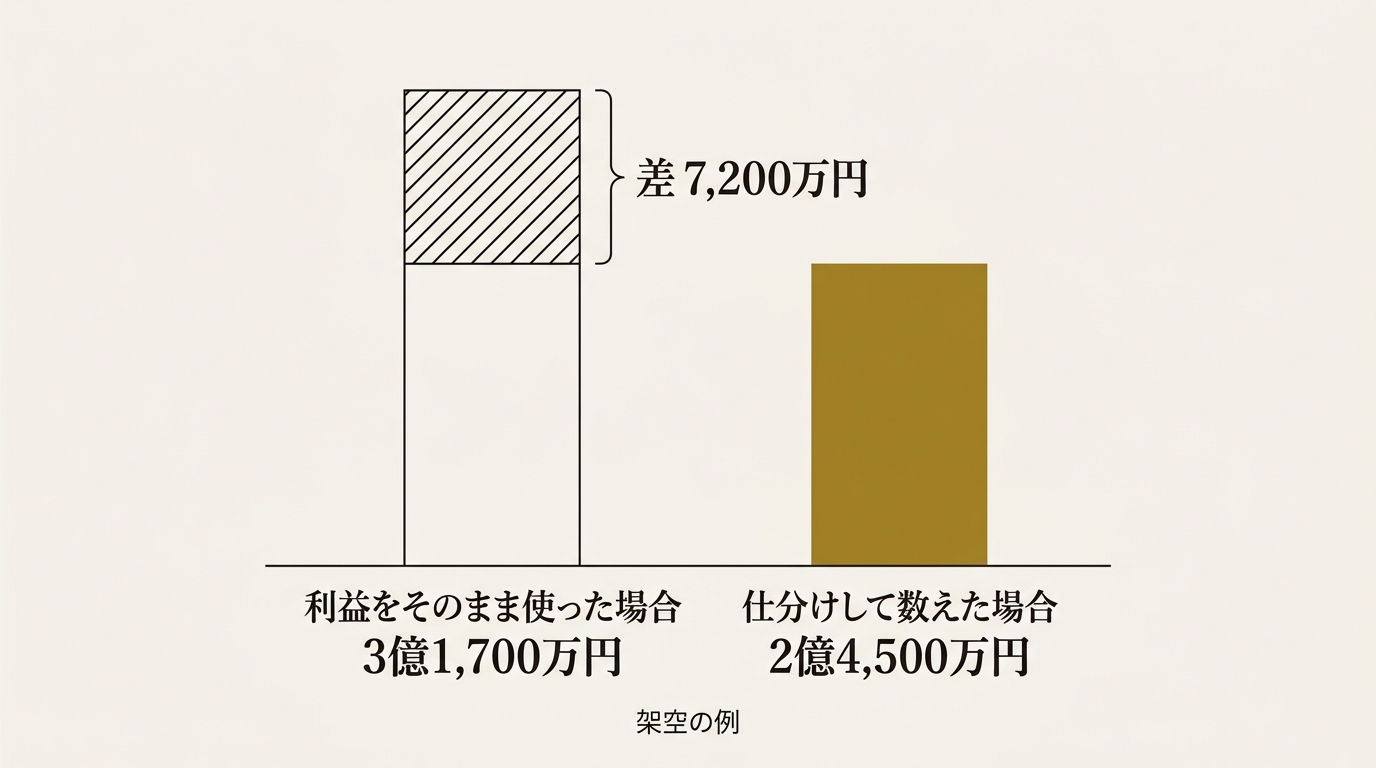
利益をそのまま使った場合と仕分けた場合の差

聞き手

二重に数えるとは、どういう計算になるのでしょうか。

アドバイザー

B社の資産を時価で見ると、ビルが1億2,000万円、持ち合い株が2,000万円、保険の解約返戻金が1,500万円で、合計1億5,500万円です。借入は、本業分が3,000万円、ビルに紐づく分が4,000万円で、合計7,000万円とします。仕分けて数えると、1億6,000万円に1億5,500万円を足し、7,000万円を引いて、株主価値の目安は2億4,500万円です。

聞き手

利益をそのまま使うと、いくらになりますか。

アドバイザー

5,200万円に減価償却の600万円を足した5,800万円に4倍を掛け、2億3,200万円です。そこにも資産の1億5,500万円を足し、借入を引くと3億1,700万円になります。差の7,200万円は、賃料・配当・保険金の合計1,800万円に4倍を掛けた額と同じです。

POINT

売り手がやりがちな二重計上

賃料や配当を含んだ利益に倍率を掛け、さらにビルと株の時価も足してもらおうとする。買い手は、収益を外した本業の値段と、資産の値段を別に出して足す。7,200万円は、この食い違いから出る。

聞き手

仕分けて数えた2億4,500万円なら、そのまま払ってもらえるのですか。

アドバイザー

計算上の目安であって、払ってもらえる額ではありません。買い手は、この資産を自分の事業に使うのか、現金にするのか、手間はどれほどかを見ます。次は、不動産・株・保険のそれぞれで、値段のつき方がどう違うかを見ましょう。

不動産・持ち合い株・保険で、値段のつき方は違う

聞き手

買い手が値段を払いたがらないのは、どの資産ですか。

アドバイザー

買い手の本業に使えない資産です。株式譲渡は手続が簡単な一方、不要な余剰資産まで引き継ぐリスクがあると、中小企業庁の中小M&Aガイドラインにも書かれています。現金に近い資産ほど値段がつきやすく、現金にするまでに手間がかかる資産ほど割り引かれやすくなります。

資産 収益の扱い 資産としての見られ方 買い手が気にする点
賃貸ビル 賃料は外す 時価で別枠に見る 借入・担保、入居状況、買い手が不動産を持ちたいか
持ち合い株 配当は外す 上場なら市場価格、非上場は評価が必要 売却できるか、相手先との関係
経営者保険 保険金は一回限りで外す 解約返戻金が現金に近い資産 保険料が本業の費用に混ざっていないか

聞き手

持ち合い株は、株がたくさんあるほど評価が上がるものですか。

アドバイザー

上がるとは限りません。国税庁の財産評価基本通達では、資産に占める株式等の割合が50%以上の会社を「株式等保有特定会社」として、別の評価方法に回します。これは相続税の評価の話で、M&Aの値段とは別物です。ただ、株が資産の中心になった会社は、本業の会社とは違う目で見られるという参考にはなります。

聞き手

保険は、解約すればその分が会社に入るという理解でよいですか。

アドバイザー

解約返戻金は現金に近い資産として見られます。ただ、解約したときに税金がどうなるかは、会社の処理や契約によって変わります。ここは私が答えてよい範囲ではなく、税理士にご確認いただく領域です。

現金に近い資産ほど値段がつきやすく、現金にするまでに手間がかかる資産ほど割り引かれやすくなります。

売る前に、会社と個人の資産を切り分ける

聞き手

売る前に、本業以外の資産は外に出しておくべきですか。

アドバイザー

一概には言えません。買い手が欲しがるビルなら、残したほうが値段に乗ることもあります。判断の前にやることは決まっています。中小企業庁のガイドラインは、中小企業では会社と経営者の資産が分離されていないことがあり、両者を明確に切り分けて整理しておくことが重要だとしています。

STEPS

  1. 決算書の利益を、本業の収益と本業以外の収益に分けて一覧にする
  2. 本業以外の収益を生んでいる資産に、借入や担保が付いているかを確認する
  3. 資産が会社のものか、経営者個人のものかを書き出す
  4. 買い手に引き継ぎたい資産と、残したい資産を決める
  5. 外に出す方法と、そのときの税金を、税理士に確認する

聞き手

外に出す方法は、教えてもらえますか。

アドバイザー

方法にはそれぞれ税金と手続が絡みます。税額の計算は税理士、登記や契約の手続は司法書士や弁護士の領域です。私の側からは、買い手がその資産を引き継ぎたがるかどうかまでをお伝えします。提示額に本業以外の収益が混ざっていないかを確かめる手順は、提示された株価は妥当なのかにあります。

CAUTION

専門家への確認が必要です

本記事は一般的な考え方の説明であり、税務・法務の助言ではありません。資産の移し方や解約時の課税、個別の評価は、必ず税理士・公認会計士・弁護士など、それぞれの専門家にご確認ください。

QUESTION

あなたの決算書の利益のうち、来年も同じ額が残る部分は、いくらでしょうか。

FAQ

賃貸収入があると会社の値段は上がりますか。
賃料は正常収益力から外れますが、ビルは資産として別に値段を見られます。借入や買い手が不動産を持ちたいかによって評価は大きく変わるため、個別に確認が必要です。
持ち合い株は売却前に整理すべきですか。
一概には言えません。買い手が引き継ぎたいか、売却に相手先の関係が絡むかで判断が分かれます。税金が絡むため、税理士に確認してください。
保険の解約返戻金は値段に入りますか。
現金に近い資産として見られることがあります。解約時の課税は税理士にご確認ください。

SOURCES

公開 2026.10.09文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ