聞き手
この前、知り合いの社長から「うちの会社、時価純資産と営業権で計算したらいくらになるのか聞かれた」って相談されたんです。時価純資産ってそもそも何なんですか?決算書に載ってる純資産と違うんですか?
アドバイザー
違います。決算書の純資産は「簿価」、つまり取得したときの値段のままの資産を積み上げた数字です。時価純資産はそこから一歩進んで、今の時点で売ったらいくらになるかという「時価」で資産と負債を洗い直したものです。土地なら今の相場、売掛金なら回収できそうな分だけ、在庫なら実際に売れる分だけ、という形で見直していきます。
聞き手
なるほど、洗い直すんですね。決算書の数字をそのまま信じちゃダメってことですか?
アドバイザー
ダメというより、決算書は税務のルールに合わせて作られているので、M&Aの値付けにはそのまま使えないんです。中小企業庁が出している中小M&Aガイドラインにも、簿価純資産法と時価純資産法は別の手法として整理されていて、実務では時価純資産法が使われるケースが多いと書かれています。
聞き手
じゃあ、時価純資産を出せばそれが会社の値段になるんですか?
アドバイザー
そこまでではないんです。時価純資産は「今持っている資産を全部売ったらいくら残るか」という清算価値に近い数字です。でも会社は解散するために売られるわけじゃなくて、これからも事業を続けていく前提で売られますよね。その「これからも稼ぎ続ける力」の部分が抜け落ちてしまう。そこを補うのが営業権です。
聞き手
営業権って、よく聞く「のれん」のことですか?
アドバイザー
同じものだと思ってもらって大丈夫です。会計上は「のれん」、税務上は「資産調整勘定」と呼び方が変わりますが、指しているのは同じで、時価純資産だけでは説明できない超過収益力のことです。ブランド力とか、取引先との関係とか、従業員の技術力とか、決算書には数字として出てこないものの集まりです。
時価純資産+営業権法とは何か
聞き手
このセクションでは、実際の計算の組み立て方を教えてください。
アドバイザー
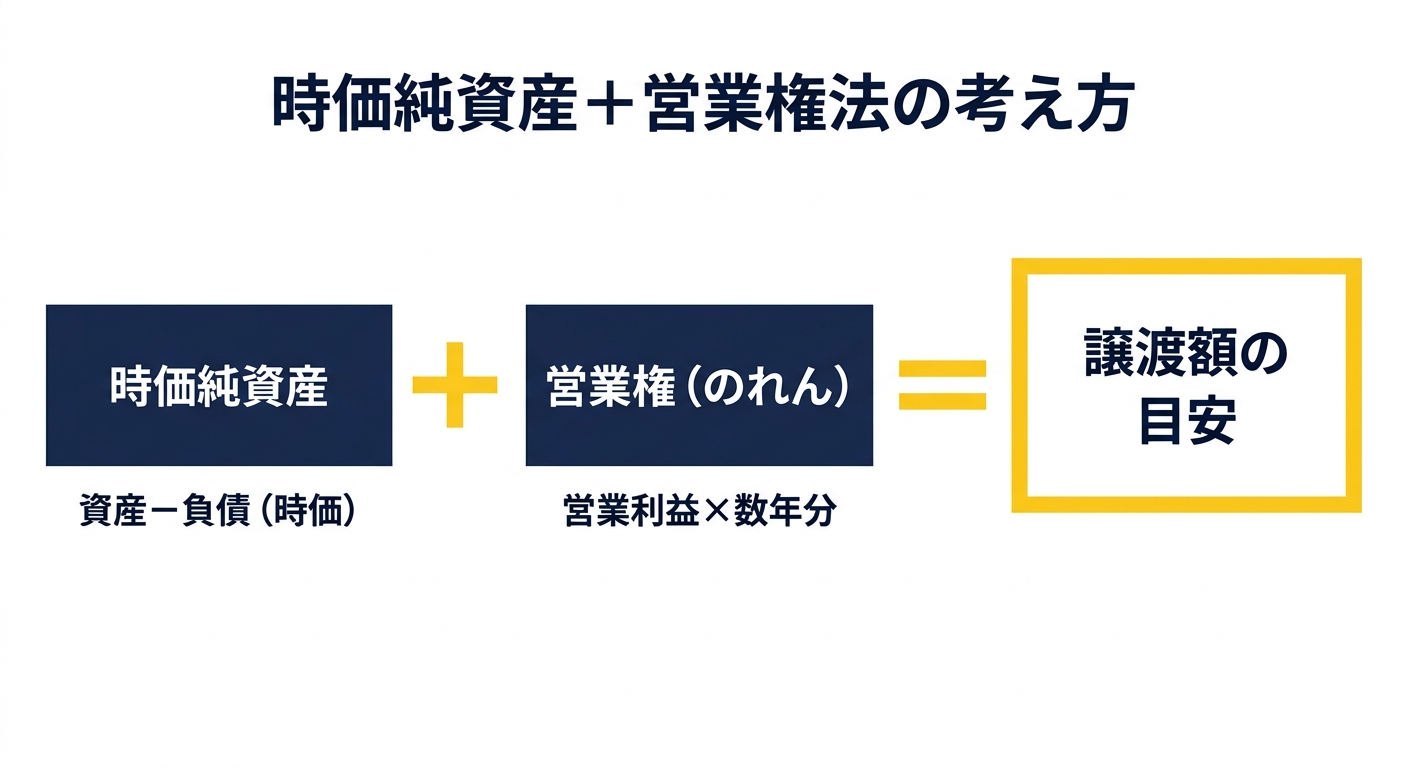
中小企業のM&Aでよく使われる考え方はシンプルです。時価純資産に、営業権として数年分の利益を足す。これだけです。式にすると「会社の値段の目安=時価純資産+営業利益×数年分」となります。
聞き手
「数年分」ってところが曖昧じゃないですか?何年分でもいいんですか?
アドバイザー
そこが交渉の的になる部分です。事業の安定性や成長性、業界の先行き、経営者への依存度などを見ながら、当事者同士が話し合って決めていきます。倍率が固定で決まっているわけではなく、この会社は何年分の利益を上乗せする価値があるかという話し合いだと考えてください。
聞き手
誰が決めるんですか?アドバイザーが「この会社は3年分です」って言ったら、それで決まるんですか?
アドバイザー
いいえ、アドバイザーが一方的に決めるものではありません。あくまで交渉の出発点となる目安を提示するだけで、最終的には譲渡側と譲受側が合意した金額が譲渡額になります。中小M&Aガイドラインにも、算出された金額がそのまま譲渡額になるわけではなく、交渉の結果として決まると明記されています。
聞き手
決算書の数字を出せば自動で答えが出るような計算じゃないんですね。
アドバイザー
そのとおりです。時価純資産の部分は比較的客観的に計算できますが、営業権の部分は「この会社の将来をどう見るか」という判断が入るので、同じ決算書でも算定する人によって数字が変わることがあります。次は、この時価純資産の中身をもう少し詳しく見ていきましょう。
時価純資産をどう洗い直すか
聞き手
さっき「時価で洗い直す」って言ってましたけど、具体的にどこを見直すんですか?
アドバイザー
代表的なところを挙げると、不動産は簿価ではなく今の相場、上場株式など有価証券は今の市場価格、売掛金は回収できなさそうな分を除いた金額、在庫は実際に売れる見込みの金額に置き換えます。逆に負債側では、決算書に載っていない簿外債務、たとえば未払いの残業代や退職金の引当不足がないかも確認します。
聞き手
簿外債務って怖いですね…。決算書に載ってないなら見つけようがないんじゃ?
アドバイザー
だからこそデューデリジェンス、いわゆるDD(買収前の詳細調査)が重要になるんです。譲受側の公認会計士や税理士が帳簿や契約書を実際に確認して、決算書に出てこないリスクを洗い出します。時価純資産の精度は、このDDの深さに左右されると言ってもいいくらいです。
CAUTION
架空の例です
以下の数字はすべて架空の会社を使った説明用の例です。実在する企業や案件の数字ではありません。実際の評価は必ず専門家に依頼してください。
聞き手
例があると分かりやすいので、架空の会社で教えてもらえますか?
アドバイザー
架空の製造業A社で考えてみましょう。決算書上の純資産が5000万円だったとします。ここから、保有している土地の含み益が2000万円あり、逆に回収できなさそうな売掛金が500万円あったとします。すると時価純資産は、5000万円に2000万円を足して500万円を引いた、6500万円くらいという目安になります。
聞き手
決算書の数字より1500万円も増えたんですね。
アドバイザー
土地を持っている会社は特にこの差が大きく出やすいです。逆に土地をほとんど持たないサービス業では、時価純資産と簿価純資産があまり変わらないことも多いです。業種によって時価純資産の出方はかなり変わります。次は、この時価純資産に足す「営業権」の考え方に移りましょう。
営業権(のれん)をどう考えるか
聞き手
営業権の話に入る前に、さっきの3つのアプローチの図が気になったんですけど、時価純資産法ってその中のどれに当たるんですか?
アドバイザー
いい質問です。企業価値評価には大きく3つのアプローチがあります。日本公認会計士協会の企業価値評価ガイドラインでもこの3分類が使われています。
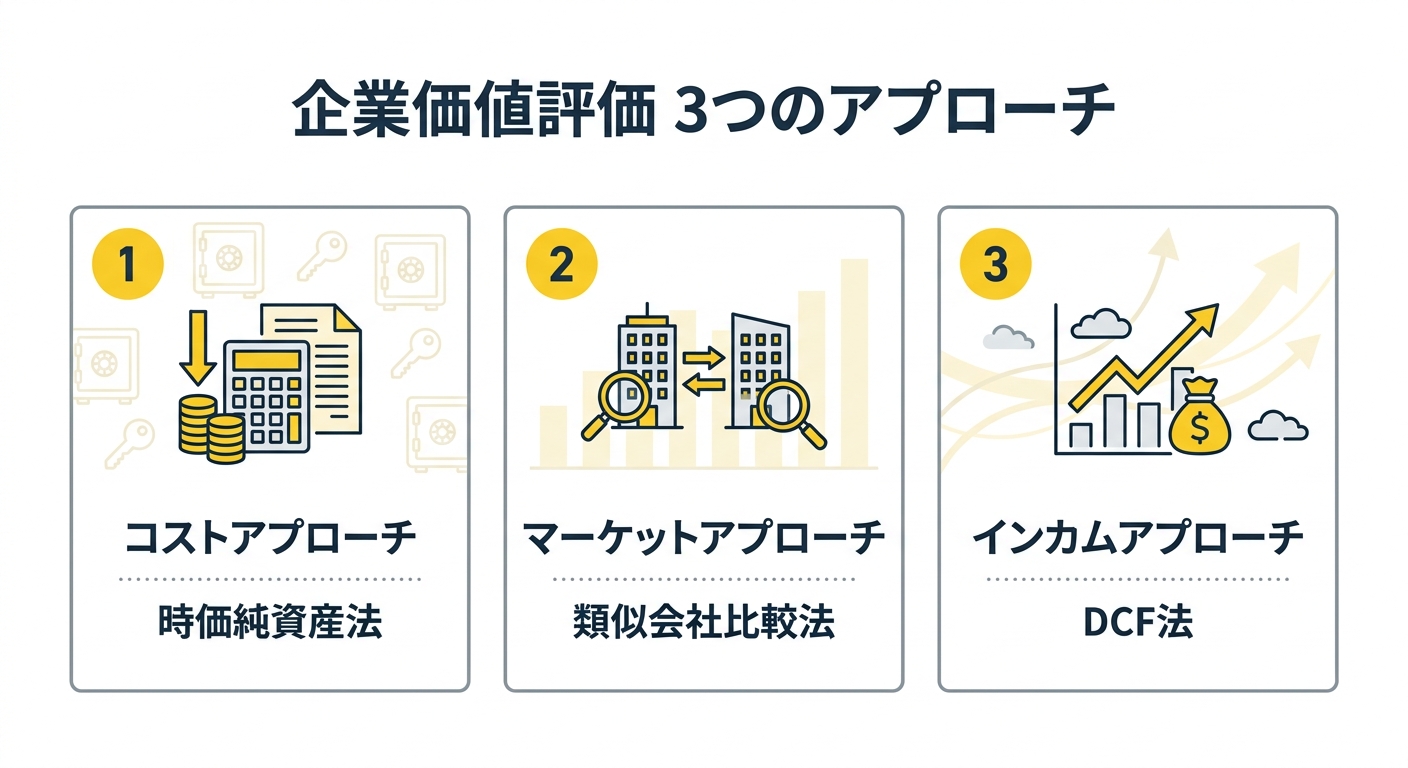
| アプローチ |
代表的な手法 |
何に着目するか |
| コストアプローチ |
時価純資産法・簿価純資産法 |
今持っている資産と負債 |
| マーケットアプローチ |
類似会社比較法(マルチプル法) |
似た会社の株価や取引事例 |
| インカムアプローチ |
DCF法・収益還元法 |
将来のキャッシュフローや利益 |
聞き手
時価純資産+営業権法は、この中のどれに入るんですか?
アドバイザー
ベースはコストアプローチですが、営業権として将来の収益力を加味する分、インカムアプローチの考え方も少し混ざったハイブリッドな手法だと考えるとわかりやすいです。客観性が高いコストアプローチの強みを活かしつつ、将来性も一定程度反映できるので、中小企業のM&Aで広く使われています。
聞き手
営業権の金額って、何を根拠に決めるんですか?
アドバイザー
一般的には営業利益をベースに、そこに一定の年数を掛けて算出します。何年分を掛けるかは、事業の安定性、経営者個人への依存度、取引先の集中度、業界の成長性などを踏まえて交渉で決まります。経営者が変わっても事業が回り続けるかどうかは特に見られやすいポイントです。
POINT
営業権が高く評価されやすい会社の特徴
- 特定の経営者個人ではなく、仕組みや組織で利益を生み出している会社
- 取引先が複数に分散していて、1社への依存度が低い会社
- 過去数年の利益が安定して推移している会社
- 技術やノウハウが従業員間で共有され、属人化していない会社
聞き手
逆に、営業権が低く評価されてしまう会社もあるんですか?
アドバイザー
あります。社長が全ての顧客と直接つながっていて、社長が抜けたら売上が大きく落ちそうな会社や、取引先が1〜2社に集中している会社は、将来の収益力に不確実性があると見られやすく、営業権の評価が抑えられる傾向があります。次は、税務上の評価とM&A実務の評価がどう違うのかを整理しましょう。
税務上の評価とM&A実務の評価は違う
聞き手
そういえば、顧問税理士さんに「うちの会社、税務上はいくらの評価になりますか」って聞いたことがあるんですけど、それとM&Aの評価って同じものなんですか?
アドバイザー
似ているけれど、目的が違う別物だと考えてください。税理士が対応する評価は、主に相続税や贈与税の計算のために使う「取引相場のない株式の評価」で、国税庁の財産評価基本通達という通達の中の「純資産価額方式」という方法が使われます。
アドバイザー
はい、考え方はよく似ています。中小M&Aガイドラインでも、財産評価基本通達の純資産価額方式は時価純資産法に類似していて、税理士の業務知識でも対応できると説明されています。ただし目的が「課税のための評価」なので、M&Aの譲渡額を決めるための評価とは計算の細部が異なります。
アドバイザー
例えば純資産価額方式には、含み益に対する法人税相当額として38パーセントを控除する仕組みがあります。これは会社を清算するとしたら発生するであろう税負担を織り込むための調整で、財産評価基本通達の186条の2に定められています。M&Aの実務上の時価純資産法では、この調整をそのまま使うこともあれば使わないこともあり、案件ごとに整理の仕方が変わります。
CAUTION
税額計算はこの記事の範囲外です
株式の税務上の評価額や、それに基づく相続税・贈与税の税額計算は、税理士の独占業務です。この記事では通達の考え方を紹介するにとどめ、具体的な税額の計算は行いません。自社の税務上の評価が必要な場合は、必ず顧問税理士にご相談ください。
聞き手
じゃあ、税理士さんに出してもらった評価額をそのままM&Aの交渉に使うのは危ないんですか?
アドバイザー
危ないというより、目的が違うので参考程度に留めたほうがいいです。相続税評価は税負担を軽くする方向、つまり評価額を抑える方向の調整が入りやすいのに対して、M&Aの評価は買い手が将来どれだけ稼げるかを見て決まるので、逆に高く出ることも珍しくありません。両方を並べて見ることで、自社の値段の幅を掴む材料にはなります。次は、譲渡のやり方によって営業権の扱いがどう変わるかを見ていきましょう。
株式譲渡と事業譲渡でのれんの扱いが変わる
聞き手
営業権って、株式を売る場合と事業だけを売る場合で扱いが変わったりするんですか?
アドバイザー
変わります。中小M&Aでは株式譲渡と事業譲渡という二つの大きなスキームがあって、営業権(のれん)の税務上の扱いがそれぞれ違うんです。
聞き手
株式譲渡と事業譲渡、その違いから教えてもらえますか?
アドバイザー
株式譲渡は、会社そのもの、つまり株式を丸ごと譲渡側から譲受側に移す方法です。一方の事業譲渡は、会社という器はそのままに、特定の事業や資産・負債だけを個別に移す方法です。同じ「会社を売る」という話でも、法律上はまったく別の取引になります。
アドバイザー
事業譲渡で発生したのれんは、税務上「資産調整勘定」として扱われ、一定の期間にわたって損金に算入できます。買った側は毎期少しずつ費用として計上できるので、税負担を抑える効果があります。中小M&Aガイドラインにも、事業譲渡は資産調整勘定が生じた場合に損金算入できる点がメリットとして挙げられています。
アドバイザー
株式譲渡は、会社の株式を取得するだけの取引なので、個別の資産としてののれんは税務上認識されません。買収した会社の中に含み益や含み損はそのまま残り、決算上でのれんが計上されることはあっても、税務上の資産調整勘定のような損金算入の仕組みはないんです。
| 項目 |
株式譲渡 |
事業譲渡 |
| 譲渡の対象 |
会社そのもの(株式) |
特定の事業・資産・負債 |
| のれんの税務上の扱い |
資産調整勘定は生じない |
資産調整勘定として損金算入できる |
| 簿外債務の引き継ぎ |
会社ごと引き継ぐ |
契約で選んだ範囲に限定できる |
| 契約・許認可の引き継ぎ |
原則そのまま続く |
個別に巻き直しが必要になりやすい |
POINT
スキーム選びは税務だけで決めない
- 株式譲渡は手続きが比較的シンプルだが、簿外債務も含めて会社を丸ごと引き継ぐことになる
- 事業譲渡は必要な資産・負債だけを選べるが、契約の巻き直しなど手続きの負担が大きくなりやすい
- のれんの税務上の扱いだけでなく、許認可の引き継ぎや取引先との契約形態も踏まえて選ぶ必要がある
聞き手
じゃあ、税金が有利だからという理由だけで事業譲渡を選ぶのは危ないんですか?
アドバイザー
そのとおりです。のれんの損金算入は魅力的に見えますが、事業譲渡は契約や許認可を一つひとつ引き継ぎ直す手続きが必要になるので、対象事業の規模によってはかえって負担が大きくなることもあります。どちらのスキームが向いているかは、税務と法務の両面から専門家に確認しながら決めることをおすすめします。次は、この評価額をもとに実際どう交渉が進むのかを見ていきましょう。
実際の交渉はどう進むか
聞き手
評価額の考え方はわかりました。ここからどうやって実際の金額まで詰めていくんですか?
アドバイザー
一般的な流れを並べると、こういう順番で進みます。
STEPS
- 決算書と直近の試算表をもとに、簿価純資産を確認する
- 不動産・有価証券・売掛金・在庫などを時価に洗い直し、時価純資産を算定する
- デューデリジェンスで簿外債務や偶発債務がないか確認する
- 過去数年の営業利益の推移から、営業権として乗せる利益水準を決める
- 事業の安定性や経営者依存度を踏まえ、営業権の年数(倍率)について交渉する
- 時価純資産と営業権を合算した金額を出発点に、双方が合意する金額まで交渉する
聞き手
一方的に「この金額です」って提示されるわけじゃないんですね。
アドバイザー
違います。時価純資産+営業権法で出た数字は、あくまで交渉のたたき台です。そこから譲渡側の事情、譲受側の資金調達力、他に候補がいるかどうかなど、いろいろな要素が絡んで最終的な金額に着地します。数字を出すこと自体がゴールではなく、そこからの話し合いが本番だと考えてください。
聞き手
交渉の途中で、この評価方法自体を疑われることってあるんですか?
アドバイザー
あります。特に営業権の年数について、譲受側から「もっと短くすべきだ」と言われることは珍しくありません。逆に譲渡側からは「もっと長く見てほしい」という要望が出ます。どちらの言い分にも根拠が必要で、単なる希望額の押し付け合いにならないよう、双方のアドバイザーが数字の根拠を整理しながら進めます。次は、この評価額が実際の交渉の中でどう見られるか、審査のポイントを整理します。
評価額を見るときのポイント
聞き手
買う側の立場で考えると、提示された評価額をどう見ればいいんですか?
POINT
評価額を見るときに確認したいこと
- 時価純資産の算定で、どの資産をどう時価に洗い直したかの根拠が示されているか
- 営業権の年数(倍率)が、業界平均や事業の安定性と比べて極端でないか
- 一時的な特需や補助金収入などが、通常の営業利益に混ざっていないか
- 簿外債務や偶発債務の調査(デューデリジェンス)が行われているか
- 複数の評価アプローチで算定した場合、結果に大きな乖離がないか
聞き手
一時的な収入が混ざっているかもって、どういうことですか?
アドバイザー
例えば、単発の大口案件があった年や、たまたま設備の売却益が出た年の利益をそのまま営業利益として使ってしまうと、営業権が実力以上に高く出てしまいます。直近1年だけでなく、数年分の利益の推移を見て、通常の収益力がどのくらいかを見極めることが大切です。
聞き手
逆に売る側としては、何を準備しておけばいいですか?
アドバイザー
決算書だけでなく、月次の試算表や、取引先ごとの売上構成、主要な契約書を整理しておくと、時価純資産と営業権の両方の根拠を説明しやすくなります。特に取引先が分散していることを示せると、営業権の評価にプラスに働きやすいです。ここまでの内容を、基本的な用語と一緒に一度整理しておきましょう。
用語のまとめ
聞き手
専門用語がいろいろ出てきたので、最後に整理してもらえますか?
| 用語 |
意味 |
| 簿価純資産 |
決算書に載っている取得原価ベースの純資産 |
| 時価純資産 |
資産・負債を現在の時価で洗い直した純資産 |
| 営業権(のれん) |
時価純資産だけでは説明できない超過収益力。税務上は資産調整勘定 |
| コストアプローチ |
貸借対照表の純資産に着目する評価アプローチ(時価純資産法など) |
| マーケットアプローチ |
類似する会社や取引事例と比較する評価アプローチ |
| インカムアプローチ |
将来の利益やキャッシュフローから評価するアプローチ(DCF法など) |
| デューデリジェンス(DD) |
譲受側が行う財務・法務・税務などの詳細調査 |
| 財産評価基本通達 |
相続税・贈与税の計算で使う国税庁の通達。純資産価額方式を規定 |
聞き手
こうして並べてみると、時価純資産+営業権法は色々な考え方の合わせ技なんですね。
アドバイザー
そのとおりです。時価純資産という比較的客観的な土台の上に、将来の収益力という主観の入りやすい要素を営業権として乗せる。だからこそ、算定した金額を鵜呑みにせず、根拠を確認しながら交渉することが大事になります。関連して、提示された株価そのものの妥当性について気になる方は、提示された株価は妥当なのかも参考にしてください。
聞き手
時価純資産も営業権もゼロに近くて、そもそも値段がつかない会社ってあるんですか?
よくある質問
聞き手
最後にいくつか質問させてください。時価純資産と営業権の計算は自分でもできますか?
アドバイザー
大まかな目安を掴むだけなら決算書から試算できますが、不動産の時価評価や簿外債務の洗い出しには専門知識が必要です。実際の交渉に使う数字としては、公認会計士や税理士、M&Aアドバイザーに依頼して算定してもらうことをおすすめします。
聞き手
営業権の「数年分」は、業種によって相場が決まっているんですか?
アドバイザー
固定の相場が公的に定められているわけではありません。業界の慣行や事業の性質によって傾向はありますが、あくまで案件ごとの交渉で決まるものだと理解しておいてください。
アドバイザー
直近が赤字でも、その理由が一時的なもの(大型投資や特殊要因など)であれば、将来の収益力が評価されて営業権がつくこともあります。逆に黒字でも、その利益が特定の経営者や取引先に強く依存している場合は、営業権が低く評価されることもあります。
聞き手
自分の会社の評価額を知りたい場合、まず何をすればいいですか?
アドバイザー
まずは直近数期分の決算書と、主な資産の内訳を整理することから始めてください。そのうえで、M&Aアドバイザーや公認会計士に相談すると、時価純資産と営業権の両面から目安を算定してもらえます。税務上の評価が必要な場合は、別途、顧問税理士にご相談ください。
聞き手
ありがとうございます。今度、知り合いの社長にもこの考え方を伝えてみます。
アドバイザー
ぜひ。ただし、あくまで考え方の整理であって、実際の評価額の算定や税務上の判断は専門家に依頼することが前提です。数字が独り歩きしないよう、根拠と一緒に伝えてあげてください。