「値段がつかない」と言われて分かったこと
聞き手
知り合いの経営者が、M&A仲介会社に会社を見てもらったら「今の状態では、なかなか値段がつきません」と言われたそうです。赤字ではないのに、そんなことがあるんですか。
アドバイザー
あります。黒字かどうかと、値段がつくかどうかは、別の話です。黒字でも、買い手から見て「この数字をそのまま信じていいのか分からない」「社長が抜けたら事業が止まりそうだ」となると、評価する側が金額を出せません。値段がつかない、というのは大きく分けて2つの意味があります。一つは、提示された金額が極端に低いという意味。もう一つは、金額を出す前の段階で話が止まる、という意味です。
アドバイザー
そうです。金額の交渉ではなく、デューデリジェンス、略してDDと呼ばれる詳細調査の段階で、買い手が撤退してしまうケースです。金額を提示された後の交渉であれば、まだ調整の余地があります。ですが、DDの途中で買い手が不安を感じて撤退すると、交渉のやり直しどころか、次の相手を探すところから始めることになります。
聞き手
一度撤退されると、他の買い手にも影響するんですか。
アドバイザー
直接的な影響があるとは限りませんが、同じ問題を抱えたまま次の買い手と交渉しても、また同じところでつまずく可能性が高いです。だからこそ、金額の話をする前に、買い手が不安に感じやすい要因を自分の会社の中で先に把握しておくことが重要になります。今日は、その要因を4つに分けてお話しします。
そもそも「値段がつかない」とはどういう状態か
聞き手
会社の値段って、そもそもどうやって決まるんですか。
アドバイザー
中小企業庁が公表している中小M&Aガイドラインという一次資料があります。令和6年8月改訂の第3版では、中小企業のM&Aで使われる評価手法として、簿価純資産法、時価純資産法、類似会社比較法(マルチプル法)の3つを挙げています。どれか一つが正解というわけではなく、事例ごとに適切な方法を選ぶ、とされています。
| 評価手法 |
考え方 |
| 簿価純資産法 |
決算書に載っている数字をそのまま使う |
| 時価純資産法 |
資産と負債を今の時価に置き換えて計算し直す |
| 類似会社比較法(マルチプル法) |
似た業種の上場企業の株価と比較する |
アドバイザー
中小企業でよく使われるのは時価純資産法で、そこに数年分の利益を上乗せして交渉する、という進め方が一般的だとガイドラインには書かれています。
聞き手
つまり、決算書の数字がそのまま使われるわけではないんですね。
アドバイザー
その通りです。むしろ決算書の数字を時価に置き換える、実態に合わせて修正するという作業のなかで、いろいろな問題が見えてきます。それが、値段がつかなくなる原因につながっていきます。
値段がつかない会社に共通する4つの要因
聞き手
いよいよ本題ですね。その4つを教えてください。
アドバイザー
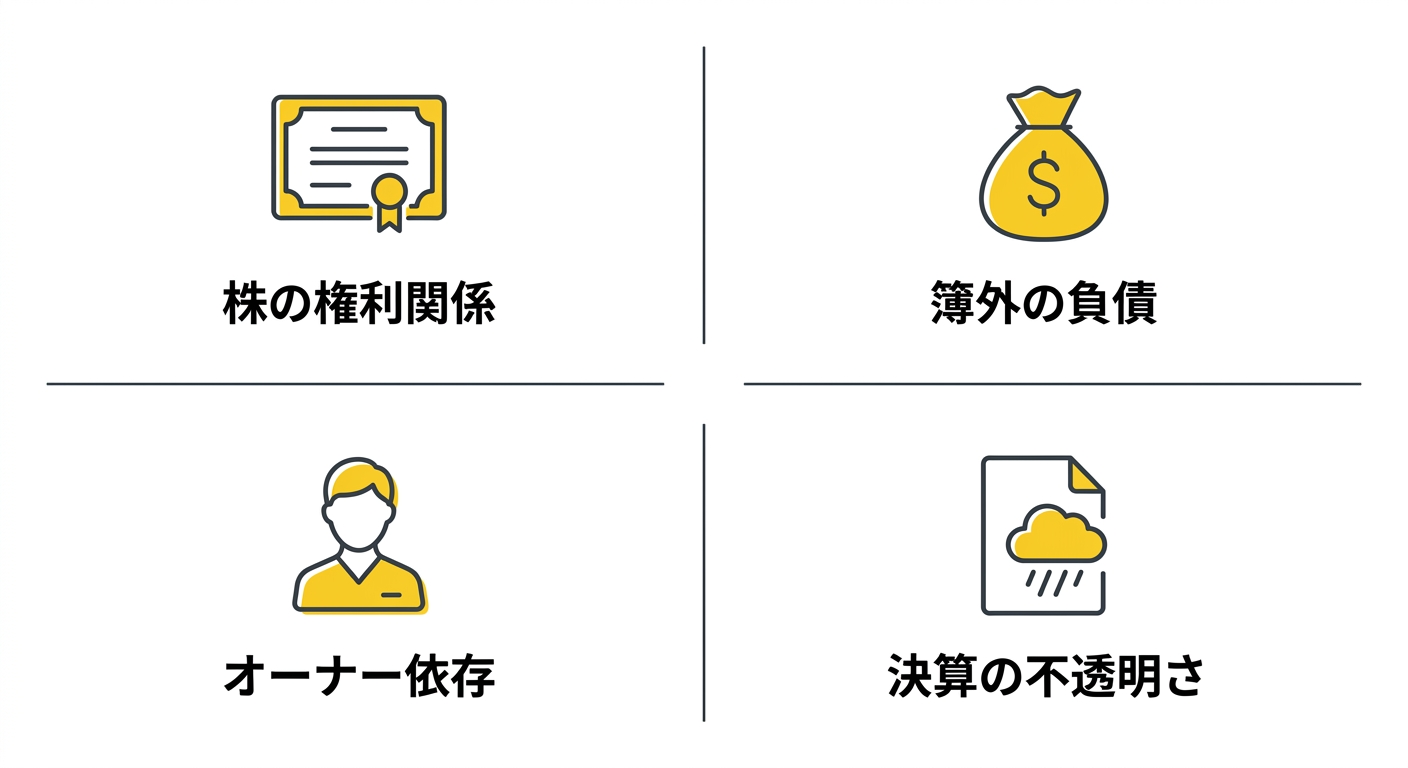
中小M&Aガイドラインのなかで、税理士向けの支援項目として挙げられている内容をもとに分類すると、次の4つになります。
| 要因 |
何が起きるか |
| ① 株式・資産の権利関係 |
名義株や所在不明株主がいて、株式譲渡そのものが進めにくい |
| ② 簿外債務・偶発債務 |
未払残業代や退職給付債務が決算書に出ておらず、DDで発覚する |
| ③ オーナー依存(属人化) |
社長が抜けたときの収益力が読めず、評価の土台が作れない |
| ④ 決算の不透明さ |
同族間取引が多く、実態の財務状態が見えにくい |
聞き手
どれも、うちの会社に当てはまるかもしれません。
アドバイザー
多くの中小企業に共通する課題です。一つずつ見ていきましょう。
要因1 株式・資産の権利関係が整理されていない
聞き手
株の権利関係というのは、具体的にどういう問題なんですか。
アドバイザー
中小M&Aガイドラインには、名義株や所在不明株主の存在、株式の分散が、中小企業のM&Aでよく問題になると明記されています。創業時に親族や知人の名前を借りて登記した名義株が残っていたり、相続を重ねるうちに株主の所在が分からなくなっていたりするケースです。
アドバイザー
株式をまるごと買い手に渡す、株式譲渡という方法が使いにくくなります。買い手からすると、株主全員の同意が取れているか分からない状態で株を買うのは不安です。結果として、事業の一部だけを渡す事業譲渡という方法に切り替えざるを得なくなり、手続きが増えて評価も慎重になります。
CAUTION
権利関係の整理は法律判断を伴います
株主名簿の整理や名義株の扱いは、会社法や民法に関わる判断です。この記事では一般的な考え方の紹介にとどめます。個別の株式の扱いについては弁護士にご確認ください。
聞き手
自分の会社の株主が誰か、あらためて確認したほうがよさそうです。
アドバイザー
そうですね。次は、権利関係と同じくらい買い手を慎重にさせる、簿外債務の話に移ります。
要因2 簿外債務・偶発債務が見えない
聞き手
簿外債務というのは、帳簿に載っていない借金ということですか。
アドバイザー
借金とは限りません。中小M&Aガイドラインが例に挙げているのは、未払残業代や、将来支払う可能性のある退職給付債務です。決算書の貸借対照表には出てこないけれど、実際には会社が負っている支払い義務、という意味で簿外と呼ばれます。
アドバイザー
見ただけでは分かりません。買い手側が株式譲渡を検討する場合、ガイドラインでは簿外債務・偶発債務のリスクが比較的高くなりやすいため、より詳細なデューデリジェンスが実施される傾向にあるとされています。DDの過程で未払残業代がまとまって見つかると、その分だけ譲渡額の交渉がやり直しになったり、最悪の場合は話自体が止まったりします。
聞き手
事業譲渡という方法だと、この問題は避けられるんですか。
アドバイザー
ガイドラインには、事業譲渡は引き継ぐ資産と負債を選んで決められるため、株式譲渡で挙げたような簿外債務リスクを限定できるというメリットが書かれています。一方で、不動産の登記や許認可の再取得といった、別の手間が発生します。どちらが良いかは会社ごとに違うので、一概には言えません。
POINT
先に確認しておきたいこと
未払残業代の有無、退職金規程の積み立て状況、保証や係争中の案件の有無です。これらは税理士や社会保険労務士に確認できる範囲の話なので、M&Aを考え始めた段階で一度棚卸ししておくと、後のDDで慌てずに済みます。
聞き手
帳簿の外側にも目を配る必要があるんですね。次は、社長さん自身の話だと聞きました。
要因3 オーナー一人に依存した収益構造
アドバイザー
はい。3つ目は、会社の業績が、社長個人の力に強く依存している状態です。M&Aの財務デューデリジェンスでは、正常収益力という考え方が使われます。これは、一時的な損益や本業と関係のない損益を取り除いて、今後も継続して見込める本来の収益力を測る指標です。
聞き手
社長が頑張って作った利益は、正常な収益とは見なされないんですか。
アドバイザー
そこが難しいところです。社長個人の人脈で取ってきた大口の取引先や、社長にしか分からない仕入れルートに支えられた利益は、社長が交代した瞬間に消える可能性があります。買い手からすると、そこを織り込んで評価せざるを得ません。属人化が強い会社ほど、決算書の利益と、買い手が信頼できる利益との差が大きくなります。
聞き手
属人化を解消するには、何をすればいいんですか。
アドバイザー
営業のルートを一人に集中させない、仕入れや製造のノウハウを文書やマニュアルに残す、社長以外が意思決定できる範囲を広げる、といった地道な取り組みです。ただ、これは数か月でできることではなく、数年単位の話になります。次は、その裏側にある決算書の話です。
要因4 決算書が実態を映していない
聞き手
4つ目の、決算の不透明さというのは、粉飾のようなことですか。
アドバイザー
粉飾とは違います。むしろ多くの中小企業は、税金を少なくするために利益を小さく見せる方向で会計をしています。役員社宅、役員への貸付金、役員保険といった同族関係者と会社の間の取引が積み重なっていると、ガイドラインでもこの点が中小M&Aで問題になりやすいと指摘されています。
聞き手
それがあると、時価純資産法の計算にも影響するんですか。
アドバイザー
影響します。役員への貸付金は、決算書の上では資産として計上されていても、実際に返ってくるか分からないお金です。時価に置き換える作業をすると、額面より低く評価されることがあります。在庫の評価が古いままだったり、本来は経費にできるものを資産に計上していたりすると、実態の資産と決算書の数字がずれていきます。
聞き手
決算書は税務署向けに作るものだと思っていたので、ちょっと意外です。
アドバイザー
そこは経営者の方がよく驚かれる点です。税務上正しい決算書と、M&Aの評価に使う決算書は、目的が違います。ガイドラインでは、株主名簿や株主総会・取締役会の議事録の整備が不十分な中小企業が少なくないことも指摘されていて、これも決算書と同じく、会社の実態を第三者に説明できる形にしておくための土台です。
株式譲渡と事業譲渡、どちらを選ぶか
聞き手
さっきから株式譲渡と事業譲渡という言葉が出てきますが、そもそもこの2つは何が違うんですか。
アドバイザー
株式譲渡は、会社の株を丸ごと買い手に渡す方法です。会社そのものは変わらないまま、経営者だけが入れ替わるイメージです。事業譲渡は、会社という器はそのままに、事業に使っている資産や契約だけを個別に買い手へ移す方法です。中小M&Aガイドラインでは、この2つの違いを次のように整理しています。
| 項目 |
株式譲渡 |
事業譲渡 |
| 手続きの手間 |
比較的シンプル |
資産ごとの移転手続きが必要 |
| 簿外債務・偶発債務 |
引き継ぐリスクが比較的高い |
選んで引き継げるためリスクを限定しやすい |
| 許認可 |
会社が持つ許認可を維持しやすい |
許認可の再取得が必要になる場合がある |
聞き手
だったら、簿外債務が心配な会社は事業譲渡を選んでおけば安心ですか。
アドバイザー
そう単純でもありません。事業譲渡は不動産登記や契約の巻き直しなど、実務の手間が増えます。また、株主の数が多い、または所在不明株主がいて株主総会の特別決議を通すのが難しい場合には、逆に事業譲渡のほうが現実的な選択肢になることもあります。どちらを選ぶかは、会社の権利関係や簿外債務の状況、業種ごとの許認可の重さによって変わるので、この段階で税理士や弁護士に相談しながら決めることをお勧めします。次は、こうした要因のうち、先に直せるものと時間がかかるものを分けて考えていきましょう。
先に直せるもの、時間がかかるもの
聞き手
4つの要因を聞いて、正直気が重くなってきました。全部今すぐ直さないといけないんでしょうか。
アドバイザー
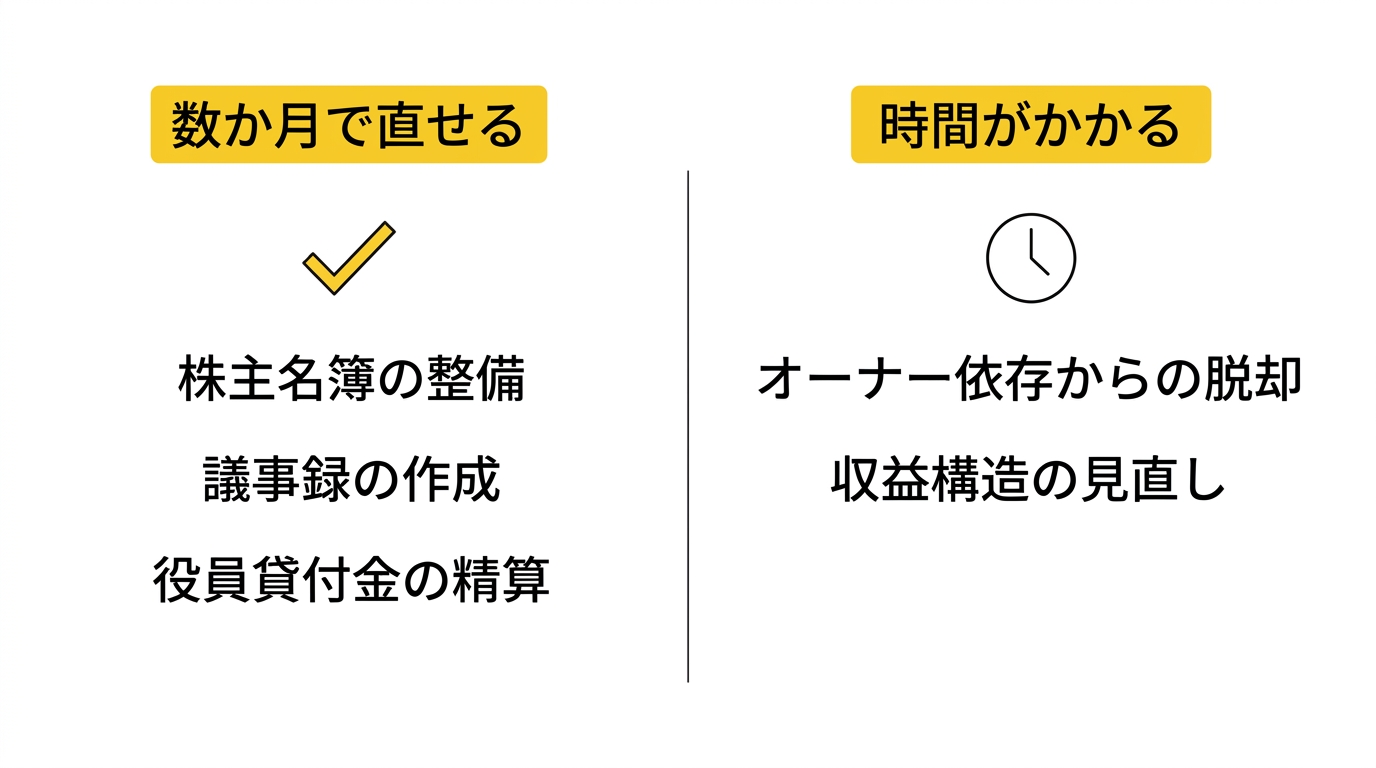
直す難易度は要因ごとに違います。株主名簿の整理や議事録の作成、役員貸付金の精算は、専門家と一緒に取り組めば数か月単位で形になります。一方で、オーナー依存からの脱却や収益構造の見直しは、組織の作り方そのものを変える話なので、数年単位で考える必要があります。
聞き手
まずは、数か月で終わる方から着手すればいいわけですね。
アドバイザー
そうです。DDで指摘されて慌てて直すより、指摘される前に整えておくほうが、交渉の主導権を握りやすくなります。特に株主名簿と議事録は、コストも時間もそれほどかからないのに、後回しにされがちな項目です。
聞き手
他にも、先に確認しておいたほうがいいことはありますか。
アドバイザー
経営者保証も忘れずに確認してください。会社が金融機関から融資を受ける際、社長個人が連帯保証人になっているケースは中小企業で珍しくありません。中小M&Aガイドラインでは、M&Aに伴って経営者保証の解除を円滑に実現できるよう、税理士が必要に応じて助言することが望ましいとされています。保証が外れないまま話が進むと、社長が引退した後も個人の保証だけが残ってしまうことがあるので、早い段階で金融機関に確認しておく価値があります。続いて、実際にどこから着手するかを順番に見ていきましょう。
実際にどこから手をつけるか
STEPS
- 現状の棚卸し: 株主名簿、決算書3期分、役員との取引記録を集めて、今の状態を確認します。
- 権利関係の整理: 名義株や所在不明株主がいれば、弁護士に相談しながら整理の方針を決めます。
- 簿外債務の洗い出し: 未払残業代や退職給付債務の有無を、税理士や社会保険労務士に確認します。
- 同族間取引の精算: 役員貸付金や役員社宅など、清算できるものから整理します。
- 属人化の見直し: 営業・仕入れ・製造の情報を、社長以外も扱える形に残していきます。
アドバイザー
一度にやる必要はありません。まずは棚卸しをして、自社がどの要因に当てはまるかを把握するところから始めるのがお勧めです。棚卸しが終わったら、次はDDでどこが止まりやすいかを知っておきましょう。
デューデリジェンスでよく止まるポイント
聞き手
実際にDDで話が止まるのは、どんなタイミングが多いんですか。
アドバイザー
基本合意を結んだ後、買い手側が財務DDを実施する段階です。ガイドラインには、財務DDの結果、多大な簿外債務・偶発債務が発見された場合には、当初予定していた株式譲渡スキームから事業譲渡スキームへの変更を余儀なくされることもあると書かれています。スキームが変わるということは、税務上の扱いも変わるということなので、金額だけでなく手続き全体が組み直しになります。
CAUTION
スキームの変更は税務判断を伴います
株式譲渡か事業譲渡か、どちらを選ぶかによって税金の扱いが大きく変わります。この記事では一般的な特徴の紹介にとどめます。実際の税額や有利不利の判断は税理士にご相談ください。
POINT
買い手が最初に見るところ
決算書3期分の推移、役員との取引の有無、主要取引先の集中度です。この3つに違和感がなければ、DDはスムーズに進みやすくなります。
聞き手
なんとなく、全体のイメージがつかめてきました。最後に、具体的な例で確認させてください。
こんな会社はどうなるか、架空の例で確認する
聞き手
イメージがつきにくいので、例を教えてもらえますか。
アドバイザー
これから話すのは架空の例で、実在する会社の話ではありません。製造業で年商3億円、営業利益2000万円ほどの会社を考えます。決算書だけ見ると悪くない数字ですが、売上の6割が社長個人の付き合いで取れている取引先1社に集中していて、退職金の積み立てもしていなかったとします。
アドバイザー
時価純資産法で計算する際、未積立の退職給付債務を負債として見込むと、純資産は目減りします。さらに、正常収益力を計算する段階で、社長が抜けた後もその取引先との関係が続くか分からないとみなされれば、利益の何割かを収益力から差し引いて評価される可能性があります。決算書の利益をそのまま何倍か、という単純な計算にはならない、という架空の例です。
聞き手
数字が同じでも、中身次第で評価が変わるということですね。
アドバイザー
そのとおりです。逆に、同じ架空の会社が、取引先を3社に分散させて、退職金の積み立ても計画的に進めていたとしたらどうでしょうか。正常収益力を計算する側からすると、社長が交代しても収益が続く可能性が高いと判断しやすくなります。要因を1つずつ減らしていくことが、そのまま評価を安定させる方向に働きます。
聞き手
買い手は、属人化の度合いをどうやって確認するんですか。
アドバイザー
DDの面談で、主要な取引先ごとの窓口が誰か、社長が不在の1か月間を過去に経験したことがあるか、といった質問がよく出ます。答えに詰まる項目が多いほど、属人化が強いと見なされやすくなります。だからこそ、金額の交渉に入る前に、この記事で挙げた4つの要因を先に見ておく価値があります。関連する記事もあわせて紹介しておきます。
関連記事で確認しておきたいこと
聞き手
もう少し詳しく知りたい場合は、どこを読めばいいですか。
よくある質問
聞き手
最後に、よく聞かれそうな質問をいくつか確認させてください。まず、値段がつかない状態から、値段がつく状態になるまで、どれくらいかかりますか。
アドバイザー
株主名簿や議事録の整備だけなら数か月です。属人化の解消や簿外債務の解消まで含めると、1年から数年かかることも珍しくありません。会社の状態によって差が大きいので、早めに専門家に現状を見てもらうことをお勧めします。
聞き手
自分で直せる部分と、専門家に頼む部分の線引きはどこにありますか。
アドバイザー
株主名簿の整理や議事録の作成は、社内である程度進められます。ただし、名義株の扱いや簿外債務の税務上の処理は、法律判断や税務判断が絡むので、弁護士や税理士に確認しながら進めるべき領域です。AIやツールでできるのは、資料の整理や抜け漏れのチェックまでで、最終的な判断は専門家に委ねる必要があります。
アドバイザー
できないわけではありません。ただ、要因を抱えたまま交渉に入ると、DDの段階で評価が下がったり、交渉が長引いたりする可能性が高くなります。先に直しておくほうが、結果的に早く、納得できる条件でまとまりやすくなります。
聞き手
専門家に頼む場合、費用はどれくらい見ておけばいいですか。
アドバイザー
会社の状況によって幅があるので、金額の目安は一概には言えません。株主名簿の整理や簿外債務の調査は、依頼する税理士事務所や法律事務所の料金体系によって変わりますし、規模の大きい会社ほど調査範囲も広がります。ここで具体的な金額を示すと、かえって誤解を招くので、まずは現状を棚卸しした上で、複数の専門家から見積もりを取ることをお勧めします。
聞き手
そもそも、後継者が決まっていない会社自体、どれくらい多いんですか。
アドバイザー
帝国データバンクが2025年11月に公表した調査では、全国の後継者不在率は50.1%、中小企業に絞ると51.2%、小規模企業では57.3%でした。決して珍しい状態ではありません。値段がつかない要因を放置せず、早めに現状を確認することが、結果的に一番の近道です。