聞き手
最近、知人の経営者から「良さそうな会社を買収したいが、決算書のどこを見ればいいか分からない」と相談されました。売上と利益くらいしか見ていないそうです。
アドバイザー
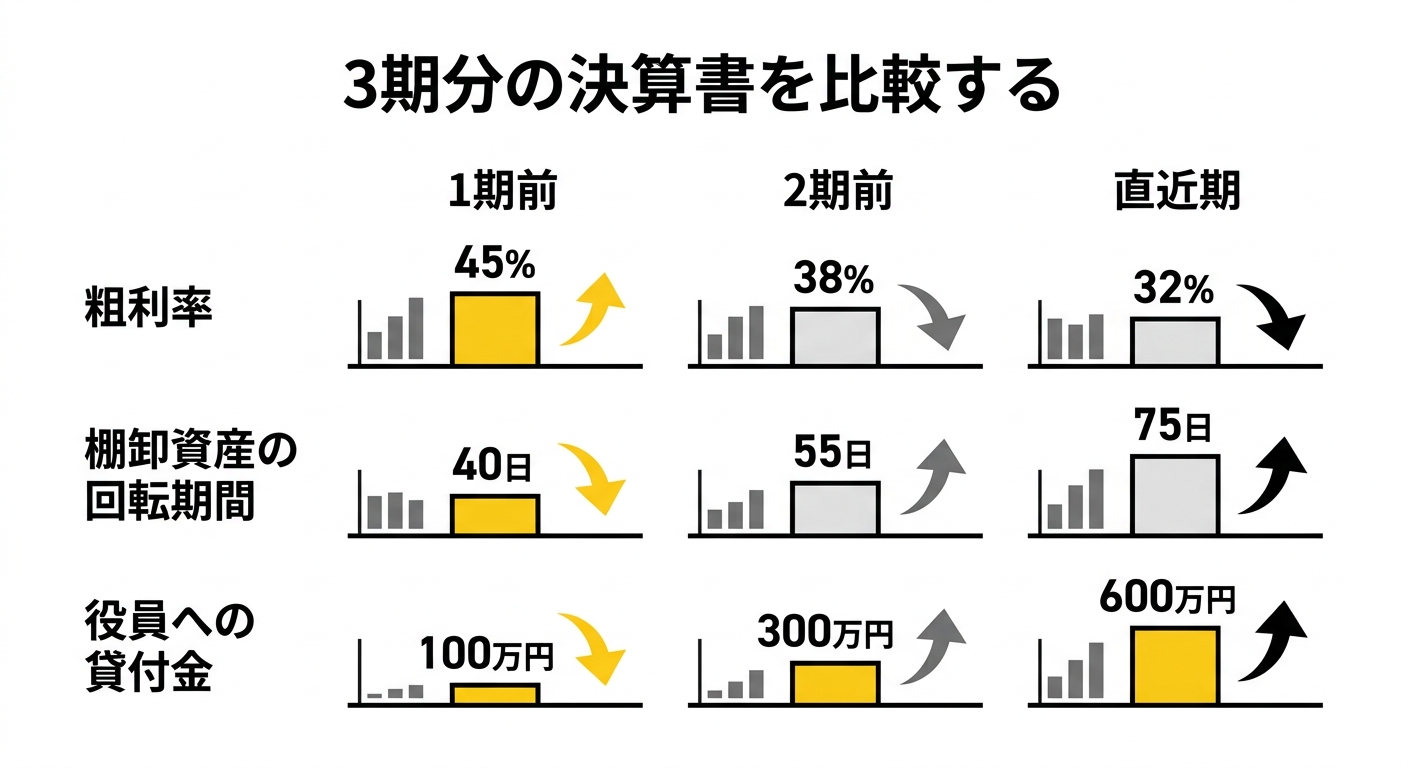
直近1期分だけでは正直厳しいです。たまたま良い年だった可能性も、一時的な要因で悪く見えている可能性も否定できません。買い手が最初に見るべきは、直近3期分を並べたときの「変化」です。売上が伸びているのに利益率だけ下がる、在庫や売掛金だけが売上より速く膨らむ、といった動きは、決算書を良く見せる操作のサインになることがあります。
1期分ではなく3期分の「変化」を見る
聞き手
このセクションでは、3期分をどう並べて見ればいいか教えてください。
アドバイザー
まずは次の3つの指標を、1期前・2期前・直近期の順に並べてみてください。
| 指標 |
見るポイント |
| 粗利率 |
売上高に対する粗利の比率が、説明なく下がり続けていないか |
| 棚卸資産の回転期間 |
在庫が売上の伸びより速いペースで膨らんでいないか |
| 売上債権の回転期間 |
売掛金の回収が年々遅くなっていないか |
聞き手
この3つが同時に悪化している場合は、かなり危ないということですか。
アドバイザー
はい。単独の悪化なら業績要因で説明がつくことが多いですが、複数が同時に悪化している場合は決算書そのものの信頼性を疑う必要があります。次はその中身を詳しく見ていきましょう。
粗利率と回転期間の異常値
聞き手
棚卸資産回転期間が悪化しているというのは、具体的にはどんな状態を指すのでしょうか。
アドバイザー
売上に対して在庫の量が年々増えている状態です。本来は売れ残った在庫を廃棄したり評価を下げたりして損失計上するはずですが、それをせず帳簿上の金額のまま残すと、資産が実態より多く見えます。売上債権回転期間も同様で、回収できていない売掛金を資産のまま残すと、利益が水増しされた形になります。
POINT
決算書だけでは見抜けない部分もある
回転期間の悪化は入り口の合図であって、それだけで粉飾と断定できるものではありません。取引先の支払条件が変わった、季節要因で在庫が積み上がっているといった正当な理由がある場合も多くあります。数字の異常を見つけたら、必ず理由を経営者に確認するのが次のステップです。
アドバイザー
具体的な裏付けのある説明なら安心材料になりますが、あいまいな説明しか返ってこない場合は、デューデリジェンス(買収前の詳細調査)で重点的に確認すべき論点になります。
役員貸付金・仮払金・同族間取引
聞き手
決算書の中で、経営者との間のお金の動きも見た方がいいと聞いたことがあります。
アドバイザー
重要な論点です。役員への貸付金や仮払金が年々膨らんでいる会社は、会社の資金が経営者個人の生活費に流れている可能性があります。中小M&Aガイドラインでも、役員社宅や役員貸付金といった同族関係者との取引は、M&Aの現場で問題になりやすい項目として挙げられています。
私がいちばん危ないと思っているのは、見落としそのものではありません。AIが出した一覧があまりに整っているせいで、誰も確かめないまま話が進むことです。数字を自分の目で突き合わせていなければ、その会社で実際に何が起きているのかを、誰も分かっていない状態で進むことになります。
POINT
役員貸付金は資産ではなく交渉材料として見る
役員貸付金は貸借対照表上では資産に計上されますが、実質的に回収が難しいケースが少なくありません。それだけで買収を見送る理由にはなりませんが、買収価格から差し引くべき交渉材料として扱うのが実務上の基本です。同族間の取引全般について、回収可能性まで含めて確認してください。
アドバイザー
次は、決算書に出てこない負債についても見ておきましょう。
決算書に出てこない負債(簿外債務)
聞き手
決算書に出てこない負債があるという話をよく聞きます。貸借対照表に載っていないなら、見つけようがない気もするのですが。
アドバイザー
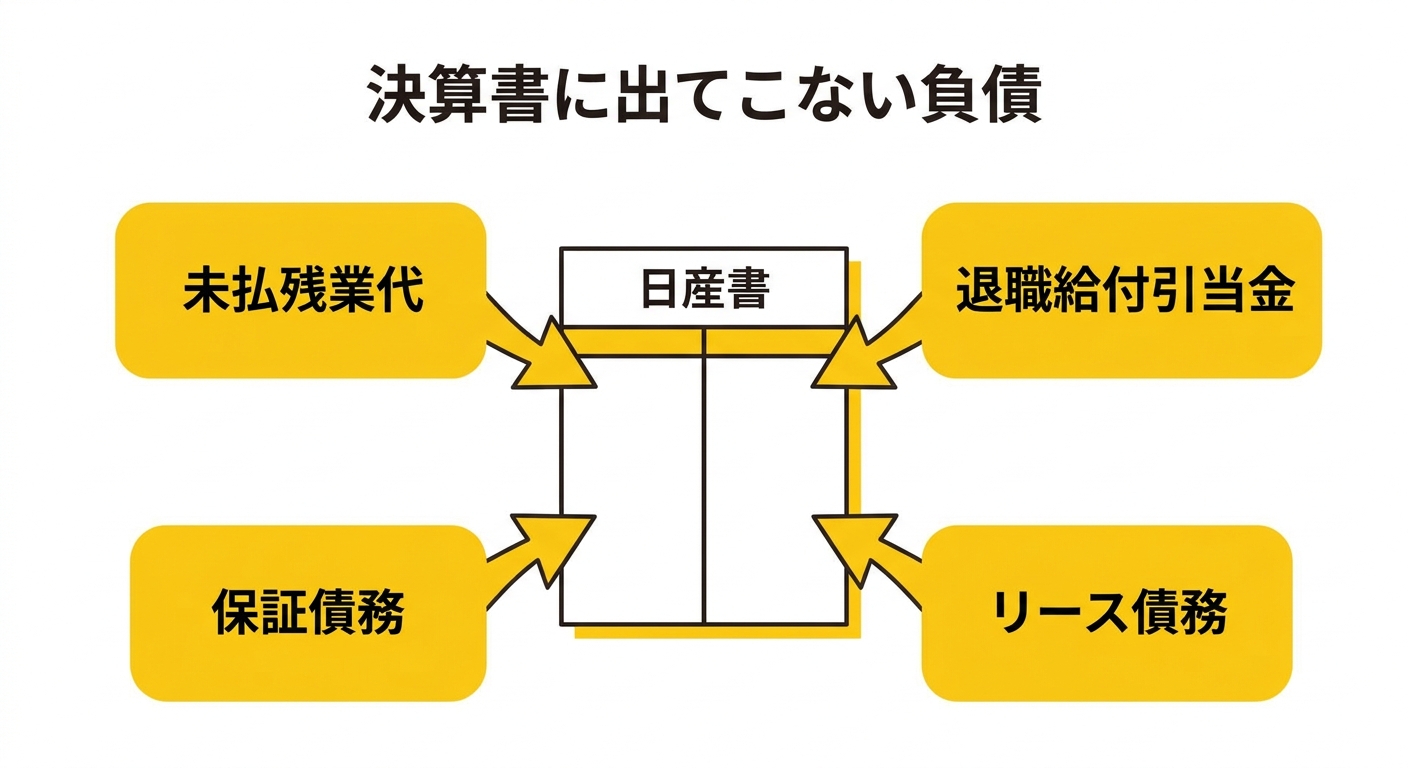
だからこそ注意が必要です。未払いの残業代、退職給付引当金の計上不足、保証債務などは、帳簿には表れないまま後から発覚する「簿外債務」になりやすい項目です。中小M&Aガイドラインでも、未計上の退職給付債務や未払残業代といった簿外債務が、中小企業のM&Aで問題になるケースが多いと整理されています。
CAUTION
株式譲渡は簿外債務を引き継ぐリスクが高くなります
株式譲渡は会社の法人格がそのまま続くため、簿外債務や偶発債務も基本的に引き継ぎます。中小M&Aガイドラインでもこの点は留意点として明記されています。事業譲渡なら引き継ぐ資産・負債を選別できますが、スキームの選択は税務・法務の判断が絡むため、必ず税理士・弁護士にご相談ください。
アドバイザー
こうした負債は、公認会計士や税理士によるデューデリジェンスで見つけるのが基本ですが、その前段階として決算書と確定申告書を突き合わせるだけでも見えてくるものがあります。
申告書との突合とキャッシュフローの確認
聞き手
決算書と確定申告書を突き合わせるというのは、どんな手順で進めればよいのでしょうか。
アドバイザー
買い手が単独でもできる範囲は、おおむね次の順番です。
STEPS
- 直近3期分の決算書と法人税確定申告書の別表を並べ、数字が一致しているか確認する
- 当期利益と営業キャッシュフローの増減を比べ、利益が出ているのに現金が増えていない期がないか確認する
- 売上上位の取引先が、特定の関係者や説明のつかない相手に偏っていないか確認する
- 経常利益が毎期わずかな黒字で着地していないか確認する
- 疑問点が残る場合は、公認会計士・税理士を交えた本格的なデューデリジェンスに進む
聞き手
利益は出ているのにキャッシュが増えないというのは、危険信号なのでしょうか。
アドバイザー
はい。利益とキャッシュフローの動きが長期間ずれている会社は、売上や利益の一部が実際には現金化していない可能性があります。売掛金や在庫の水増しと同じ根っこの問題であることが多いです。
CAUTION
税務判断はこの記事の範囲外です
確定申告書の別表の読み方や、税務上の適否の判断は税理士の専門領域です。ここで紹介しているのはあくまで買い手が最初に確認すべき着眼点であり、最終的な判断は必ず顧問税理士または依頼した会計事務所にご確認ください。
買収を見送る、または条件を見直すべきサイン
聞き手
ここまでの話を、実際に決算書を見るときのチェックリストとして整理してもらえますか。
| 危険信号 |
疑われる問題 |
| 粗利率が説明なく低下し続けている |
値引き販売、原価付替え |
| 在庫・売掛金の回転期間が悪化している |
在庫の水増し、回収不能な売掛金の放置 |
| 役員貸付金・仮払金が増加している |
資金の私的流用、実質的な資産の目減り |
| 利益とキャッシュフローが長期間ずれている |
売上の前倒し計上、粉飾 |
| 経常利益が毎期わずかな黒字 |
赤字回避のための利益調整 |
聞き手
こうしたサインが出ている会社は、そもそも評価額の算定にも影響するということでしょうか。
よくある質問
聞き手
最後に、いくつか確認させてください。決算書を見ただけで粉飾かどうか判断できますか。
アドバイザー
できません。決算書の数字はあくまで入り口で、異常が見つかれば理由を確認し、必要であればデューデリジェンスに進む流れになります。断定は専門家の調査を経てから行うものです。
聞き手
税理士がついている会社なら、粉飾のリスクは低いと考えていいですか。
アドバイザー
税理士が関与していても、経営者から受け取った資料の範囲でしか申告書は作れません。安心材料の一つにはなりますが、それだけで危険信号がないと判断するのは早計です。
聞き手
ありがとうございます。知人にもまず3期分を並べてみるよう伝えます。
アドバイザー
それが一番手軽な出発点です。最終判断は必ず公認会計士や税理士にご確認ください。