聞き手
先日、M&Aの仲介会社から株式譲渡の提案書をもらったんですが、最後のページに「算定株価 9,500万円」とだけ書いてあって、正直どう受け止めればいいのか分からないんです。この金額、妥当かどうかってどうやって確認すればいいんですか。
アドバイザー
よくあるご相談です。提案書に金額だけが書かれていて、計算の根拠が示されていないケースは少なくありません。先にお伝えすると、株価はブラックボックスの数字ではなく、いくつかの決まった式に分解できます。式さえ分かれば、決算書の数字を当てはめて自分で検算できます。
聞き手
検算、自分でできるものなんですか。会計士さんに頼まないといけないと思っていました。
アドバイザー
最終的な判断や細かい調整は専門家の領域ですが、大まかな相場感をつかむだけなら、経営者ご自身の決算書の読み方で十分できます。今日はその式の分解の仕方と、決算書のどこを見ればいいかを一緒に見ていきましょう。
株価は3つの「アプローチ」のどれかで決まっている
アドバイザー
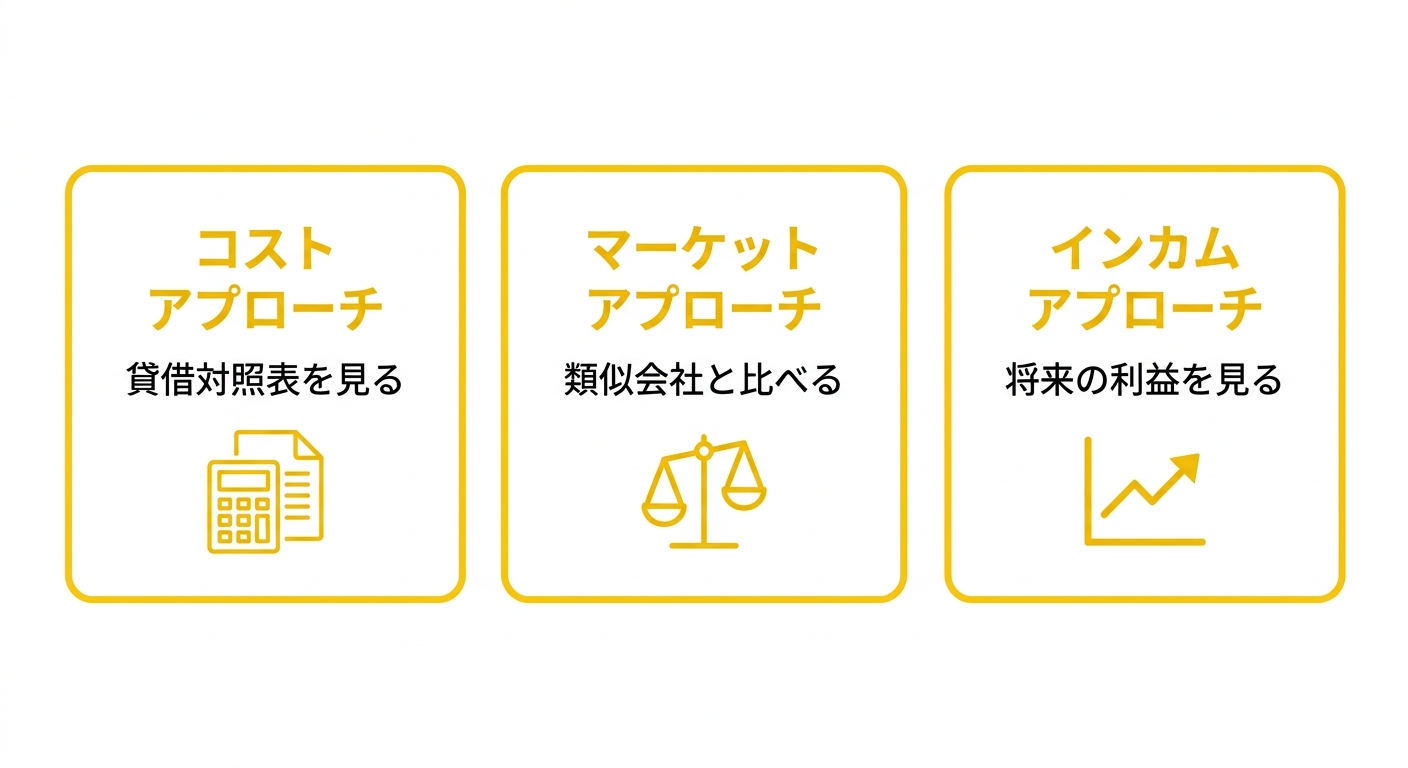
まず前提の話をします。中小企業庁が出している「中小M&Aガイドライン」では、企業の評価方法を3つの考え方に分類しています。コストアプローチ、マーケットアプローチ、インカムアプローチの3つです。
聞き手
急にカタカナが3つ来ましたね。それぞれ何を見ているんですか。
アドバイザー
簡単に言うと、コストアプローチは貸借対照表を見る方法、マーケットアプローチは似た会社の取引価格や株価と比べる方法、インカムアプローチは将来の利益やキャッシュフローを見積もる方法です。中小M&Aガイドラインには、代表的な手法として次のように整理されています。
| アプローチ |
見ているもの |
代表的な手法 |
| コストアプローチ |
貸借対照表の純資産 |
簿価純資産法、時価純資産法 |
| マーケットアプローチ |
類似の上場企業や取引事例 |
市場株価法、マルチプル法(EV/EBITDA倍率法など) |
| インカムアプローチ |
将来の収益・キャッシュフロー |
DCF法、収益還元法 |
聞き手
なるほど、切り口が全然違うんですね。うちに提示された9,500万円は、このどれかで計算されているということですか。
アドバイザー
そうです。中小M&Aガイドラインには「中小M&Aでは、簿価純資産法、時価純資産法、類似会社比較法(マルチプル法)といったバリュエーションの手法により算定した株式価値・事業価値を基に譲渡額を交渉するケースが多い」とあります。つまり実務では、コストアプローチとマーケットアプローチが使われる場面が多いということです。DCF法のようなインカムアプローチは、事業計画書の精度が求められるため、初期の提案段階ではあまり使われません。
聞き手
じゃあ、まずはコストアプローチの方から検算してみたいです。
中小企業でよく使われる「年買法」を式に分解する
アドバイザー
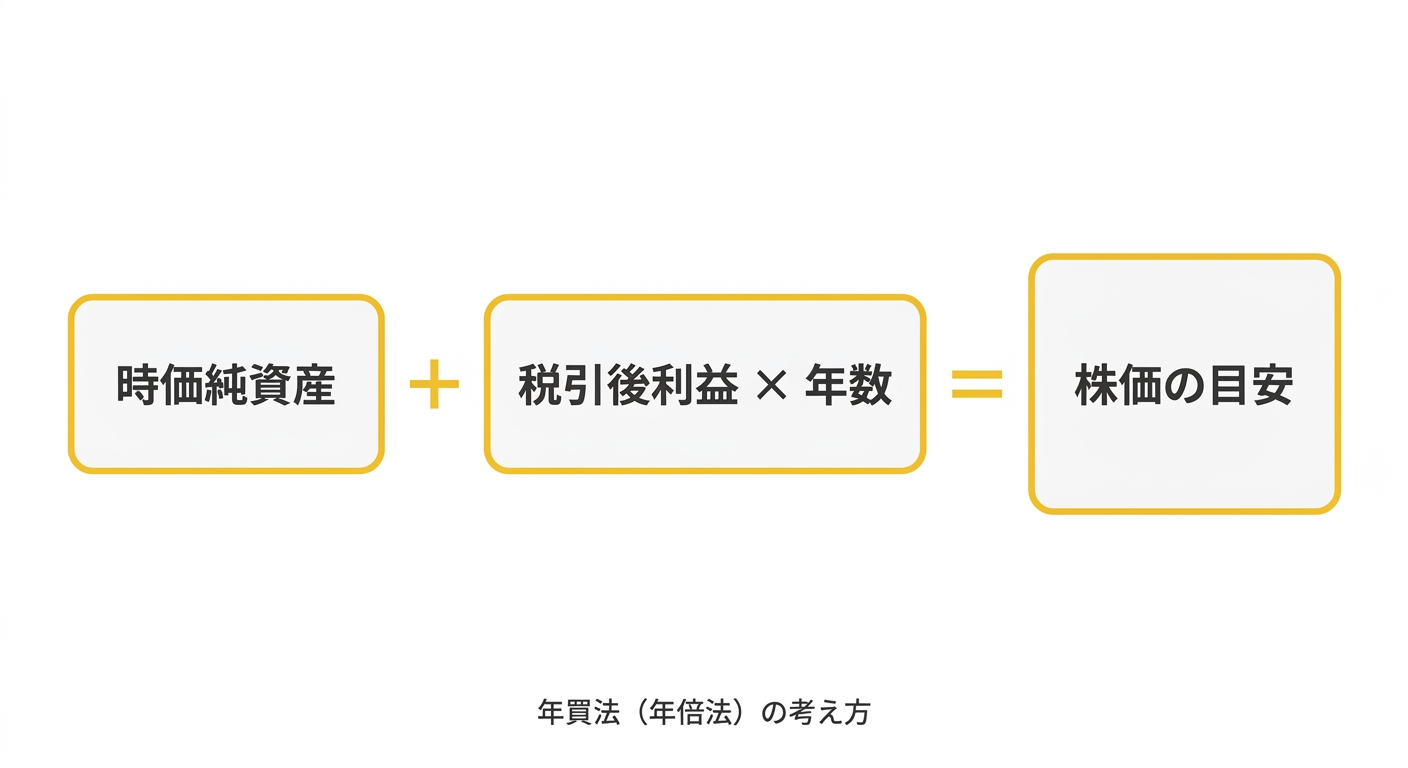
このセクションでは、実務で最もよく使われる「年買法(年倍法)」という手法を分解します。時価純資産法の弱点を補うために、実務の現場で広く使われてきた計算方法です。
アドバイザー
時価純資産法は貸借対照表しか見ないので、会社の将来性やブランド力、取引先との関係といった無形の価値が反映されません。ガイドラインでも「企業の将来にわたる収益性・営業権が株式価値に反映されないため、算定される株式評価額の妥当性を欠く可能性がある」と指摘されています。そこで、時価純資産に利益の数年分を上乗せするのが年買法です。
聞き手
式で見るとシンプルですね。「時価純資産」と「税引後利益×年数」を足すだけ。
アドバイザー
はい。この「年数」の部分が交渉のポイントになります。ガイドラインには「加算対象とする利益の種類(税引後利益又は経常利益等)及び年数(通常1年〜3年)は事例ごとに異なり、交渉によって決まるケースが多い」と書かれています。一方で、実務では「営業利益×2〜5年分」とする例もあり、年数の幅にはかなり開きがあると考えておいた方がいいです。
聞き手
年数が1年違うだけで、金額はけっこう変わりそうですね。
アドバイザー
その通りです。だからこそ、提示された株価がどの年数を使って計算されているのかを確認することが、検算の第一歩になります。次のセクションで、架空の数字を使って実際にやってみましょう。
架空の数字で年買法を検算してみる
アドバイザー
ここからは、実在の会社とは関係のない架空の数字を使って説明します。仮に「架空商事株式会社」という会社があるとします。決算書から読み取れる数字を、次のように仮定します。
| 項目 |
架空の数値 |
| 時価純資産(資産・負債を時価に置き直した純資産) |
6,000万円 |
| 直近期の営業利益 |
1,800万円 |
| 実効税率(仮定) |
30% |
| 税引後利益(営業利益×0.7で概算) |
1,260万円 |
聞き手
税引後利益は、営業利益から税金分を引いた金額ということですね。
アドバイザー
おおまかに言えばそうです。正確な税額は税理士に確認が必要ですが、相場感をつかむだけならこの概算で十分です。この数字を、先ほどの式に当てはめてみます。年数はガイドラインが示す「1年〜3年」のレンジで計算してみましょう。
| 加算する年数 |
計算式 |
株価の目安 |
| 1年 |
6,000万円 + 1,260万円 × 1 |
7,260万円 |
| 2年 |
6,000万円 + 1,260万円 × 2 |
8,520万円 |
| 3年 |
6,000万円 + 1,260万円 × 3 |
9,780万円 |
聞き手
提示された9,500万円は、ちょうど2年から3年の間くらいに入りますね。
アドバイザー
そうです。年買法で見る限り、提示額はレンジの中に収まっているので、極端に高い、あるいは低いという水準ではなさそうです。ただし、これだけで「妥当」と言い切るのは早いです。年買法はあくまで一つの物差しなので、別の物差しでも確認してみましょう。
POINT
年買法を検算するときのチェックポイント
- 時価純資産の中身: 決算書の簿価そのままではなく、含み損益(不動産や有価証券の評価差額など)を反映した数字になっているか確認します
- 利益の種類: 「営業利益」なのか「経常利益」なのか「税引後利益」なのかで金額が変わるので、提案書のどの利益をベースにしているか確認します
- 年数の根拠: なぜその年数(1年なのか5年なのか)を採用したのか、仲介会社や相手方に理由を聞きます
アドバイザー
もちろんです。ガイドラインにも「年数は事例ごとに異なり、交渉によって決まる」と明記されているので、根拠を確認するのは自然な質問です。答えられない場合は、そもそも精緻な検討をしていない可能性があります。
もう一つの物差し「EV/EBITDA倍率法」でも確認する
聞き手
年買法だけじゃなくて、別の方法でも確認した方がいいということですね。
アドバイザー
はい。マーケットアプローチの代表格である「EV/EBITDA倍率法」も見てみましょう。これは類似する上場企業の倍率を参考に、対象企業の事業価値を推定する方法です。手順は2段階です。まず、類似する上場企業を複数選び、各社の事業価値(EV)をEBITDAで割った倍率を出して平均します。次に、その平均倍率を対象企業のEBITDAに掛けて、対象企業の事業価値(EV)を出します。
アドバイザー
営業利益に減価償却費を足し戻した数字です。設備投資の負担が大きい会社でも、現金ベースの稼ぐ力が比較しやすくなる指標だと考えてください。架空商事の場合、営業利益1,800万円に減価償却費400万円を足すと、EBITDAは2,200万円になります。
| 項目 |
架空の数値 |
| 営業利益 |
1,800万円 |
| 減価償却費 |
400万円 |
| EBITDA(営業利益+減価償却費) |
2,200万円 |
| 現預金 |
2,500万円 |
| 有利子負債 |
1,200万円 |
アドバイザー
そうです。簡易的な計算式として「EBITDA×3〜8倍+現預金-有利子負債」という形がよく紹介されています。倍率の幅が広いので、下限と上限の両方で計算してみます。
| 倍率 |
EV(EBITDA×倍率) |
株式価値の目安(EV+現預金-有利子負債) |
| 3倍 |
6,600万円 |
7,900万円 |
| 8倍 |
17,600万円 |
18,900万円 |
聞き手
レンジが7,900万円から1億8,900万円って、かなり幅がありますね……。これだと判断材料になるんでしょうか。
アドバイザー
正直に言うと、この方法単独では判断材料として弱いです。倍率3倍から8倍というのはかなり大まかな目安で、業種や会社の規模によって使うべき倍率は変わります。ここで大事なのは、レンジの幅そのものよりも、年買法で出した9,500万円がこのレンジの中に収まっているかどうかです。今回の場合は収まっているので、大きく外れた提示ではないと言えます。
聞き手
複数の方法で計算して、重なっているところを見る、という考え方ですね。
アドバイザー
まさにそうです。1つの式だけで判断すると、その式の前提条件に振り回されてしまいます。時価純資産と営業権の考え方をもう少し詳しく知りたい方は、時価純資産と営業権の考え方の記事も参考にしてください。
事業計画がついた提案の場合はどう見るか
聞き手
買い手側から、3年分の事業計画をつけて株価を提示された場合はどうなるんですか。
アドバイザー
その場合はインカムアプローチ、具体的にはDCF法が使われている可能性があります。将来のキャッシュフローを、割引率を使って現在の価値に置き直す方法です。ガイドラインでは「様々な前提条件を置くことが求められ、その前提条件(割引率、成長率、リスクプレミアム、残存価値等)次第で結果が大きく異なる」と説明されています。
聞き手
前提条件次第で結果が変わるというのは、ちょっと心配になりますね。
アドバイザー
だからこそ、事業計画の中身を確認することが重要です。売上の伸び率や利益率の前提が、これまでの実績と比べて急に楽観的になっていないか、まず確認してください。
POINT
事業計画つきの提案を受け取ったときの確認ポイント
- 過去の実績との整合性: 直近3期の売上・利益の伸びと、計画の前提がかけ離れていないか確認します
- 割引率の根拠: なぜその割引率を使ったのか、算定した側に説明を求めます
- 楽観シナリオと悲観シナリオ: 1つの数字だけでなく、シナリオの幅を示してもらえないか相談します
聞き手
1つの数字だけを信じ込まない、というのはここでも同じですね。
アドバイザー
そのとおりです。DCF法は理論的には精緻ですが、前提の置き方次第でいくらでも結果が動く手法でもあります。年買法やEV/EBITDA倍率法で作ったレンジと、DCF法の結果が大きくかけ離れていないかを照らし合わせる使い方が実務的です。事業計画が付いた提案を受け取ったときほど、複数の手法を並べて見る意味が大きくなります。
決算書のどこを見れば、この数字が作れるか
アドバイザー
ここまでの計算で使った数字を、実際の決算書のどこから拾えばいいかを整理します。
STEPS
- 貸借対照表で純資産を確認する: 決算書の貸借対照表にある「純資産の部」の合計額が出発点になります。ただしこれは簿価(帳簿上の価格)です
- 含み損益を洗い出す: 保有している不動産や有価証券、保険積立金などに含み益・含み損がないか確認します。ここを調整したものが「時価純資産」です
- 簿外債務がないか確認する: 未払残業代や退職給付債務など、決算書に載っていない負債がないかを確認します。これは税理士や公認会計士の調査(デュー・ディリジェンス)が必要な領域です
- 損益計算書で利益を確認する: 営業利益、経常利益、税引後利益のうち、提示された株価がどれを使っているかを確認します
- 一時的な損益を除く: 特別利益や、オーナー個人の費用が会社の経費に混ざっていないかを確認し、通常の収益力(正常収益力)に補正します
聞き手
5番目の「オーナー個人の費用」というのは、どういうことですか。
アドバイザー
中小企業だと、経営者の自宅の家賃や個人的な保険料が会社の経費として処理されているケースがあります。これを利益に足し戻すと、会社本来の稼ぐ力がもっと大きく見えることがあります。逆に、一時的な補助金収入や資産売却益が利益に混ざっていると、実態より大きく見えてしまいます。この補正の作業を「正常収益力への修正」と呼びます。
CAUTION
この補正は自己判断で完結させない
含み損益の算定や正常収益力への修正は、会計・税務の専門知識が必要な領域です。数字の当たりをつけるところまでは経営者ご自身でもできますが、最終的な金額の確定は税理士や公認会計士にご相談ください。
検算してみて分かること、分からないこと
聞き手
ここまでやってみて、うちの9,500万円はどう評価すればいいんでしょうか。
アドバイザー
年買法でもEV/EBITDA倍率法でも、レンジの中に収まっていました。この結果から言えるのは、相場から極端に外れた提示ではなさそうだということです。ただし、これは「妥当だと証明された」ということとは違います。検算で分かるのは「大きく外れていないか」という当たりの部分までです。含み損益の正確な金額、簿外債務の有無、正常収益力への補正といった細かい部分は、決算書の数字だけでは分かりません。ここは専門家による調査(デュー・ディリジェンス)が必要な領域です。
聞き手
じゃあ、経営者が自分でできる範囲というのは、あくまで最初のスクリーニングということですね。
アドバイザー
その理解で合っています。相手の提示額が相場からかけ離れていないかを確認し、質問すべきポイントを見つけるところまでが、経営者ご自身でできる検算の役割です。そこから先の精緻な評価は専門家に委ねるべきです。株価がつかない、あるいは低く出てしまう理由については、あなたの会社に値段がつかない理由の記事でも扱っていますので、あわせて読んでみてください。
AIに検算をやらせてみて分かったこと
聞き手
この計算、AIにやらせることってできるんですか。
アドバイザー
実際にやってみたことがあります。決算書のPDFを読み込ませて、時価純資産や営業利益の数字を抜き出させ、年買法とEV/EBITDA倍率法で計算させる、という流れです。数字を抜き出す作業と、式に当てはめて計算する作業は、AIの方が人より速く、計算ミスもほぼありません。何パターンもの年数・倍率で一気に試算できるのも助かります。一方で、含み損益の算定や、どの費用がオーナー個人の支出なのかという判断は、AIには任せられませんでした。決算書の勘定科目内訳明細書を見ながら、「この保険料は会社のためのものか、経営者個人のためのものか」を判断するには、その会社の実態を知っている人の目が必要です。
聞き手
AIが計算して、人が中身を見て判断する、という役割分担ですね。
アドバイザー
そのとおりです。AIは式の組み立てと計算のスピードを担当し、何を「正常な利益」とみなすかという判断は、人が決算書の中身を見て行うべきだと考えています。収支シミュレーションをAIで検算する話は、収支シミュレーションをAIで検算するの記事で詳しく扱っています。
妥当性を確認する5つのステップ
アドバイザー
最後に、提示された株価を確認する手順を整理しておきます。
STEPS
- 提示された株価が、どの手法(年買法なのかマルチプル法なのか)で計算されているかを相手に確認する
- その手法で使われている利益の種類(営業利益・経常利益・税引後利益)と年数・倍率の根拠を確認する
- 自社の決算書から時価純資産と利益を拾い、同じ式で自分でも計算してみる
- できれば2つ以上の手法で計算し、結果が近い範囲に収まっているかを確認する
- 含み損益や簿外債務、正常収益力への補正が必要な部分は、税理士・公認会計士に確認する
聞き手
1つの数字を鵜呑みにするんじゃなくて、複数の角度から見るということですね。
アドバイザー
そうです。1つの式の結果だけを見て一喜一憂しないことが大切です。提示された株価が交渉のたたき台であることを理解した上で、質問すべきポイントを整理する。それが検算の目的です。
CAUTION
この記事の数字だけで契約の可否を判断しない
本記事の数値例はすべて架空のものであり、実在の会社・取引を示すものではありません。また、企業価値評価や契約条件の最終判断は、税理士・公認会計士・弁護士など専門家への相談が前提となります。本記事は判断の材料を整理するためのものであり、断定的な助言を行うものではありません。
3つの手法を並べて振り返る
アドバイザー
最後に、今日確認した3つの手法を1枚の表にまとめておきます。提案書を受け取ったときに、この表を思い出してもらえればと思います。
| 手法 |
主な計算式 |
得意なこと |
苦手なこと |
| 年買法(コストアプローチ) |
時価純資産+税引後利益×年数 |
計算がシンプルで相場感をつかみやすい |
年数の根拠がやや恣意的になりやすい |
| EV/EBITDA倍率法(マーケットアプローチ) |
EBITDA×倍率+現預金-有利子負債 |
市場の相場観を反映しやすい |
倍率の幅が広く、単独では判断しにくい |
| DCF法(インカムアプローチ) |
将来キャッシュフローを割引率で現在価値化 |
将来の収益力を反映できる |
前提条件次第で結果が大きく変わる |
聞き手
この3つを並べて、重なっているところを見る。今日はそれがよく分かりました。次は、うちの決算書を引っ張り出して、実際にやってみます。
よくある質問
聞き手
最後にいくつか気になっていることを聞いてもいいですか。
聞き手
年買法とEV/EBITDA倍率法、結果がずれていたらどうすればいいんですか。
アドバイザー
珍しいことではありません。前提条件や使っている利益の種類が違えば、当然ずれます。ずれが大きい場合は、どちらの前提が自社の実態に近いかを、相手方や専門家と一緒に確認するのが次のステップです。
聞き手
仲介会社が出してきた株価の計算根拠を見せてもらえない場合はどうすればいいですか。
アドバイザー
根拠を尋ねること自体は当然の権利です。ガイドラインでも、仲介者は確定的なバリュエーションではない旨を依頼者に明示する必要があるとされています。説明を求めても曖昧な回答しか返ってこない場合は、セカンドオピニオンとして別の専門家に相談することも検討してください。
聞き手
DCF法は中小企業のM&Aでは使わないんですか。
アドバイザー
使われないわけではありませんが、事業計画書の精度が必要になるため、初期の提示段階ではあまり使われません。交渉が進んで事業計画の検討が深まった段階で、参考値として使われることはあります。
聞き手
自分で検算した結果を、そのまま交渉の材料にしてもいいんでしょうか。
アドバイザー
相場観をつかむ材料としては十分に使えます。ただし「この数字が正しいから、この金額でお願いします」と断定的に主張する使い方はおすすめしません。「この式で計算すると、この年数を使った場合とこの倍率を使った場合でこれくらいの幅になりますが、御社の算定ではどの前提を使われたんでしょうか」と、質問の形で相手に投げかける方が、建設的な対話につながります。
聞き手
今日で、提示された金額を鵜呑みにせず、自分でも一度計算してみようという気になりました。
アドバイザー
それで十分です。すべてを自分で判断する必要はありません。大まかな相場感をつかんで、質問すべきポイントを整理する。そこまでできれば、専門家との会話もずっと具体的になります。分からない部分は遠慮なく税理士や公認会計士にご確認ください。
QUESTION
提示された金額の根拠を、あなたは相手に聞きましたか。
SOURCES
公開 2026.09.21更新 2026.10.09文 NEW ORDER JOURNAL 編集部