聞き手
相手企業から今後5年間の収支シミュレーションが送られてきました。売上も利益もきれいな右肩上がりなのですが、そのまま信じてよいものでしょうか。
アドバイザー
そのまま信じるのは避けたほうがよいです。事業計画は作った側の希望が混じりやすい資料です。今日は、その数字を自分で検算するためにAIをどう使うか、という話をします。
聞き手
検算というと、公認会計士さんに頼む財務デューデリジェンスのようなものですか。
アドバイザー
目的は近いですが、規模が違います。財務デューデリジェンスは専門家に費用を払って行う本格的な調査です。今日話すのは、その手前でオーナー自身が行う一次チェックだと考えてください。
| 比較項目 |
財務デューデリジェンス |
AIによる一次チェック |
| 実施する人 |
公認会計士等の専門家 |
オーナー自身 |
| 費用の発生 |
専門家への報酬が発生する |
追加の外部費用はかからない |
| 目的 |
簿外債務・偶発債務まで含めた精査 |
数字の整合性を洗い出す入口 |
なぜ「もらった数字」をそのまま信じてはいけないのか
アドバイザー
中小企業庁の中小M&Aガイドラインには、専門家費用をかけた本格的な財務デューデリジェンスを行わず、譲り渡し側の数年分の税務申告書の確認とヒアリングだけで済ませることもあると書かれています。事業計画の数字が検証されないまま契約に進むケースは、珍しくありません。
聞き手
それは不安になる話ですね。数字が甘いまま契約すると、どうなるんですか。
アドバイザー
同じガイドラインでは、契約後のトラブルの原因として当初見込んでいたバリュエーション(企業価値評価額)に見合った収益が実現しない場合が挙げられています。計画と実績のズレが、後になって対立に発展しやすいということです。契約前の段階で数字の作りを確かめておく価値があります。
AIに読み込ませる前にやっておくこと
アドバイザー
受け取ったExcelやPDFを、そのままAIツールにアップロードしないでください。社名や取引先名を「A社」「B社」のように置き換え、金額の表だけを抜き出してから読み込ませます。
聞き手
なぜそこまでするんですか。表を読み込ませたほうが早い気がします。
アドバイザー
相手企業の実名や取引先名が入ったまま社外のAIサービスに投げると、相手の秘密保持義務や自社の守秘義務に反するおそれがあります。多くの生成AIサービスは、入力内容を学習に利用する設定になっていることがあります。
CAUTION
機密情報の取り扱いに注意
交渉中の相手企業から受け取った資料には社外秘の情報が含まれます。社名・取引先名・従業員個人の情報を伏字にしてからAIに読み込ませてください。利用するAIサービスが、入力データを学習に使わない設定になっているかも確認しておきましょう。
AIにやらせる4つの検算
アドバイザー
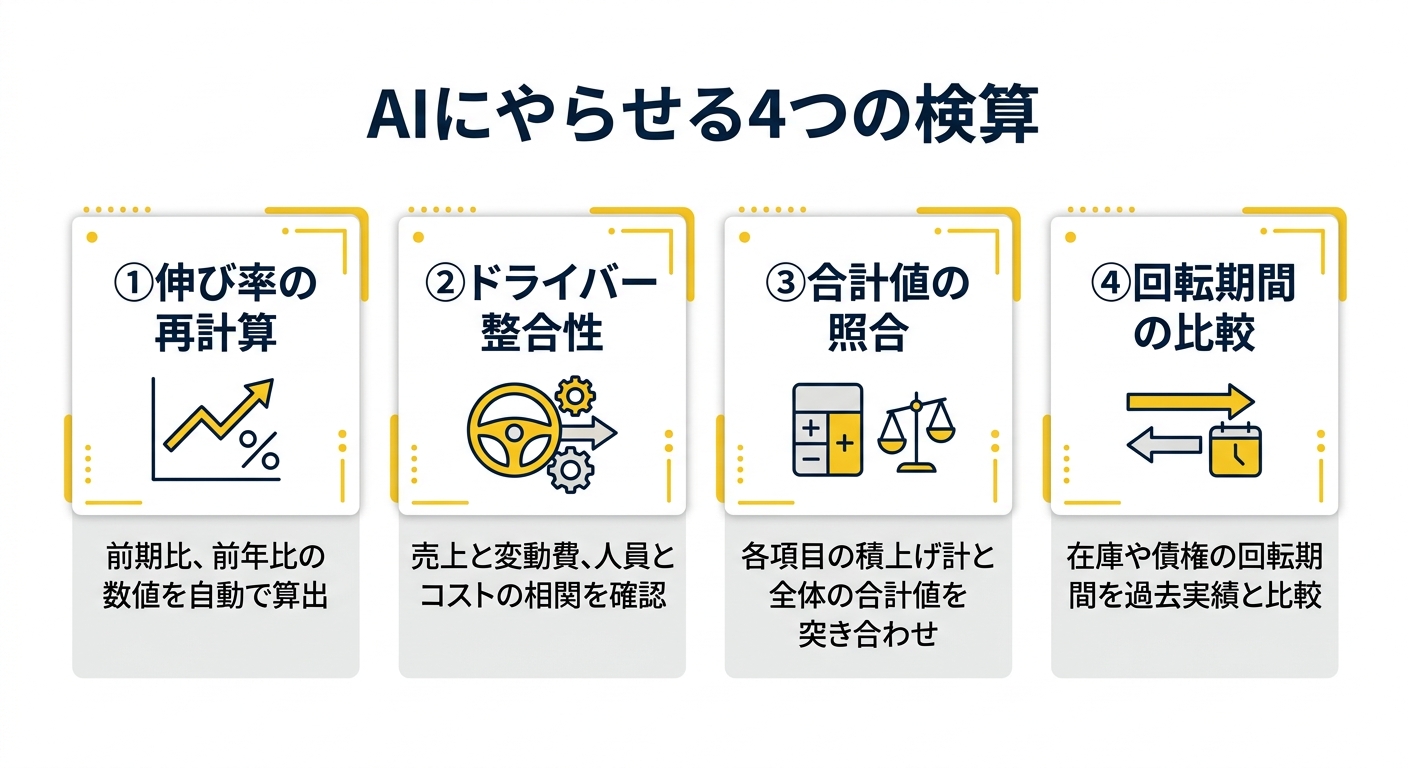
AIに丸ごと「この計画は正しいですか」と聞いても、良い答えは返ってきません。4つの具体的な作業に分けて指示するのがコツです。
STEPS
- 各年度の対前年伸び率を計算させる。売上高、原価、人件費、営業利益を年度ごとに並べ、前年比の伸び率を機械的に算出させます。
- 費目とドライバーの整合性を確認させる。売上高が伸びる計画なのに原価率が過去と同じ水準のまま据え置かれていないかを洗い出させます。
- 部門別計画と全社計画の合計を突き合わせる。部門ごとの積み上げが全社の数字と一致しているかを照合させます。
- 回転期間など運転資本まわりの指標を前年と比較させる。売上債権や在庫の回転期間が不自然に変化していないかを確認させます。
聞き手
この4つは、専門家が財務デューデリジェンスでやっていることに近いんですか。
アドバイザー
その通りです。M&A支援の実務解説でも、事業計画の分析として費目ごとの伸び率が外部環境や過去実績と整合しているか、回転期間が過年度から計画にかけて一致しているかを確認する手順が紹介されています。専門家の作業の考え方を、AIで再現していると考えてください。
POINT
架空の例で見る、AIが拾う矛盾
架空の例です。電子部品の卸売業を営むX社の計画では、売上高が5年間で3億円から4.8億円に伸びる一方、原材料費の対売上高比率は過去3期と同じ42%のまま据え置かれていました。仕入先の価格は上昇基調にあると聞いていたため、この2つをAIに並べて確認させると、「原材料の仕入価格が上がる前提と、原材料費率が変わらない計画は矛盾している可能性があります」という指摘が返ってきます。正しいかどうかを決めるのは自分ですが、どこを疑えばいいかをAIが先に教えてくれるのは助かる部分です。
AIは単純な計算を間違えます。しかも自信のある口調のまま間違えるので、表が整っているほど、そのまま信じたくなります。私が怖いのは、間違いそのものより、誰も気づかないまま計画が動き出すことです。表の中から1つ選んで、自分で電卓を叩いてください。
AIが得意なこと、苦手なこと
聞き手
矛盾が見つかったら、その場でAIに「この計画はおかしい」と判断してもらってもいいんですか。
アドバイザー
そこが注意してほしい境界線です。AIが得意なのは数字同士の整合性を洗い出すことで、その前提が現実として妥当かどうかを判断することはできません。市場が今後10%伸びるという前提が業界の実感に合っているかどうかは、その業界を知る経営者の判断領域です。
| AIが得意なこと |
AIが苦手なこと |
| 年度別の伸び率・比率の計算 |
前提そのものが妥当かどうかの判断 |
| 費目とドライバーの整合性チェック |
業界特有の相場観・肌感覚 |
| 部門計画と全社計画の合計照合 |
元の会計帳簿まで踏み込んだ粉飾の発見 |
| 回転期間など指標の前年比較 |
税務・法務上の最終判断 |
POINT
AIの役割は計算、判断は自分の仕事
今日の話を一言でまとめると、AIに渡してよいのは計算の部分だけです。前提が正しいかどうかの判断、業界の相場観との照合、粉飾の有無の確認は、経営者自身の経験と専門家の目に委ねる領域です。この線引きを取り違えると、AIの答えをそのまま鵜呑みにしてしまう危険があります。
聞き手
数字が意図的に操作されている、いわゆる粉飾のようなケースはAIで見抜けますか。
アドバイザー
見抜けないことが多いです。中小M&Aガイドラインでは、税理士が期末在庫の操作や売上の水増しといった不正会計を確認した場合には是正を助言する義務があると定められています。これは元の会計帳簿や証憑まで踏み込んで初めて分かることで、渡された表の数字だけを見ているAIには確認する手段がありません。
CAUTION
検算は最終判断ではありません
ここで行う検算は、あくまで契約前の一次チェックです。数字の整合性に問題がないからといって、事業計画の妥当性が保証されるわけではありません。最終的な評価や税務上の判断は、公認会計士や税理士にご相談ください。税額の計算や粉飾の有無の判断は、AIはもちろん私たちアドバイザーの独断で行ってよい領域でもありません。
検算のあとにすること
アドバイザー
中小企業庁の中小PMIガイドラインでは、事業計画は作って終わりではなく、計画に基づいて予実管理を行い、必要に応じて見直すことが重要だとされています。契約前の検算と同じ視点を、契約後の予実チェックにも使えます。
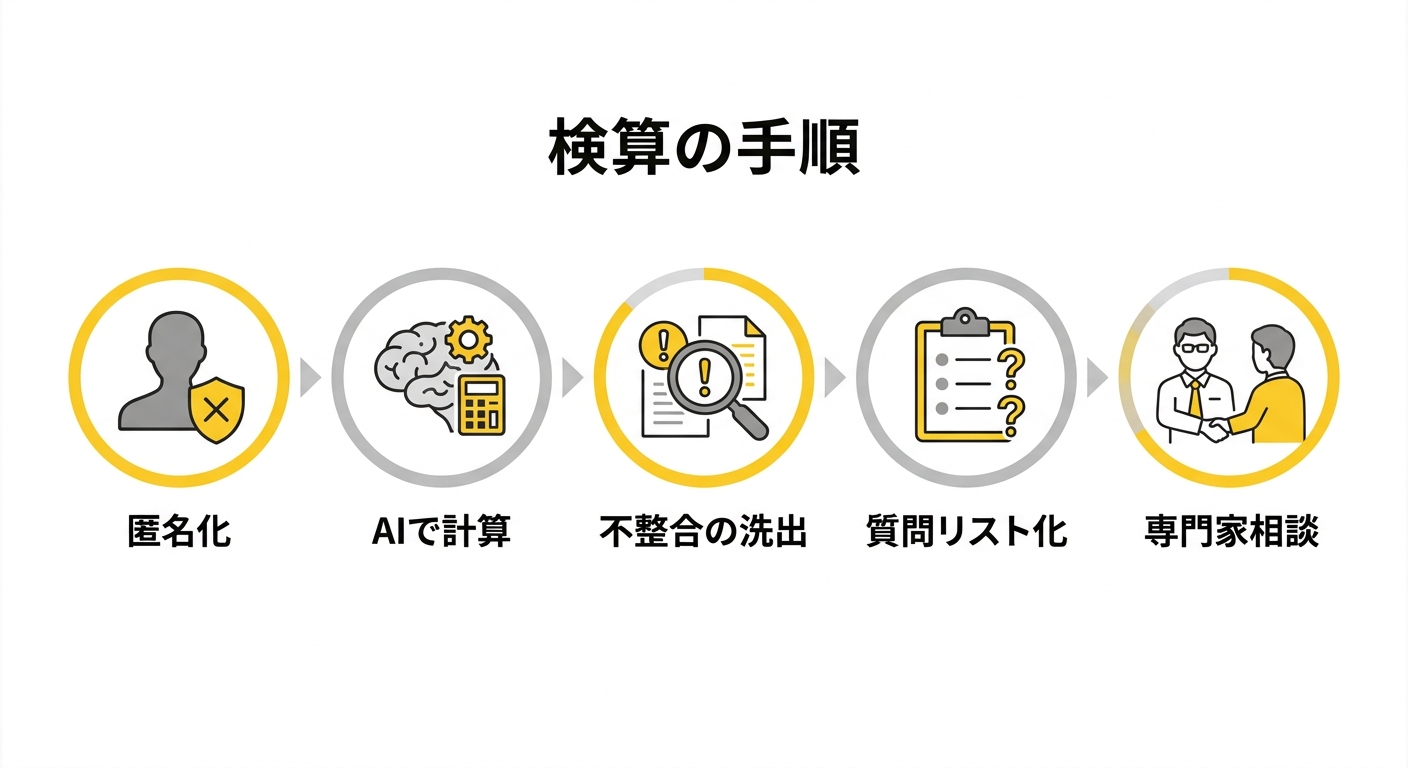
| 順番 |
やること |
| 1 |
固有名詞を伏せた、数字だけの表を作る |
| 2 |
AIに伸び率・比率・合計値・回転期間を計算させる |
| 3 |
不整合の一覧をもらい、正誤の判断は自分で行う |
| 4 |
金額の影響が大きい論点だけを相手への質問リストにする |
| 5 |
税務・法務に関わる論点は税理士・弁護士に相談する |
聞き手
最後の質問リストにする、という部分が大事な気がします。
アドバイザー
その通りです。AIが見つけた違和感をそのまま相手にぶつけると角が立つこともあります。「この前提について教えてください」という質問の形に整えてから伝えるのが実務的な使い方です。
関連記事
聞き手
検算した数字が、会社の値段としてどう反映されているのかも気になります。
よくある質問
聞き手
無料のAIチャットサービスを使っても大丈夫ですか。
アドバイザー
サービスによって入力内容の取り扱いが異なります。契約前の機密情報を扱う以上、入力データを学習に使わない設定があるサービスを選ぶことをおすすめします。
聞き手
AIが不整合を1件も見つけなかった場合、その計画は安心してよいということですか。
アドバイザー
そこまでは言えません。AIが見つけられるのは表に出ている数字同士の矛盾だけで、不整合が見つからないことは計画が正しいことの証明にはなりません。金額の大きい案件では専門家の関与を検討してください。