会社の値段
売ると
利益を
IN BRIEF
- 買い手は
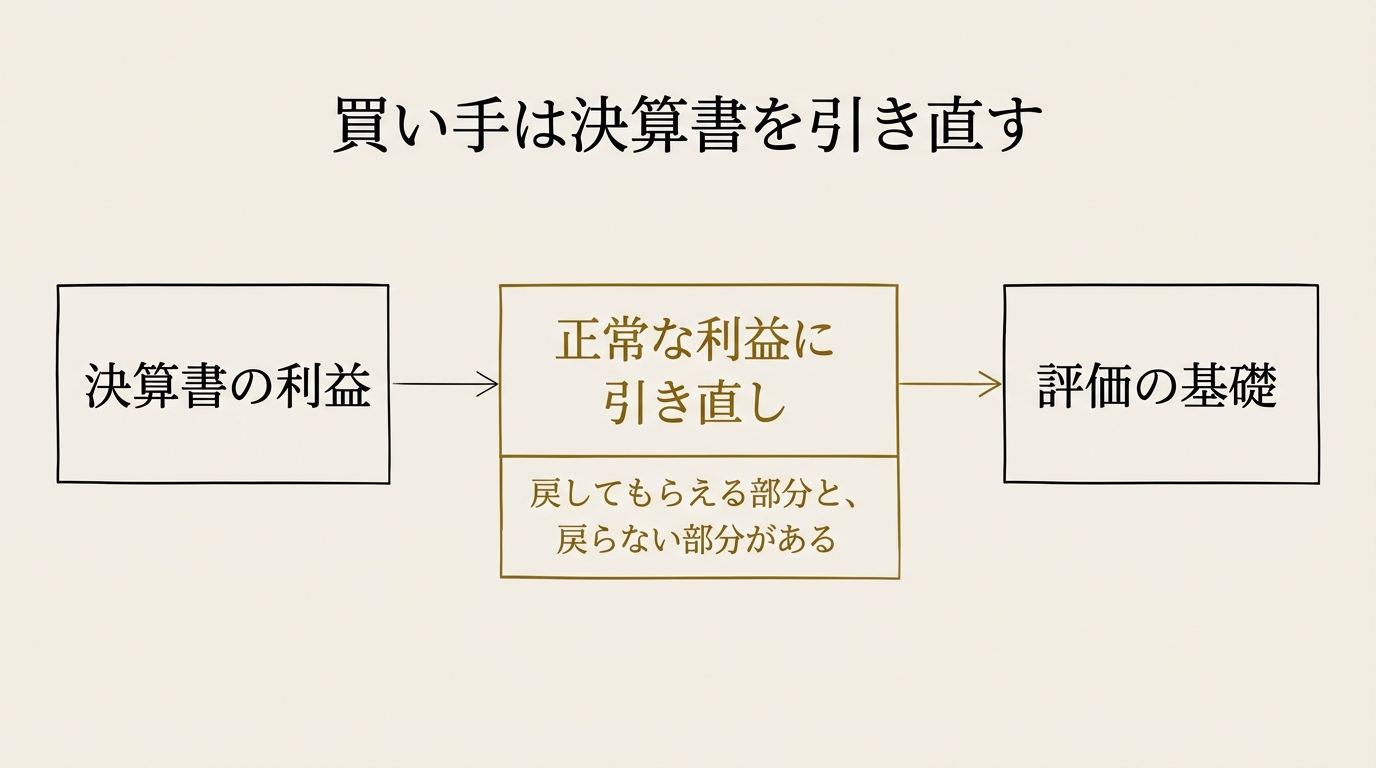
決算書の 利益を そのまま 使わず、 後任の 報酬などを 置いた 正常な 利益に 引き直す。 - 利益を
抑えた 分が 戻るのは、 理由と 証拠を 示せた 部分だけ。 第三者への 売却では 値段に 響く。 - 親族に
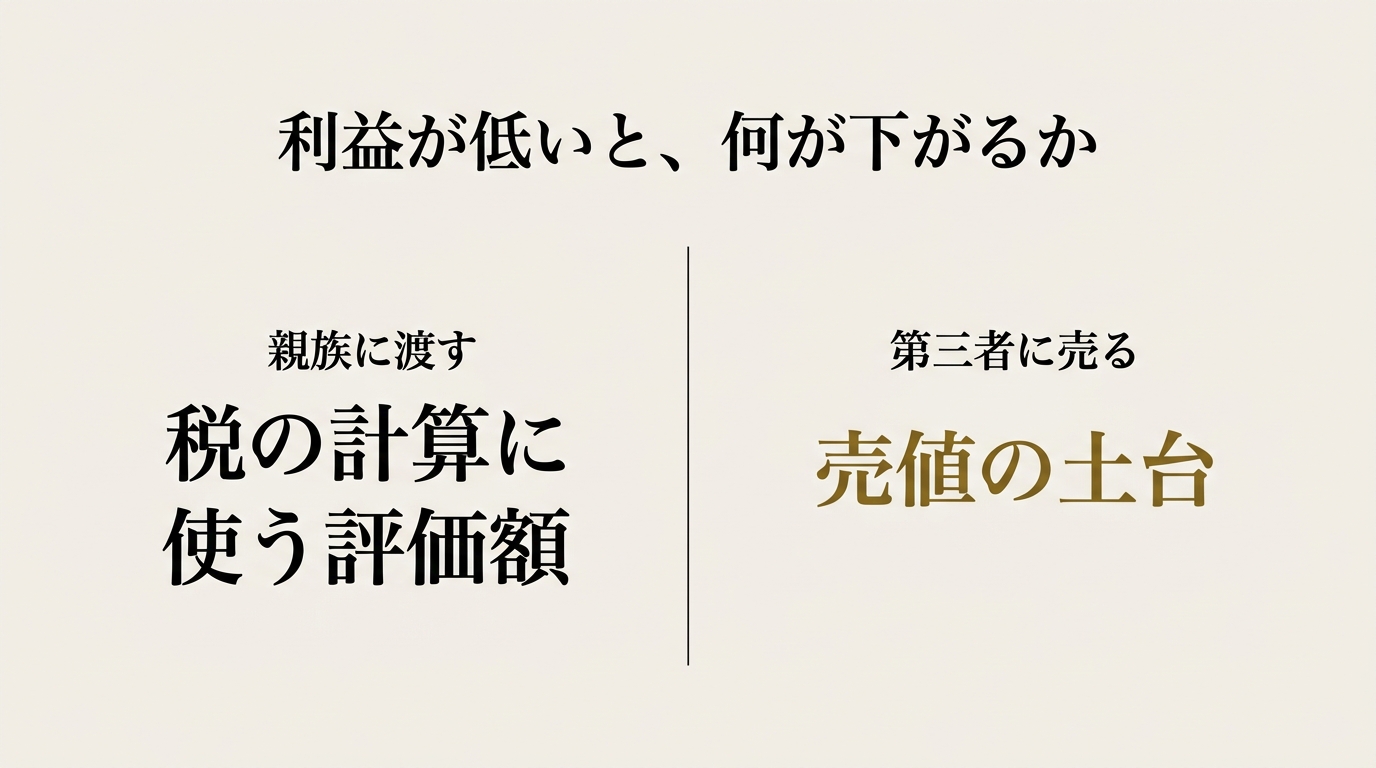
渡す場合も、 利益は 評価の 要素の ひとつだが、 意味は 売却と 違う。 渡す相手を 先に 決め、 税理士と 方針を 決める。
聞き手
売ると
アドバイザー
「やめなさい」とは
買い手は、決算書の利益をそのまま使わない
聞き手
利益を
アドバイザー
そのままは
聞き手
値段は、
アドバイザー
中
聞き手
利益の
アドバイザー
そうです。小さい
小さい
利益の まま 引き直されなければ、 その 分だけ値段の 土台が 小さいままです。
引き直してもらえるものと、もらえないもの
聞き手
利益を
アドバイザー
項目では
| 項目 | 買い手の |
戻りやすさの |
|---|---|---|
| 役員報酬を |
後任の |
戻りやすい |
| 保険料の |
事業に |
中身に |
| 交際費 | 取引の |
戻りにくい |
| 前倒しの |
翌期以降も |
戻りにくい |
聞き手
買い手は、
アドバイザー
財務デューデリジェンスです。
聞き手
役員報酬だけが
アドバイザー
報酬には
POINT
引き直しは、
利益を
- 戻る分。
一度きりと 分かる 費用や、 後任の 報酬に 置き換えられる 役員報酬 - 戻らない分。
毎期かかると 見られる 費用や、 理由を 示せない 支出 - 売り手の
仕事。 戻してほしい 項目の 理由と 証拠を、 買い手に 聞かれる 前に 自分で 用意する
証拠が
聞き手
売り手が
アドバイザー
作ります。
架空の例で、一度だけ計算する
聞き手
数字で
アドバイザー
架空の
| 項目 | 決算書の |
役員報酬を |
|---|---|---|
| 営業利益 | 1,200万円 | 2,400万円 |
| 3年分 | 3,600万円 | 7,200万円 |
| 時価純資産 | 6,000万円 | 6,000万円 |
| 合計 | 9,600万円 | 13,200万円 |
聞き手
差が
アドバイザー
報酬の
聞き手
逆に、
アドバイザー
逆向きに
聞き手
本業以外の
アドバイザー
入っていません。
同じ経理でも、渡す相手で意味が変わる
聞き手
子どもに
アドバイザー
親族に
聞き手
では、
アドバイザー
利益が
| 渡す相手 | 利益が |
根拠 |
|---|---|---|
| 親族 |
評価の |
財産評価基本通達180、 |
| 第三者に |
数年分の |
中 |
CAUTION
税の
通達の
聞き手
提示された
アドバイザー
提示額の
いつから戻すか
聞き手
売ると
アドバイザー
時期は
聞き手
今期から
アドバイザー
残ります。
STEPS
- 何期分が
見られるかを 知る。 直近3期分の 決算書と 申告書が 最初の 資料に なる 前提で 考える - 抑えた
項目を 書き出す。 役員報酬、 保険、 交際費、 前倒しの 費用を、 金額と 理由つきで 一覧に する - 戻る
項目と 戻らない 項目に 分ける。 証拠を 示せるかで 見分ける - 戻す時期と
中身を、 税理士と 決める
CAUTION
売ると
売却の
聞き手
買い手の
アドバイザー
敬遠されるとは
聞き手
まず、
アドバイザー
直近3期の
QUESTION
あなたの
FAQ
- 節税は
やめるべきですか。 - 言い
切れません。 第三者に 売る 場合は 値段の 土台が 小さくなる ため、 続けるか戻すかは 税理士と 確かめて 決めます。 - 厚めの
役員報酬は 戻して もらえますか。 - 後任の
経営者を 雇う 費用に 置き換え、 差額を 利益に 戻す 見方が あります。 働きに 見合う 報酬だと 説明できるかが 分かれ目です。 - 親族に
渡す場合と 第三者に 売る 場合で、 利益の 効き方は 違いますか。 - 違います。
通達の 類似業種比準では 利益が 評価の 要素の ひとつ、 売却では 値段の 土台です。 どちらが 得かは 税理士に 確認してください。
SOURCES
会社の
OTHER ARTICLES