NEW ORDER

会社の値段

決算書に載らないものに、価値はつくのか

評価に入る道筋と入らない理由

IN BRIEF

  1. 決算書に載らない取引先・人・技術は、将来の利益として見通せたとき、評価に入る。
  2. 入らない理由は四つ。属人性、許認可の引き継ぎ方、契約の変更条項、数字の裏づけがないこと。
  3. 価値をつける準備とは、買い手が数えられる形に整えること。許認可と税務は専門家に確認する。
CONTENTS3の見出し
  1. 決算書に載らないものは、評価のどこに入るのか
  2. 評価に入らない理由は、四つに分かれる
  3. 買い手に見える形に整える

聞き手

譲渡の提案書で、時価純資産の金額には納得できました。ただ、うちには決算書に載らない強みが多くあります。取引先、社員、許認可、技術です。こうしたものに、値段はつくのでしょうか。

アドバイザー

つくものと、つかないものがあります。ここでは「値段をつける」ではなく、「価値をつける」と言い換えます。決算書に載らないものは、そのままでは値段にならず、買い手が将来の利益として見通せたときに、評価へ入ります。入る道筋と、入らない理由を分けて話します。

聞き手

まず、決算書に載らないものは、評価のどこに入るのですか。

決算書に載らないものは、評価のどこに入るのか

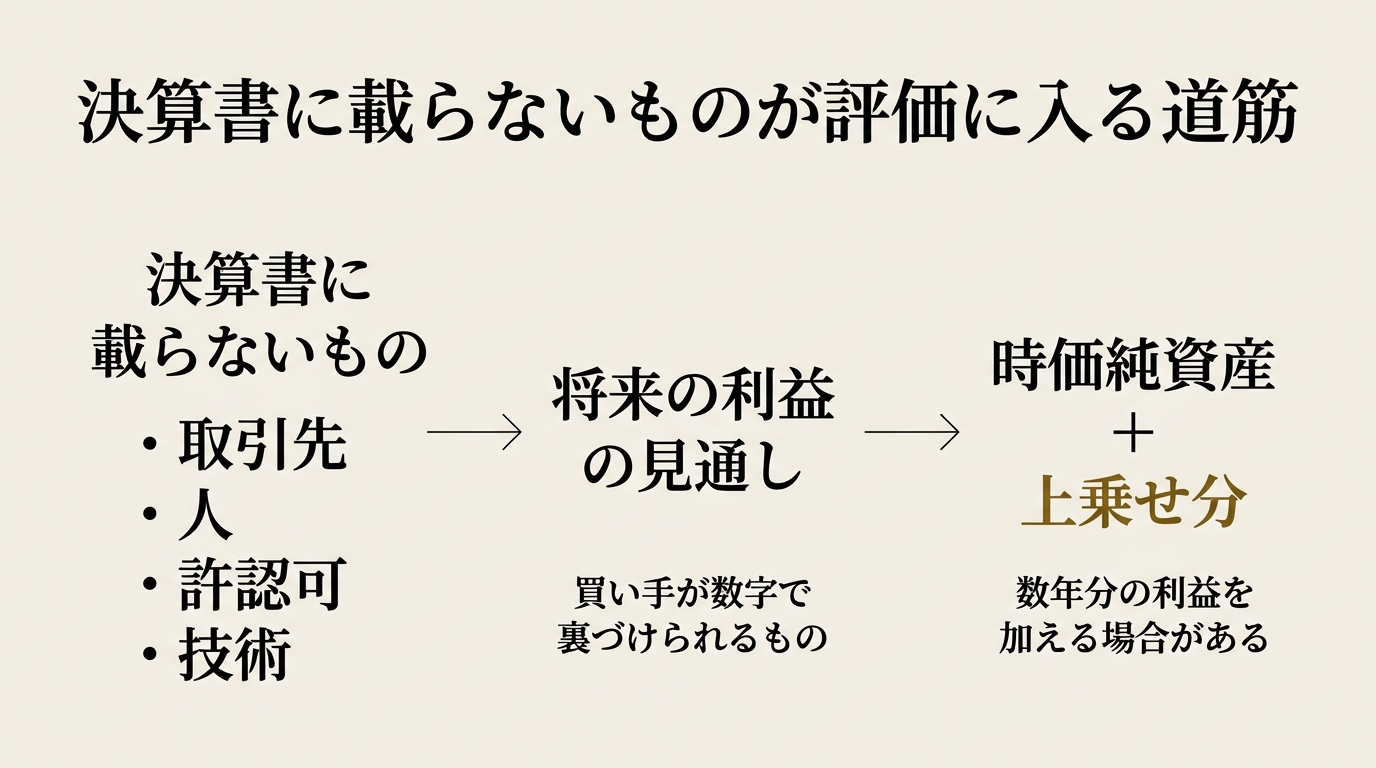
決算書に載らないものは、将来の利益の見通しを通して、時価純資産への上乗せ分に入る

アドバイザー

経済産業省は、人材、技術、組織力、顧客とのネットワーク、ブランドなどの目に見えない資産を「知的資産」と呼んでいます。中小企業庁の事業承継ガイドラインも、知的資産を「財務諸表には表れてこない目に見えにくい経営資源の総称」と書いています。決算書に載らなくても、公的な資料は一つの資産として扱っています。

聞き手

資産として扱われるなら、評価にも入るのですね。

アドバイザー

入り口は二つです。一つは、時価純資産に数年分の利益を足す形です。中小M&Aガイドラインには、時価純資産法などで出した金額に数年分の任意の利益を加算する場合もある、とあります。実務で年買法と呼ばれる考え方です。もう一つは、将来の収益を見込むインカムアプローチです。取引先や人や技術は、この上乗せ分や将来の収益の中に、数字の形で入ります。時価純資産の側は、時価純資産と営業権の考え方で書いています。

聞き手

数字の形で入るとは、具体的にはどういうことですか。

アドバイザー

架空の例で一度だけ計算します。時価純資産6,000万円、営業利益1,800万円の会社があるとします。上乗せを3年分と置けば、6,000万円に5,400万円を足して1億1,400万円です。ところが、売上の半分を占める取引先が、代表者個人との付き合いだけで続いているとします。買い手は、その利益が続くと見通せません。上乗せを2年分に絞れば9,600万円になります。年数は説明のための仮定です。同じ会社でも、取引先が残ると見えるかどうかで、1,800万円の差が出ます。

聞き手

上乗せの年数は、誰が決めるのですか。

アドバイザー

決まった年数はありません。ガイドラインも「任意の」利益と書いており、交渉で決まります。だからこそ、買い手が年数を増やせる材料があるかが効いてきます。インカムアプローチも同じです。ガイドラインの表では、将来の収益獲得能力の反映は優れる一方、客観性には問題となるケースがある、とされています。将来を映せる分、その見通しの根拠が問われます。

聞き手

見えないものは、評価に入らないのですね。入らないのは、どういう場合ですか。

同じ会社でも、取引先が残ると見えるかどうかで、1,800万円の差が出ます。

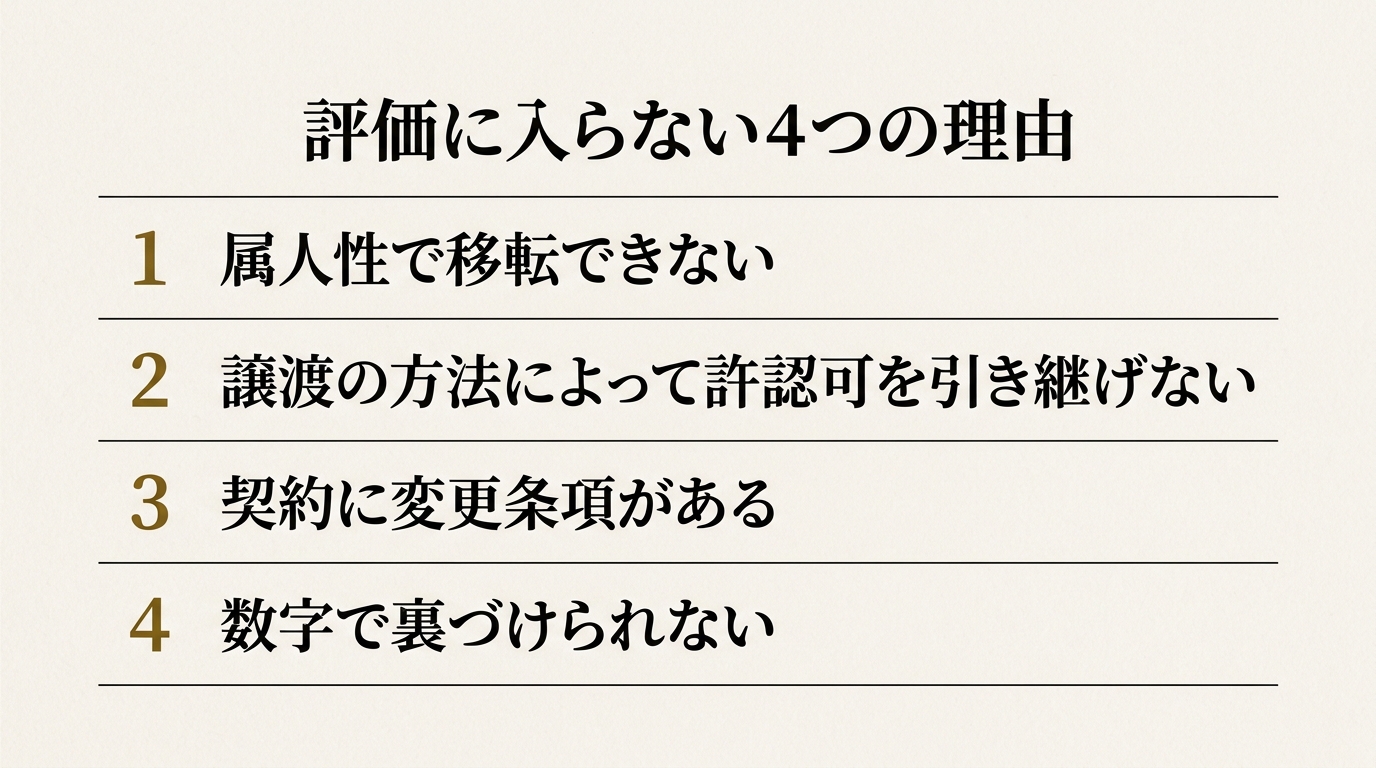
評価に入らない理由は、四つに分かれる

評価に入らない四つの理由。属人性、許認可、契約の変更条項、数字の裏づけ

アドバイザー

四つに分けられます。一つ目は属人性です。ガイドラインは、中小M&Aが経営者個人の信用や人柄などの属人的な要素に大きく影響される傾向がある、と述べています。代表者がいなくなれば消える関係は、買い手には移せる資産に見えません。同じ取引先でも、窓口が代表者一人に集まっているか、担当者が複数に分かれているかで、続くと見られるかどうかは変わります。二つ目は許認可、三つ目は契約、四つ目は数字の裏づけです。

聞き手

許認可は、会社を買えば付いてくるものではないのですか。

アドバイザー

譲渡の方法で変わります。図の「引き継げない」は、方法によってはそうなる、という意味です。ガイドラインによると、株式譲渡は許認可等の再取得や登記手続等が不要で手続が簡便とされ、事業譲渡は許認可等についても原則、取り直す必要がある、とされています。経営強化法には、許認可承継の特例もあります。ただし、個々の許認可がどう扱われるかは業法ごとの判断で、私たちが決められる範囲ではありません。

CAUTION

許認可の扱いは、専門家に確認する

  • 自社の許認可が、株式譲渡と事業譲渡のどちらで、どう扱われるかは、行政書士・弁護士にご確認ください。
  • 引き継げないと分かった許認可は、評価の中で価値として数えられなくなります。

聞き手

契約の変更条項とは、何のことですか。

アドバイザー

チェンジ・オブ・コントロール条項です。株主の異動や支配権の変動などを理由に、契約の相手方へ解除権が生じると定める条項で、賃貸借契約、取引基本契約、フランチャイズ契約などに入っていることがあります。取引先との契約にこの条項があれば、取引先が続くという前提は、契約の上では保証されません。

聞き手

四つ目の、数字の裏づけとは。

アドバイザー

「優良な取引先がある」と言っても、売上の内訳、取引年数、上位の取引先への集中度が出せなければ、買い手は上乗せの年数を増やせません。価値がつかない原因は、価値がないことではなく、買い手に移せる形になっていないことである場合が多いです。値段がつかない理由の全体像はあなたの会社に値段がつかない理由、本業以外の利益の見られ方は本業以外の利益は、買い手にどう見られるかで書いています。

聞き手

技術や特許は、四つのどれに当たりますか。

アドバイザー

ガイドラインは、高い技術力、知的財産権(特許権等)やノウハウ、許認可などが、評価の対象となり得る要素に挙がっています。特許のように権利として登録されたものは、数字や書面で示しやすい部類です。ノウハウが特定の人の経験にとどまっていれば一つ目の属人性、手順書も記録もなければ四つ目の裏づけの問題になります。同じ技術でも、残し方で評価への入りやすさが変わります。

聞き手

形になっていないだけなら、整えられそうです。何から手を付ければよいのですか。

価値がつかない原因は、価値がないことではなく、買い手に移せる形になっていないことである場合が多いです。

買い手に見える形に整える

アドバイザー

最も伝えたい一点は、価値は決算書に載せるものではなく、買い手に見せるものだ、ということです。載せる必要はありません。買い手が将来の利益として数えられる形で示せれば足ります。

POINT

価値をつけるとは、買い手が数えられる形にすること

取引先、人、許認可、技術のそれぞれに、次の問いへ答えられる状態を作ります。答えが紙に残っているほど、上乗せ年数を支える根拠になります。

  • 取引先: 上位の取引先の売上比率と取引年数は。契約に変更条項はあるか。
  • 人: 主要な業務を担う人は何人で、代表者がいなくても回る範囲はどこまでか。
  • 許認可: 何の許認可が、誰の名義で、いつまで有効か。
  • 技術: 特許などの権利になっているか。手順書に残っているか、特定の人の頭の中だけか。 中小企業庁の事業承継ガイドラインも、知的資産は気付くこと(棚卸し)から始め、その「見える化」を行うことが大切だと述べています。レポートを作ること自体が目的ではなく、自社の強みの源泉を自分で整理することが目的です。

聞き手

進める順番を教えてください。

アドバイザー

次の順に進めます。

STEPS

  • 上位の取引先と、契約の変更条項を一覧にする
  • 代表者に集まっている関係と判断を、書き出して分ける
  • 許認可と技術を、名義と有効期限つきで並べる

聞き手

整理した内容は、取引先にも確認してもらうのですか。

アドバイザー

ここは順番が大切です。

CAUTION

取引先への確認は、順番を間違えない

  • ガイドラインは、取引先や従業員に意図せず情報が伝わってトラブルとなり、M&Aが頓挫するケースがあると述べています。頓挫した場合は、取引先の喪失や従業員の退職など、事業に支障を来すおそれがあるとされています。
  • 情報を関係者に知らせる時期は、まず譲り渡し側と譲り受け側の双方で協議するよう、ガイドラインは求めています。継続性を確かめたい気持ちが先に立っても、先に取引先へ話さないでください。

聞き手

整えれば、必ず値段に上乗せされるのでしょうか。

アドバイザー

必ずとは言えません。ガイドラインは、算出された金額がそのまま譲渡額になるわけではなく、当事者が最終的に合意した金額が譲渡額になる、と述べています。一方で、譲り渡し側が気付いていなかった価値を、譲り受け側が高く評価して成約に至るケースもある、とも書いています。整えるのは合意に向けて見せる材料を作ることで、価格の約束ではありません。上乗せ分が税務上どう扱われるかは、税理士にご確認ください。

QUESTION

あなたの会社の上位三社の取引先は、代表者がいなくなっても残ると、買い手に数字で示せますか。

FAQ

決算書に載らない強みは、会社の評価に入りますか?
そのままでは入りません。買い手が将来の利益として見通せたとき、時価純資産への上乗せ分や将来の収益の中に数字の形で入ります。最終的な金額は当事者の合意で決まります。
許認可は、会社を譲渡すれば引き継げますか?
譲渡の方法によって扱いが変わります。株式譲渡は再取得が不要とされ、事業譲渡は原則取り直しとされています。個別の許認可の扱いは、行政書士・弁護士にご確認ください。
取引先との契約は、会社を譲渡しても続きますか?
契約にチェンジ・オブ・コントロール条項があると、支配権の変動で相手方に解除権が生じる場合があります。契約の内容は弁護士にご確認ください。

SOURCES

公開 2026.10.23文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ