NEW ORDER

M&Aの現場

譲渡したら、社長の個人保証は外れるのか

保証が残る場合の確かめ方

IN BRIEF

  1. 株式譲渡をしても、借入は会社に残り、保証契約は前の社長と金融機関のあいだに残るのが基本。
  2. 保証を外すかどうかを決めるのは金融機関。特則は、前経営者の保証を解除に向けて見直すよう求めている。
  3. 外す手続きを誰がいつ行うかを、最終契約と金融機関の両方で、クロージングの前に確かめる。
CONTENTS4の見出し
  1. 株式譲渡の前後で、借入と保証はどう動くか
  2. 外れる仕組みは、ガイドラインと特則にある
  3. 外れないときに起きること
  4. 確かめる順番

聞き手

会社の株を譲れば、私の個人保証も一緒になくなると思っていました。違うのでしょうか。

アドバイザー

株を譲っただけで、保証がなくなるとは考えないほうが安全です。保証契約は、社長個人と金融機関のあいだで結んだ契約だからです。株主が変わっても、契約の当事者は変わりません。ただし、法的な効果の判断は弁護士の領域なので、個別の契約書は弁護士にご確認ください。

株式譲渡の前後で、借入と保証はどう動くか

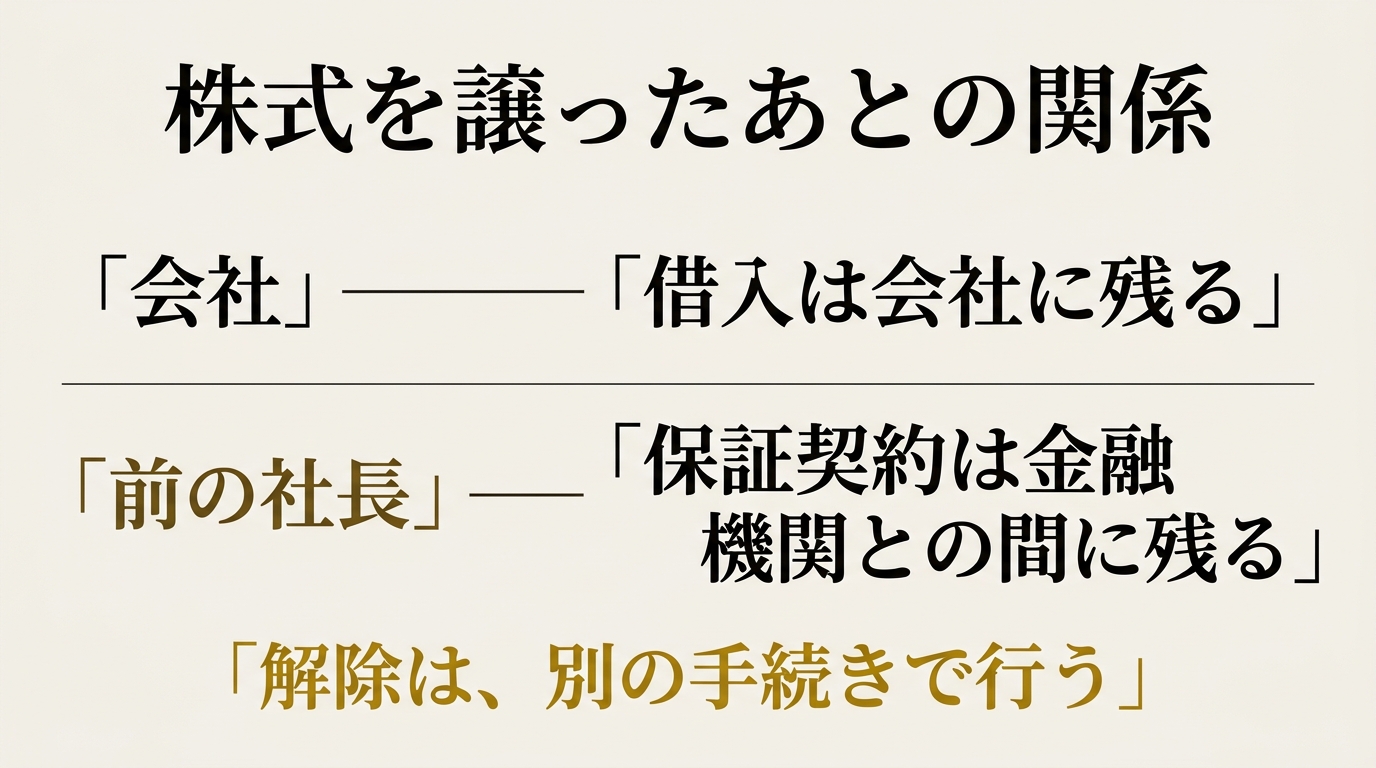
株式譲渡のあと、借入と保証の関係を示す図

聞き手

借入は譲渡のあとどうなりますか。

アドバイザー

株式譲渡では、会社そのものが買い手に移ります。会社が金融機関から借りたお金は、会社に残ったままです。仮に、銀行借入が8,000万円ある会社を、社長が株式ごと譲るとします。架空の例です。譲渡の日に社長は退任し、買い手側の人が新しい社長になります。それでも、前の社長が結んだ連帯保証の契約書は、そのまま金融機関の手元にあります。

聞き手

事業譲渡のときは違うのですか。

アドバイザー

事業譲渡は、事業の一部を契約で個別に渡す形です。借入を買い手が引き継ぐかどうかは、金融機関との話し合いで決まります。引き継がれない借入は、元の会社に残ります。この記事は株式譲渡を中心に書きます。事業譲渡で個別の契約をどう移すかは、弁護士に確認してください。

聞き手

譲渡が終わっても、保証だけが残ることがあるのですね。保証を外すには、何があるのですか。

アドバイザー

民間の自主的なルールがあります。全国銀行協会と日本商工会議所が策定した経営者保証に関するガイドラインと、事業承継の場面に絞った特則です。保証は、譲渡の契約とは別の手続きで外すものです。契約書に書かれていなければ、誰もその手続きをしません。

保証は、譲渡の契約とは別の手続きで外すものです。

外れる仕組みは、ガイドラインと特則にある

聞き手

ガイドラインとは何ですか。守らなければ罰則があるのでしょうか。

アドバイザー

中小企業庁は、ガイドラインを「中小企業、経営者、金融機関共通の自主的なルール」と説明しています。法的な拘束力はありません。関係者が自発的に尊重し、遵守することが期待されています。保証を解除するかどうかの最終的な判断は、金融機関にゆだねられます。

聞き手

事業承継の特則は、何を決めているのですか。

アドバイザー

2019年12月に、経営者保証に関するガイドライン研究会が特則を公表しました。中小M&Aガイドライン第3版(2024年8月)も、この特則の考え方を譲渡の場面で参照しています。特則が定める取扱いは大きく三つです。一つ目は、前の経営者と後継者の両方から、原則として二重には保証を求めないこと。二つ目は、前の経営者は第三者になる可能性があるので、保証解除に向けて適切に見直すこと。三つ目は、保証が必要だとするなら、何が足りないのか、どう改善すれば解除の可能性が高まるのかを、金融機関が個別に説明することです。

CAUTION

原則には例外がある

特則は、二重に保証を求めることが許される例外も挙げています。

  • 前経営者が亡くなり、相続が確定するまでの一時的な場合
  • 法人から前経営者への多額の貸付金が残り、保証を外すと著しく公平性を欠くような場合
  • 金融支援を受けている先などで、保証がなければ支援を続けにくい場合
  • 双方が、専ら自らの事情で保証の提供を申し出た場合 特則は、これらを拡大解釈しないよう金融機関に求めています。ただし、ガイドライン自体に法的な拘束力はありません。例外に当たるかどうかも、最終的には個別の事情で金融機関が判断します。

聞き手

前の社長が株をすべて譲っても、保証が残る場合があるのですか。

アドバイザー

あります。特則は、前経営者の保証を続けるなら、株式の保有状況、代表権の有無、実質的な経営権の有無などを見て、必要性を慎重に検討するよう求めています。取締役などの役員ではなく、議決権の過半数を持つ株主でもない前経営者に、やむを得ず保証の継続を求める場合は、より慎重な検討が求められる、とも書かれています。株をすべて譲って代表を退いた売り手は、この見直しの対象になる可能性があります。ただし「外れる」と決まるわけではありません。

聞き手

買い手の信用力は、関係しますか。

アドバイザー

関係します。中小M&Aガイドライン第3版は、解除や移行は最終的には金融機関の判断によるもので、買い手の信用力が著しく低い場合などは、円滑に実施できないリスクがあると書いています。買い手が新しく保証を差し入れる、借換えで返済する。そうした形で保証が移ることもあります。解除や移行を決めるのは金融機関です。

外れないときに起きること

聞き手

外れないまま時間が過ぎると、何が起きますか。

アドバイザー

前の社長は、経営から離れた会社の借入について、保証人であり続けます。会社が返せなくなれば、保証契約が有効に残っている限り、金融機関が保証人に請求することもあり得ます。効力の有無は弁護士にご確認ください。経営の中身を知り、返済に関わる立場でもないのに、リスクだけが残る形です。税務の扱いが気になる場合は、税理士にご確認ください。

聞き手

そうならないために、売り手は何をしておけばいいですか。

アドバイザー

最終契約に、保証の扱いを書いておきます。中小M&Aガイドラインは、保証の解除または移行を想定するなら、買い手の義務として最終契約に明確に位置づけることを検討すべきだとしています。クロージングの条件にする。外されなかった場合の契約解除や補償の条項を置く。どう書くかは法律判断なので、弁護士に作ってもらってください。会社の社員の扱いは会社を譲ったら、社員はどうなるのかで書いています。保証は、それと並ぶ、もう一つの約束事です。

聞き手

金融機関には、いつ話せばいいのですか。

アドバイザー

ここが悩ましい点です。同じガイドラインは、正式な解除や移行は、クロージングを経て登記簿上で代表者が変更された後に行う必要があると書いています。他方で、最終契約の前に、秘密保持を徹底した上で、買い手とともに事前相談する選択肢も示しています。事前相談には、成立前に金融機関へ情報が渡るという面があります。

CAUTION

事前相談は、した方がよいとも、しない方がよいとも言い切れない

  • 事前に相談すれば、解除や移行の見通しを、契約の前に確かめやすい
  • 事前に相談しても、保証の扱いが確定的にならない可能性がある
  • 相談すると、成立前に金融機関へ譲渡の情報が伝わる ガイドラインが示しているのは選択肢です。案件ごとに、売り手が弁護士と相談して決めてください。

聞き手

結局、売り手が一番押さえるべきことは何ですか。

アドバイザー

保証を外す手続きを、誰がいつ行うかを、最終契約と金融機関の両方で、クロージングの前に確かめてください。この一点です。

POINT

保証は、株を譲っただけでは外れない

外す手続きの担当と時期が決まっていないまま、クロージングを迎えないでください。

  • 契約書に書く。買い手の義務として、解除または移行を位置づける
  • 期限を書く。クロージング当日の同時手続きにするのか、後日にするのか
  • 外れなかった場合を書く。契約解除や補償の条項があるか
  • 金融機関の意向を確かめる。事前相談をするかを、弁護士と決める 買い手が引き受けると約束しても、金融機関の意向が確かめられていなければ、約束どおりに外れない場合があります。

保証を外す手続きを、誰がいつ行うかを、最終契約と金融機関の両方で、クロージングの前に確かめてください。

確かめる順番

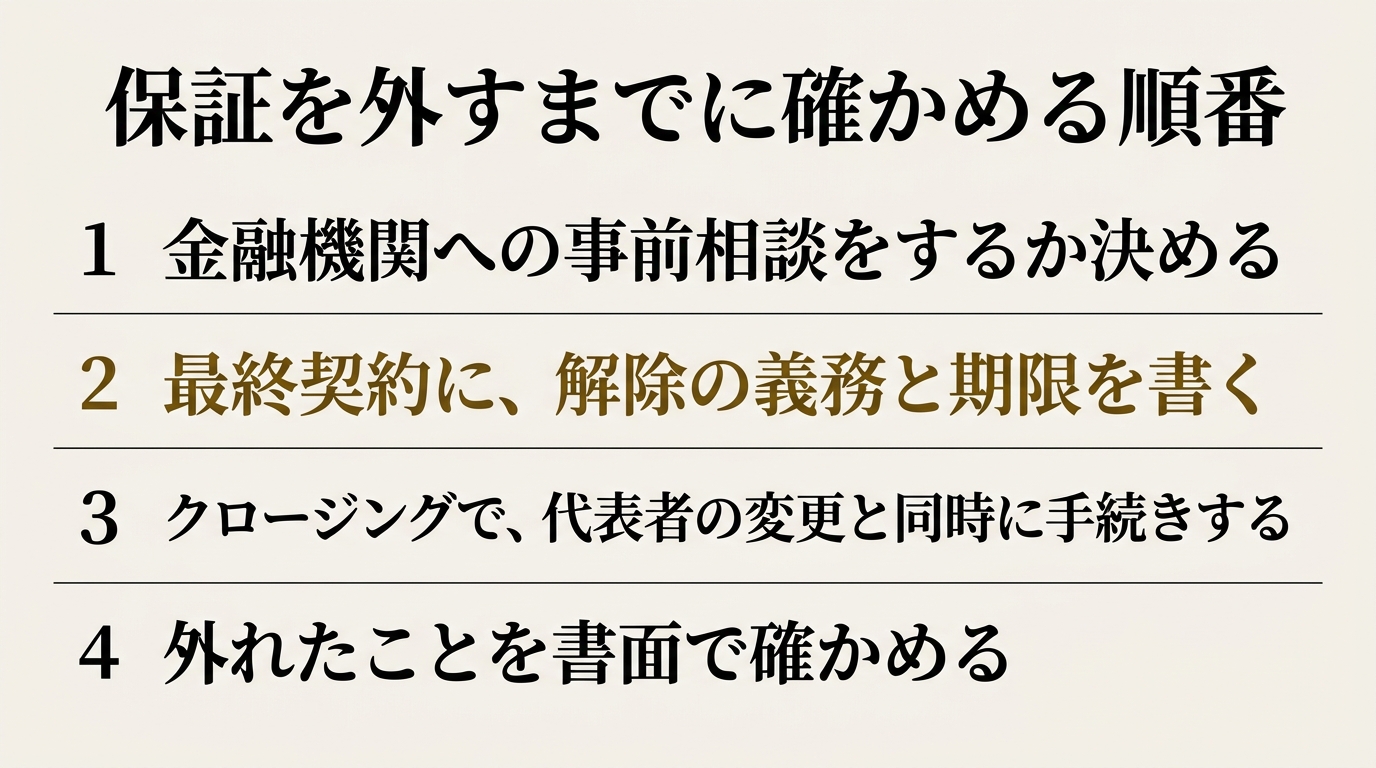
保証を外すまでに確かめる順番の図

聞き手

順番に整理してもらえますか。

アドバイザー

売り手が確かめる順番は、次の四つです。専門家の判断が要る部分は、弁護士に頼んでください。

STEPS

  • 事前相談をするか、しないかを決める。決めるのは売り手で、買い手と秘密保持の範囲をそろえる
  • 最終契約に、解除の義務と期限、外されなかった場合の扱いを書く
  • クロージングの日に、代表者の変更と保証の手続きが同時に進むよう段取りを組む
  • 保証が外れたことを、金融機関の書面などで確かめる

聞き手

相談する相手は、誰がいますか。

アドバイザー

中小M&Aガイドラインは、まず弁護士などの専門家や、事業承継・引継ぎ支援センターへの相談を挙げています。弁護士は、保証の提供先との調整といった具体的な支援も担えるとされています。クロージング後の紛争解決への関与は、仲介者やFAの役務としては基本的にクロージング時点で終わっているとも書かれています。相談相手に、最終契約のあとも関わってもらえるかは、先に聞いておいてください。選び方はM&Aアドバイザーを何で選ぶかにまとめています。

聞き手

後継者に譲るときは、考え方が違いますか。

アドバイザー

特則は、後継者に保証を当然に引き継がせるのではなく、必要性を改めて検討するよう金融機関に求めています。社内の人に継がせる場合の資金の話は、社内の人間に継がせるとき、お金はどこから出るのかに書きました。経営者保証改革プログラムは、2022年12月に公表されています。保証に頼らない融資を広げるための取り組みですが、あなたの会社の個別の借入が外れるかどうかは、別の話です。

聞き手

最後に、売り手が自分でやっておくことを一つ挙げるなら、何ですか。

アドバイザー

売り手の方が、最終契約のなかで自分の保証がどう書かれているかを、自分の言葉で説明できる状態にしておくことです。書かれていなければ、署名の前に弁護士へ相談してください。

QUESTION

いま会社にある借入のうち、あなたの個人保証が付いているものは、どれですか。

FAQ

会社の株を譲ると、社長の個人保証は自動的に外れますか。
株式を譲っても、保証契約は前の社長と金融機関のあいだに残るのが基本です。保証を解除するかどうかの最終的な判断は、金融機関にゆだねられると中小企業庁は説明しています。個別の契約の効力は、弁護士にご確認ください。
経営者保証に関するガイドラインに、法的な拘束力はありますか。
中小企業庁は、ガイドラインを「中小企業、経営者、金融機関共通の自主的なルール」と位置付けており、法的な拘束力はないと説明しています。関係者が自発的に尊重し、遵守することが期待されています。
保証が外れなかった場合に備えて、売り手は何をしておくべきですか。
中小M&Aガイドラインは、保証の解除または移行を想定する場合、最終契約で買い手の義務として位置づけ、クロージング条件や、外されなかった場合の契約解除・補償の条項を盛り込むことを検討すべきだとしています。書き方は法律判断なので、弁護士にご相談ください。
金融機関への事前相談は、した方がよいですか。
中小M&Aガイドラインは、事前相談を選択肢の一つとして示す一方、相談後も保証の扱いが確定的にならない可能性や、成立前に金融機関へ情報が提供される点に留意して検討するよう求めています。するかどうかは、案件ごとに弁護士と相談して決めてください。

SOURCES

公開 2026.10.23文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ