NEW ORDER

会社の値段

社内承継の資金はどこから出るのか

MBO・LBOの借入と返済原資

IN BRIEF

  1. 社内承継の株の代金は、大半が借入で賄われる。返すのは後継者が経営する会社の利益、つまり配当である。
  2. 返済の計算は、平常時に回るかではなく、利益が減った年でも回るかで決まる。悪い年を基準に試算する。
  3. 公庫の融資や保証の特則は使える場合がある。ただし適否は金融機関と税理士、弁護士の領域。
CONTENTS4の見出し
  1. MBOもLBOも、借りて株を買う話
  2. 返済の原資は配当。架空の会社で数字を置く
  3. 公庫と保証。借りる条件の側から見る
  4. 売る側が最初に確認すること

聞き手

右腕の専務に会社を継がせたいと考えています。ただ、専務に1億円を超える株を買う現金はありません。社内の人に継がせるとき、その代金はいったいどこから出るのですか。

アドバイザー

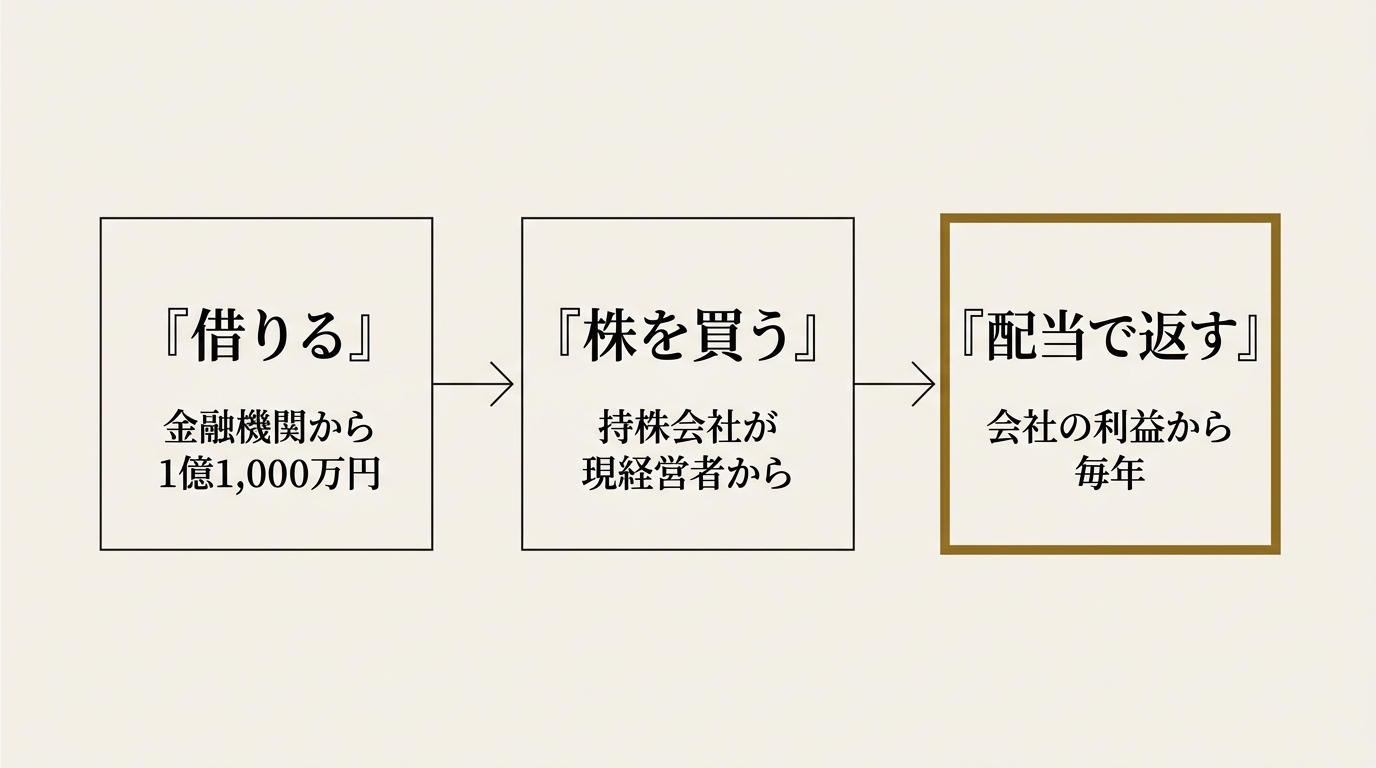
先にお伝えします。代金の大半は金融機関からの借入で、それを返すのは、後継者が経営する会社の利益です。後継者個人の貯金だけで足りるケースは多くありません。今日は、その借入と返済の流れを、架空の数字で見ていきます。

MBOもLBOも、借りて株を買う話

借りる、株を買う、配当で返す。社内承継で借入が動く3つの段階

聞き手

資料でMBOとかLBOという言葉を見かけました。何が違うのですか。

アドバイザー

MBOは、役員が自分たちで株を買い取る形です。従業員が買うならEBOと呼びます。LBOは、対象の会社の資産や収益を返済の裏づけにして、借入で買う手法のことです。社内承継では、借入で買う形が多いので、結果としてLBOに近い形になります。

聞き手

後継者が個人で銀行から借りるのではないのですか。

アドバイザー

個人で借りる方法もあります。中小企業庁の事業承継ガイドラインには、後継者が株主になる持株会社を作り、事業会社からの配当による返済を前提に金融機関から融資を受け、その資金で現経営者から株を買い取る手法が載っています。ファンドの出資を受ける場合も、特別目的会社(SPC)を作り、会社からの配当で借入を返す流れです。受け皿の会社を置くと、会社の利益で返す設計が見えやすくなります。

聞き手

借りる以外に、資金を作る手段はないのですか。

アドバイザー

ガイドラインは、一般的な手段を三つ挙げています。

手段 中身 注意点
金融機関からの借入 株の取得資金を借りる 返済の見通しと、担保・保証の条件
役員報酬の引上げ 後継者の手取りを増やして返す 時間がかかり、金額に限りがある
会社からの借入 会社が後継者に貸す 会社法の利益相反の規制、税務リスク

聞き手

会社から借りるのが一番早そうですが、何が問題なのですか。

アドバイザー

ガイドラインは、会社法の利益相反取引の規制、役員報酬と認定される税務リスク、法人と経営者の関係の区分に反するおそれを挙げています。ここは弁護士と税理士の判断です。私が可否を言える範囲ではありません。買収の借入は、会社が将来生む利益を先に使って返す約束です。次は、その約束の重さを架空の数字で測ってみます。

買収の借入は、会社が将来生む利益を先に使って返す約束です。

返済の原資は配当。架空の会社で数字を置く

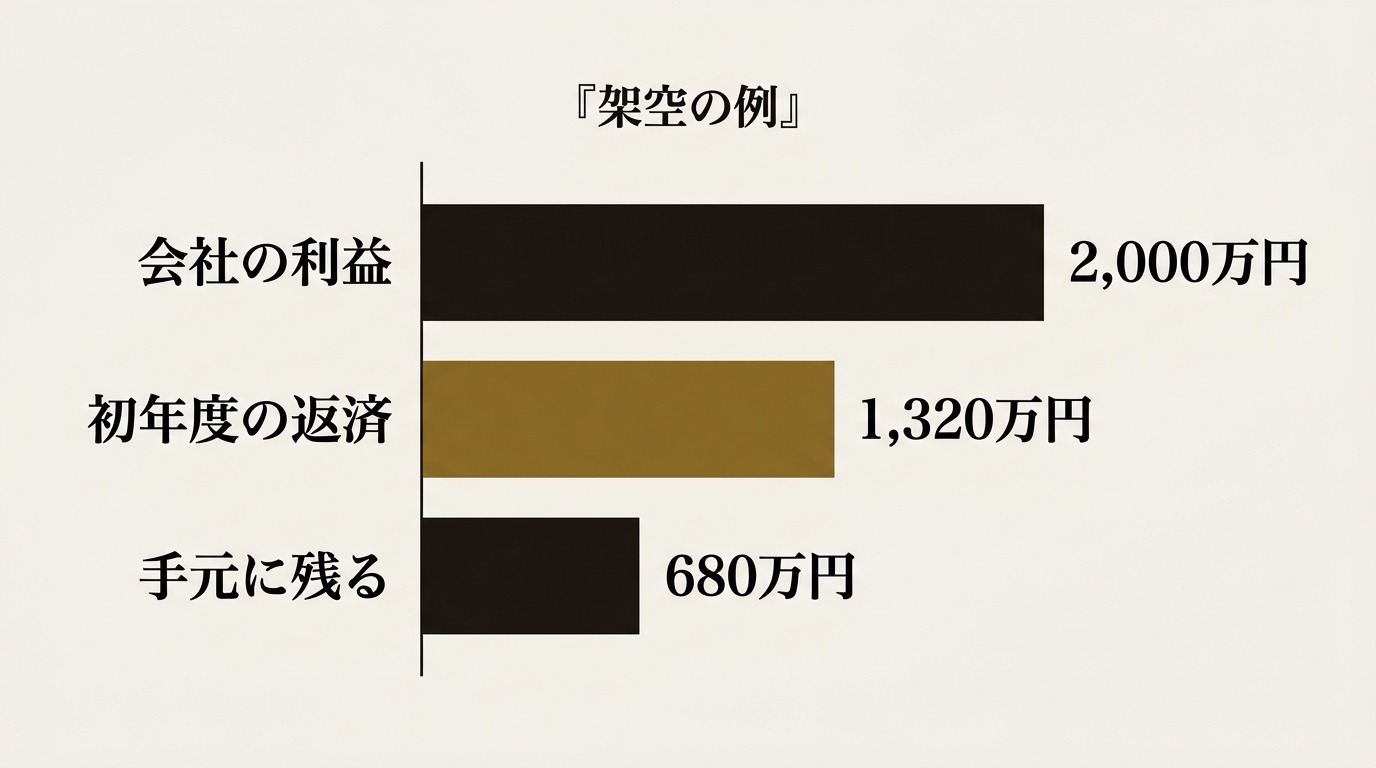
会社の利益2,000万円に対し、初年度の返済は1,320万円、手元に残るのは680万円という架空の例

アドバイザー

ここからは架空の例です。実在の会社や案件とは関係ありません。株の代金は1億2,000万円とし、後継者の自己資金は1,000万円、残りを借入にします。株の値段の決め方は、提示された株価は妥当なのかと、時価純資産と営業権の考え方にまとめています。

項目 架空の数字
株の買取代金 1億2,000万円
後継者の自己資金 1,000万円
借入 1億1,000万円
返済条件(仮定) 10年、年2%、元本均等
会社の税引後利益 年2,000万円

聞き手

毎年の返済は、いくらになるのですか。

アドバイザー

元本は1億1,000万円を10年で割って、年1,100万円です。初年度の利息は、1億1,000万円の2%で220万円。初年度の返済は合わせて1,320万円になります。この金額を、持株会社が事業会社から受け取る配当で賄う設計です。

聞き手

利益が2,000万円あるなら、払えそうですね。

アドバイザー

数字だけ見ればそうです。ただ、配当に回した残りは680万円です。この中から設備の更新も、運転資金も出ます。利益と現金は別物なので、そこまで配当に回せるかは、資金繰りまで見て決めます。

CAUTION

利益があっても、配当は無条件には出せない

  • 会社法上、剰余金の配当は分配可能額の範囲内でしか行えません(会社法第461条)
  • ガイドラインも、業績が悪化して分配可能額が必要な配当額を割り込めば、返済が滞るおそれがあると指摘しています
  • 架空の例で利益が1,200万円に落ちた年は、全部を配当に回しても120万円足りません

聞き手

返せなくなったら、何が起きるのですか。

アドバイザー

借入先と、返済条件の変更を協議することになります。担保や保証を入れていれば、そちらにも影響が及びます。保証の話は次に回します。その前に、計算の組み方を一つお伝えします。

POINT

返済計画で見る3つの数字

  • 年間の返済額(元本と利息の合計)
  • 利益が3割減った年に、配当へ回せる額
  • 配当を出したあとに、会社に残る現金

聞き手

利益が3割減った年を基準にするのは、厳しすぎませんか。

アドバイザー

平常時だけで組んだ計画は、悪い年に崩れます。3割という数字に根拠はありません。業種ごとの利益の振れ幅を見て、自社に合う幅を置いてください。借りる条件の側も、見ていきましょう。

公庫と保証。借りる条件の側から見る

アドバイザー

この節では、親族外の後継者が使える公的な融資と、個人保証を見ます。

聞き手

銀行が貸してくれなかったら、どうするのですか。親族ではない後継者は、信用が弱いと言われそうです。

アドバイザー

ガイドラインにも、経営者の交代で信用状態が下がり、金利が厳しくなる、十分な額を借りられない場合があると書かれています。その場合に使える可能性があるのが、経営承継円滑化法の金融支援です。都道府県知事の認定を前提に、日本政策金融公庫が後継者個人の株式取得資金を融資できる仕組みです。親族外の後継者も利用できます。

項目 内容(公庫の公開ページより)
制度名 事業承継・集約・活性化支援資金
融資限度額 別枠7,200万円
返済期間 設備資金は20年以内、運転資金は10年以内(いずれも据置5年以内)
利用できる方 経営承継円滑化法の認定を受けた方など、お使いみちごとに要件あり

聞き手

7,200万円では、先ほどの1億1,000万円に足りません。

アドバイザー

足りない分は、取引金融機関の融資と組み合わせる形が考えられます。組み合わせ方や審査の結果は、案件ごとに違います。最寄りの公庫の支店と顧問の税理士に、先に当たってください。融資限度額の別枠7,200万円は、あくまで上限で、満額が出るという意味ではありません。

聞き手

個人保証は、後継者が背負うのですか。

アドバイザー

2019年12月に、事業承継時の経営者保証に関する特則が公表されました。原則として、前経営者と後継者の双方から二重には保証を求めないと定められています。例外はあり、必要な場合は理由の説明が求められます。後継者が保証を背負う前に、二重の保証を求められていないかを確認してください。

POINT

保証に関する公的な窓口(ガイドラインの記載)

  • 2020年4月から、全国の事業承継・引継ぎ支援センターに経営者保証コーディネーターが置かれ、解除要件の確認を支援している
  • 信用保証協会に、事業承継時に経営者保証を不要とする「事業承継特別保証」が創設された
  • 現在の取扱いは、各機関の公式ページで確認する

聞き手

結局、私のような売る側は、何を気にすればいいのですか。

アドバイザー

借入のしくみを一通り見たところで、売る側の視点に移ります。

後継者が保証を背負う前に、二重の保証を求められていないかを確認してください。

売る側が最初に確認すること

アドバイザー

売る側が最初に見るのは、代金をどう受け取るかです。後継者の返済が会社の配当頼みなら、代金の確実さは、会社の利益に左右されます。売却益にかかる税金は、株の保有状況で変わります。税額は私が言える範囲ではないので、税理士にご相談ください。

聞き手

動き出すなら、何から始めればいいですか。

アドバイザー

順番はこうなります。

STEPS

  1. 株の値段の目安を出す: 決算書から、年買法などで幅をつかみます
  2. 返済計画を試す: 利益が減った年でも、配当で返せるかを計算します
  3. 公的な融資を事前に相談する: 公庫や取引銀行、信用保証協会に、認定の要否と限度額を確認します
  4. 個人保証の扱いを確認する: 前経営者と後継者の双方について、二重徴求になっていないかを見ます
  5. 専門家に確認する: 税務は税理士、会社法の論点は弁護士に、スキームの適否を確かめます

CAUTION

この記事は個別の助言ではありません

数字はすべて架空の例です。税額、会社法上の可否、融資の適否は、税理士、弁護士、金融機関にご確認ください。

聞き手

今日の話で、まず何をやればいいか見えました。

アドバイザー

借りる額より、返す年の数字から考えてみてください。ここで示した数字はすべて架空で、実際の可否は個別に変わります。

QUESTION

あなたの会社の利益が3割減った年に、後継者は借入を返せますか。

FAQ

MBOとEBOの違いは何ですか。
MBOは役員が株を取得する形、EBOは従業員が株を取得する形を指します。中小企業庁の事業承継ガイドラインでも、有償の譲渡による承継の代表例として並べて紹介されています。
社内承継の株の代金は、後継者の貯金で払うのですか。
後継者が現経営者から株以外の資産を受け取れないため、買取価額が高額になると資金調達が難しくなると、ガイドラインは説明しています。金融機関からの借入が一般的で、返済は会社の配当などで賄う設計が多いです。
親族ではない後継者でも、公庫の融資を使えますか。
ガイドラインによれば、経営承継円滑化法に基づく金融支援は親族外の後継者も利用できます。都道府県知事の認定などの要件があるため、公庫の支店や税理士に事前にご確認ください。
後継者の個人保証は避けられませんか。
事業承継時の特則では、原則として前経営者と後継者の双方から二重には保証を求めないとされています。個別の取扱いは金融機関ごとに異なるため、弁護士や支援センターにご相談ください。

SOURCES

公開 2026.10.09文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ