NEW ORDER

M&Aの現場

数字が合わない会社を、どの段階で見抜くか

突き合わせの順番

IN BRIEF

  1. 数字の食い違いは、決算書一枚では見えない。通帳や売掛金の明細と並べたときに見える。
  2. 見えるのは「合わない」という事実まで。粉飾かどうかの判断は、弁護士や公認会計士の領域になる。
  3. 見つけたあとは、価格の見直し、契約条件の変更、取引の中止のどれかになる。選ぶときも専門家と決める。
CONTENTS6の見出し
  1. 「粉飾」と「誤り」は、外からは区別がつかない
  2. 架空のC社で、利益と現金を並べる
  3. 突き合わせる相手は、会社の外にある記録
  4. 見える範囲は、段階ごとに広がる
  5. 見つけたあとに起きること
  6. 売り手が先にやっておくこと

聞き手

買い手として検討している会社の決算書を見ています。利益は毎期出ているのに、社長の話を聞いていると、どこか実感と噛み合いません。数字が合わない会社は、どの段階で見抜けるものなのでしょうか。

アドバイザー

見抜けるかどうかは、どの資料を何と突き合わせるかで決まります。決算書は一枚だけを眺めても、合わない箇所は見つかりません。ほかの資料と並べたときに、はじめてずれが見えてきます。出てくる会社と数字は、すべて架空の例です。

「粉飾」と「誤り」は、外からは区別がつかない

聞き手

そもそも、粉飾と単なる計算ミスは、どう見分けるのですか。

アドバイザー

外から見て区別することは、私たちにはできません。東京商工リサーチは、2025年7月30日から8月6日にアンケートを実施しました。意図的に数値を改ざんする「粉飾」と、意図せず会計処理を誤る「誤謬」を、区別せずに聞いた調査です。有効回答6,813社のうち、自社の決算処理を「信頼性が高いと言い切れる」としたのは87.9%で、9割に届きませんでした。

聞き手

残りの会社が、すべて不正をしているわけではないですよね。

アドバイザー

そのとおりです。言い切れない、どちらともいえない、回答を控えるが、合わせて約12%です。誤りは珍しくないという前提で、数字を見ます。意図があったかどうかは、動機や経緯を調べる話で、法律上の判断にもなります。私たちが扱うのは「数字が合わない」という事実までで、粉飾と呼ぶかどうかは弁護士と公認会計士の判断です。

架空のC社で、利益と現金を並べる

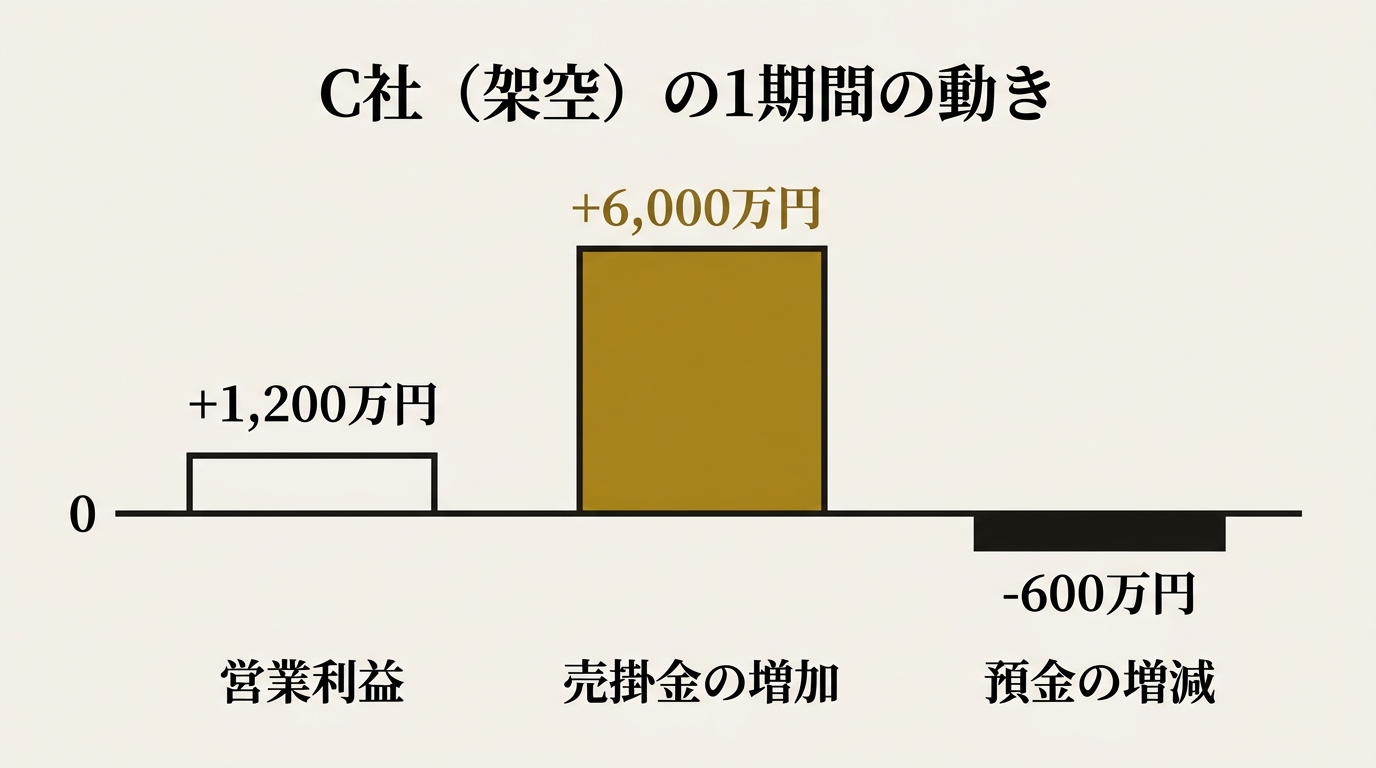
C社の1期間の動き。営業利益は1,200万円、売掛金は6,000万円増え、預金は600万円減った

聞き手

具体例で見せてください。

アドバイザー

架空の例です。食品卸のC社は、売上が前期の2億8,000万円から3億円に伸び、営業利益は1,200万円でした。決算書だけを見ると、堅実な増収増益です。ここに売掛金と預金を並べます。売掛金は前期末の4,000万円から1億円に増え、預金は3,000万円から2,400万円に減りました。

聞き手

利益が出ているのに、預金が減っているわけですね。

アドバイザー

利益1,200万円に対して、売掛金は6,000万円増え、預金は600万円減っています。利益は出ているのに、現金が増えない状態です。さらに、売掛金1億円は、月2,500万円の売上の4か月分にあたります。C社の取引条件は月末締め翌月末払いだと仮定します。それなら売掛金は2か月分、約5,000万円までに収まるはずです。

聞き手

売掛金が膨らんだ理由は、何が考えられますか。

アドバイザー

いくつもあります。大口の取引先が支払いを遅らせている。回収できない売掛金が残っている。期末に売上を前倒しで計上した。実在しない売上が混じっている。この段階では、どれなのか分かりません。利益が出ているのに現金が増えない会社は、まず売掛金の明細を見ます。

利益が出ているのに現金が増えない会社は、まず売掛金の明細を見ます。

突き合わせる相手は、会社の外にある記録

聞き手

売掛金の明細を見れば、理由は分かるのでしょうか。

アドバイザー

明細も会社が作った資料です。会社が作った資料同士を並べても、同じ前提で作られていれば合ってしまいます。見るのは、会社の外で生まれた記録との組み合わせです。

決算書の数字 突き合わせる相手 合わないときの形
売上高・利益 税務申告書に添付された決算書 資料ごとに売上高や利益が違う
現金預金 預金通帳、金融機関の残高証明書 決算書の残高と通帳の残高が違う
売掛金 得意先ごとの明細、決算後の入金 明細の合計が合わない。入金されない古い残高がある
棚卸資産 棚卸表、倉庫での現物確認 帳簿にある数量が、倉庫に見当たらない

聞き手

C社の場合は、どう確かめることになりますか。

アドバイザー

期末の売掛金1億円を、得意先ごとに分けます。そのうえで、決算後に実際の入金があったかを通帳で確かめます。仮に、決算後3か月で入金されたのが4,000万円で、6,000万円は動いていないとします。ここで「おかしい」と言うのをやめて、書き出し方を変えます。

POINT

ずれを見つけたら、この3点で書き出す

  • 出どころ: 会社の外で生まれた記録と並べる。通帳、取引先からの入金、金融機関の残高証明書
  • 時点: 期末の残高と、決算後に実際に起きたことを分けて見る
  • 書き方: 「おかしい」ではなく、「期末の売掛金1億円のうち6,000万円が、決算後3か月たっても未入金」と、金額と件数で書く 疑う前に、事実を一行で書けるかどうかを確かめます。事実として書き出せたずれだけが、相手への質問や専門家への相談に使えます。

聞き手

書き出し方で、何が変わるのでしょうか。

アドバイザー

相手の答えが変わります。「利益が不自然だ」と言えば、議論になります。「この6,000万円の入金予定はいつですか」と聞けば、資料が出てきます。出てこなければ、それも一つの事実です。

見える範囲は、段階ごとに広がる

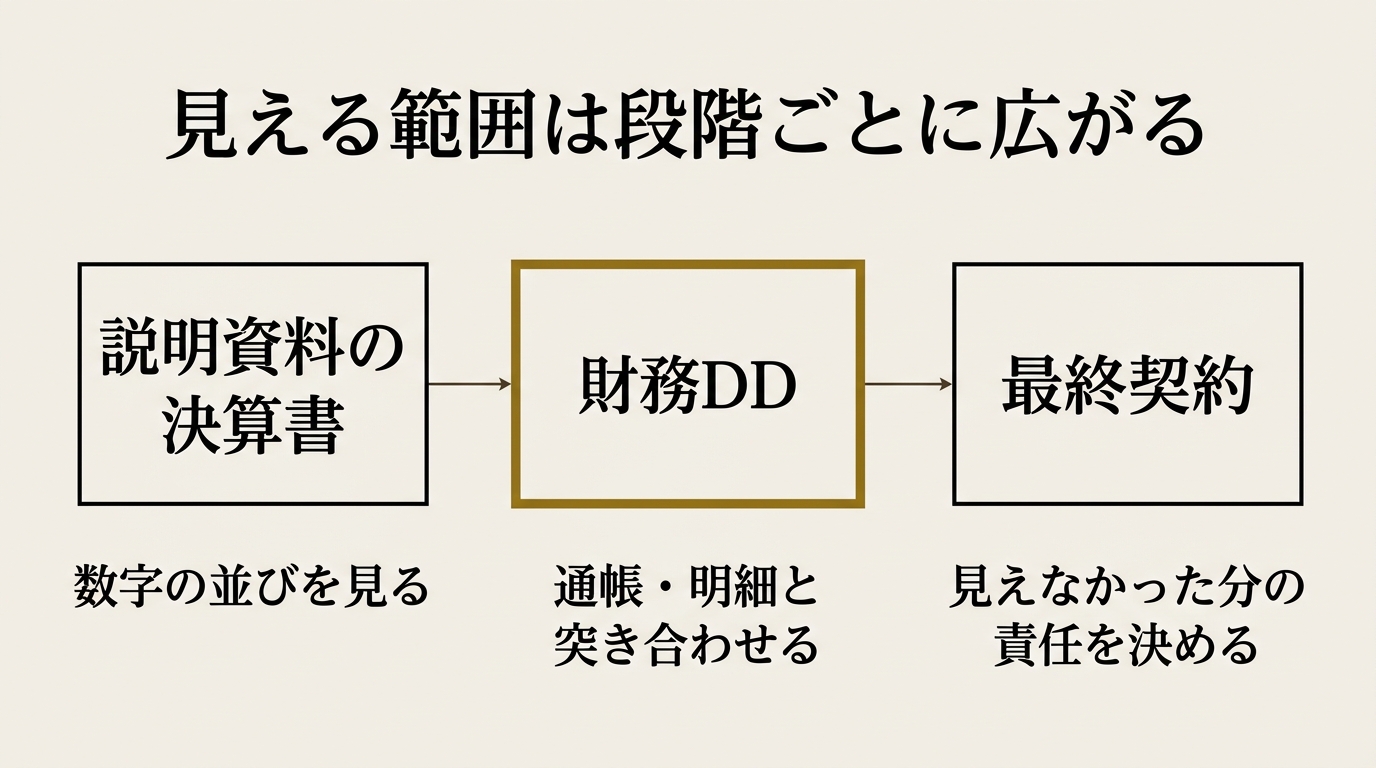
見える範囲は段階ごとに広がる。説明資料の決算書では数字の並びを見る。財務DDでは通帳や明細と突き合わせる。最終契約では見えなかった分の責任を決める

聞き手

こうした突き合わせは、取引のどの段階でできるのですか。

アドバイザー

段階ごとに、見えるものが違います。財務DDは、買い手が公認会計士などに依頼して、売り手の資産や負債の実態を調べる調査です。中小企業庁の中小M&Aガイドライン(第3版)は、一般に財務DDは、譲渡対価などの基本条件を合意してから、主に基本合意の締結後に実施されると説明しています。

段階 見えるもの 見えないもの
説明資料の決算書 売掛金や在庫の増え方、利益と現金の食い違い 通帳や明細との一致
財務DD 通帳、明細、入金との突き合わせ。簿外債務の有無 調査の範囲外に置いた項目
最終契約 表明保証による責任の分担 契約後に初めて分かる事実

聞き手

最初から全部調べておけば、安心ではないですか。

アドバイザー

時間と費用がかかるので、現実には範囲を決めます。ガイドラインは、中小M&Aの実務では、本格的な財務DDを行わず、数年分の税務申告書の確認と経営者へのヒアリングだけで終えることもある、と書いています。そのうえで、客観的な資料に基づく検討ができる点で、DDは双方にとって重要だとしています。範囲を狭めるなら、調べなかった部分は見えていないと分かったうえで決めてください。

聞き手

売り手の側から見ると、DDは受けたくないものですが。

アドバイザー

ガイドラインは、DDの調査が十分でないと、最終契約で売り手が負う義務の負担が増えうると指摘しています。表明保証の範囲や、補償の額と期間のことです。調べてもらったほうが、あとで負う責任の線を引きやすくなります。買い手の見方は買ってはいけない会社の見分け方でも書いています。

見つけたあとに起きること

聞き手

合わない箇所が確かに見つかったら、何が起きるのですか。

アドバイザー

道は三つです。価格やスキームを見直す、契約の条件を厳しくする、取引をやめる。ガイドラインは、財務DDの結果が、譲渡対価やスキームを修正したり、中小M&Aそのものを取りやめたりする判断の重要な要素になりうるとしています。例として、多大な簿外債務や偶発債務が見つかった場合に、株式譲渡から事業譲渡へ変えざるをえないこともある、と挙げています。

聞き手

契約の条件というのは、何を指しますか。

アドバイザー

表明保証です。契約の一方が、他方に対して、ある時点で一定の事項が真実かつ正確であることを表明し、保証する条項です。違反があれば、損害賠償や解除といった補償を定めるのが通常です。見えなかったものの責任を、契約の中でどちらが持つかを決める仕組みです。

見つかった内容 起きうること 確認する相手
売掛金など資産の評価が下がる 価格の見直し 公認会計士、税理士
簿外債務、偶発債務が見つかる スキームの変更、価格の見直し 公認会計士、弁護士
説明の食い違いが解消しない 表明保証や補償の条項、または取引の中止 弁護士

アドバイザー

評価が下がった資産が、会社の値段にどう響くかは提示された株価は妥当なのかと、債務超過の会社でも、買い手がつくことがあるに計算の例があります。

CAUTION

意図の有無は、当事者だけで決めない

数字が合わない会社を見つけても、相手に「粉飾だ」と伝えたり、自分で結論を出したりしない。誤りなのか、意図があったのかは、法律上の判断を含みます。 価格の見直し、表明保証、取引の中止は、いずれも弁護士、公認会計士、税理士にご確認ください。この記事は、税務や法務の判断を示すものではありません。

聞き手

見つけたあとの順番を、教えてください。

アドバイザー

合わない箇所を見つけたら、粉飾と呼ぶ前に、事実として書き出します。そこから先は、次の順番で進めます。4番目の判断は、専門家に任せる場面です。

STEPS

  1. 合わない箇所を、資料の名前と金額、件数で書き出す
  2. 相手に追加の資料と説明を求める。理由を決めつけない
  3. 公認会計士に、財務DDの範囲を広げるかを相談する
  4. 結果を踏まえて、価格、条件、取引の続行を、弁護士と公認会計士、税理士と決める

聞き手

ここまでは買い手の話でした。売り手のオーナーは、何から始めればよいでしょうか。

合わない箇所を見つけたら、粉飾と呼ぶ前に、事実として書き出します。

売り手が先にやっておくこと

アドバイザー

自社の決算書と、通帳や売掛金の明細を、売りに出す前に自分で突き合わせてください。買い手が最初にやる作業を、先に済ませておくわけです。ガイドラインは、財務書類が中小会計要領などに基づいて作られていないと、譲り受け側から信頼できないとみなされ、不利な条件になったり、交渉が成立しなかったりすることがあると書いています。中小会計要領は、中小企業の実態に即してつくられた会計ルールです。説明がつかない数字は、買い手に見つけられる前に、自分で直しておくのが先です。ずれの理由が自分では分からないときは、顧問の税理士や公認会計士に、突き合わせた結果を見せて相談してください。

QUESTION

あなたの会社の決算書の利益と預金の増減を並べたとき、説明のつかない箇所はありませんか。

FAQ

粉飾決算は、M&Aのどの段階で見抜けますか。
決算書の数字の並びだけでも、利益と現金の食い違いなどに気づけることがあります。通帳や得意先の明細と突き合わせられるのは、一般に基本合意の後に行う財務デューデリジェンスの段階です。粉飾かどうかの判断は、弁護士と公認会計士にご確認ください。
数字が合わない会社を見つけたら、どうなりますか。
価格やスキームの見直し、表明保証など契約条件の変更、取引の中止のいずれかになります。中小M&Aガイドラインは、財務DDの結果が、譲渡対価の修正や取りやめの判断要素になりうるとしています。どれを選ぶかは専門家とご相談ください。
粉飾と会計処理の誤りは、どう違いますか。
意図的に数値を改ざんするのが粉飾、意図せず処理を誤るのが誤謬です。外からは区別がつかず、意図の有無は法律上の判断にもなります。弁護士と公認会計士にご確認ください。

SOURCES

公開 2026.10.16文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ