NEW ORDER

会社の値段

債務超過の会社でも、買い手がつくことがある

値段の出どころ

IN BRIEF

  1. 債務超過であることは、事業が売れない理由にはならない。買い手が見るのは純資産より、事業がこれから稼ぐ力まで。
  2. 値段は、事業が生む利益の数年分から、引き継ぐ負債を差し引いた形で出てくる。純資産の数字からは出てこない。
  3. 対価は債権者への弁済に回る。金融機関の同意が前提になるため、資金が尽きる前の相談ほど選べる道が多い。
CONTENTS5の見出し
  1. 債務超過とは、何と何を比べた話か
  2. 値段は、純資産ではなく事業から出てくる
  3. 負債はどうなるのか、買い方で変わる
  4. 債権者との交渉を避けて通れない
  5. 相談の順番と、専門家の役割

聞き手

付き合いのある会社の社長から、決算書が債務超過になっていて、売ろうにも買い手などつかないだろうと相談されました。債務超過の会社に、買い手はつくものなんですか?

アドバイザー

つくことがあります。中小企業庁の中小M&Aガイドラインにも、赤字や債務超過であっても、譲り受け側が事業の価値を認めて「ぜひ譲り受けたい」と申し出ることは大いにあり得る、という趣旨の記載があります。買い手が見ているのは貸借対照表の最終行ではなく、その会社の事業そのものです。値段がどこから出るのかを順に説明します。出てくる会社と数字はすべて架空の例です。

債務超過とは、何と何を比べた話か

聞き手

まず言葉の確認をさせてください。債務超過というのは、決算書の純資産がマイナスということですよね。

アドバイザー

決算書の上ではそうです。ただ、M&Aの現場で債務超過と言うときは、資産と負債を時価で見直した実態貸借対照表で見ます。ガイドラインでも、債務超過企業の「債務超過」は、特に断りがなければ簿価上ではなく、時価評価を踏まえた実態の債務超過を指すと定義されています。

聞き手

簿価と時価で、結論が変わることがあるんですか?

アドバイザー

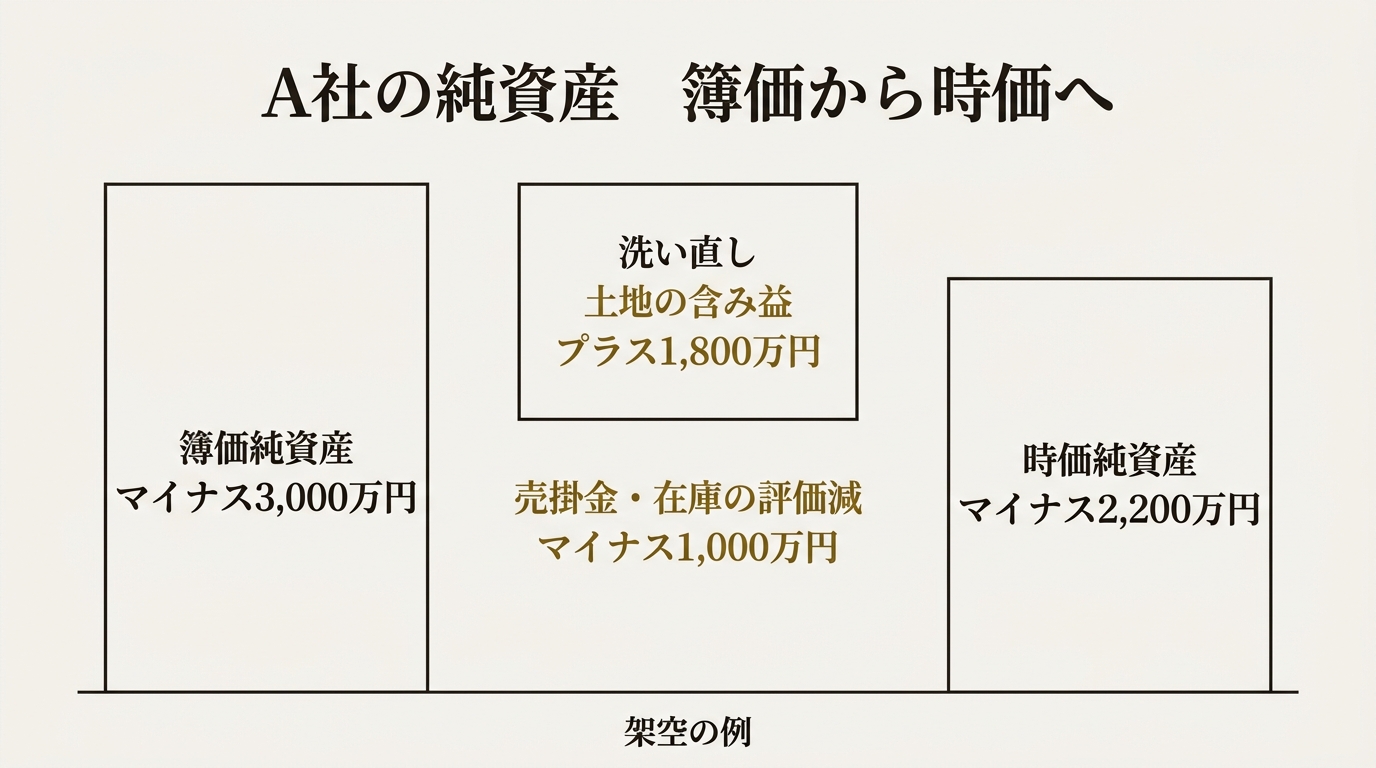
あります。ガイドラインにも、簿価上は債務超過でも、時価評価し直したら実態は資産超過だった、というケースがあると書かれています。古くから持つ工場の土地は、簿価が取得時のままで、現在の評価は大きく上がっていることがよくあります。逆に、回収の怪しい売掛金や在庫は評価が下がります。金属加工業のA社(架空)は、決算書の純資産がマイナス3,000万円です。土地の含み益で1,800万円、売掛金と在庫の評価減で1,000万円を動かすと、時価純資産はマイナス2,200万円になります。

A社の純資産を、簿価から時価へ洗い直した図

聞き手

洗い直しても、まだマイナスですね。この状態で、買い手は何を見て買うんでしょうか。

アドバイザー

次の節で話します。その前に、洗い直しの作業自体が大事です。簿価のまま「うちは3,000万円の債務超過だ」と思い込むと、交渉の入口で自分から安く見積もることになります。

値段は、純資産ではなく事業から出てくる

聞き手

純資産がマイナスなら、値段もつかないのではありませんか。買い手は何に対してお金を払うんでしょうか。

アドバイザー

ガイドラインでは、債務超過だと純資産がゼロ円以下になるため、通常は別の要素を考慮して金額を決めると整理されています。その別の要素が、事業が生む利益です。

聞き手

利益の何年分、という話は、時価純資産と営業権の記事で出てきた考え方ですか?

アドバイザー

同じ考え方です。詳しくは時価純資産と営業権の考え方にありますが、純資産に利益の数年分を足して目安にします。債務超過の会社は、足される側の純資産が負なので、事業の利益が値段の中心になります。債務超過の会社の値段は、事業が稼ぐ利益の数年分を土台に組み立てるものです。

聞き手

A社の場合は、どう組み立てるんですか?

アドバイザー

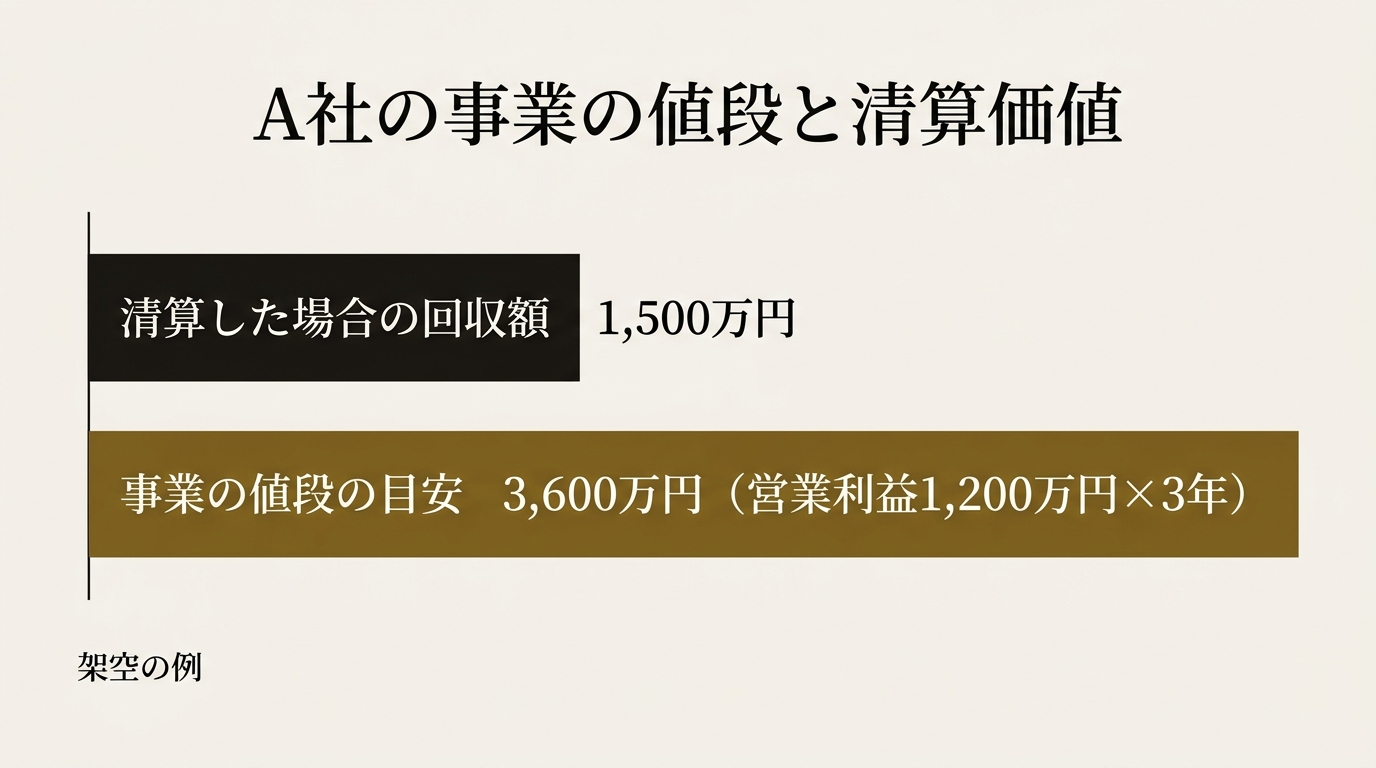
A社の営業利益が年1,200万円だとします。買い手が3年分を見込むなら、事業の値段の目安は3,600万円です。一方、会社を畳んで資産を処分した場合の回収額、つまり清算価値が1,500万円だとします。この差が、事業として売る意味になります。3年分は架空の仮置きで、実際は事業の安定性や社長一人への依存度を見て交渉で決めます。

A社の事業の値段と、清算した場合の回収額の比較

見方 金額(架空) 何を表すか
簿価純資産 マイナス3,000万円 決算書の数字
時価純資産 マイナス2,200万円 資産と負債を時価で洗い直した数字
清算価値 1,500万円 事業をやめて資産を処分した場合の回収額
事業の値段の目安 3,600万円 営業利益1,200万円を3年分と置いた数字

POINT

値段の出どころは3つに分けて見る

  • 事業の稼ぐ力: 買い手が払う金額の土台になる。営業利益の数年分が目安
  • 引き継ぐ負債: 買い手が背負うなら、その分だけ払える金額は減る
  • 清算した場合の回収額: 債権者が納得する最低ラインになる

聞き手

事業の価値とは、具体的に何が評価されるのでしょう。

アドバイザー

ガイドラインは、高い技術力、優良な取引先との商流、優秀な従業員、地域や業界での信用、許認可などを挙げています。決算書に数字として出てこないものばかりです。債務超過という数字は、事業の値段が低いことを意味しません。

債務超過という数字は、事業の値段が低いことを意味しません。

負債はどうなるのか、買い方で変わる

聞き手

値段の土台はわかりました。ただ、A社には負債が2億円以上ありますよね。それを買い手が全部引き受けるんですか?

アドバイザー

買い方で扱いが変わります。中小M&Aで多い株式譲渡と事業譲渡では、負債の引き継ぎ方が違います。

買い方 負債の扱い 債務超過の会社での特徴
株式譲渡 会社ごと買うため、負債も簿外債務も一緒に引き継ぐ 株の値段は備忘価格のような低い額になりやすく、買い手の負担が重い
事業譲渡 引き継ぐ資産と負債を契約で選べる 事業だけを切り出せるが、対価は売り手の会社に入り、債権者への弁済に回る

聞き手

事業譲渡だと、お金は社長個人ではなく会社に入るんですか?

アドバイザー

そうです。事業を売った対価は、売った会社に入ります。その会社に残った負債の返済に充てるのが基本です。債務超過の会社の事業譲渡では、社長の手元に譲渡代金が残るとは限らないと考えてください。株式譲渡で会社ごと買う場合は、簿外債務の調査が欠かせません。買う側の方は買ってはいけない会社の見分け方も読んでください。

聞き手

事業の一部だけを売ることもできるんでしょうか。

アドバイザー

できます。ガイドラインには、会社全体では赤字でも、部門別や店舗別に切ると黒字の優良事業があることが多い、と書かれています。その事業だけを売れば、従業員の受け皿を確保しやすく、残りを廃業する費用に対価を充てられる可能性もあります。

POINT

事業を切り出して売るときの確認点

  • 買い手の評価: 営業利益だけでなく、技術力、取引先、従業員、許認可がどう評価されるか
  • 対価の水準: 清算価値を相当程度上回っているか
  • 債権者への説明: 売る前に金融機関へ説明し、了承を得られる見込みがあるか

債権者との交渉を避けて通れない

聞き手

売る側の社長として、いちばん気をつけるのはどこでしょうか。

アドバイザー

債権者との関係です。債務超過の会社が事業を安く売ると、債権者から見れば、返済に回るはずの価値が流出したことになります。ガイドラインは、事業譲渡の対価が不当に低いと、債権者から詐害行為取消権を行使されたり、民事再生では否認権を行使されたりするおそれがあると注意しています。

CAUTION

安く売れば解決、とはならない

債務超過の会社の事業譲渡では、少なくとも破産したと仮定した場合の事業価値、つまり清算価値を相当程度超える金額が求められます。 事前に債権者へ説明を尽くし、了承を得ておくことが望ましいとされています。 法律上の判断は弁護士にご確認ください。

聞き手

債権者への説明というのは、具体的に誰にするんですか?

アドバイザー

中心は金融機関です。借入の返済を猶予してもらうリスケジュールや、債務の一部を減免してもらう交渉を、裁判所を通さずに進める私的整理という方法があります。ガイドラインは、私的整理は官報などで公表されないため、事業や信用の傷みを防ぎやすいとしています。各都道府県にある中小企業活性化協議会は、こうした手続の第三者機関として相談に乗っています。

聞き手

協議会への相談は、費用がかかりますか?

アドバイザー

中小企業庁のページでは、相談は無料で、秘密も守られると案内されています。ただし、民事再生や破産をすでに申し立てた企業は対象になりません。

CAUTION

資金が尽きてからでは遅い

ガイドラインは、債務超過の会社では資金繰りに余裕がないことが多く、早期に資金ショートが見込まれる場合は対応を急ぐ必要があるとしています。 仕入先への買掛金や従業員の給料に未払いが出ると、事業や信用が傷み始めているおそれがあります。事業の値段は、その傷みとともに下がります。

聞き手

社長個人の保証や税金の面は、どう考えればいいですか。

アドバイザー

経営者保証の整理が問題になる場合があり、ガイドラインは「経営者保証に関するガイドライン」に沿った対応を勧めています。また、債務の減免を受けると債務免除益が出て、課税が弁済計画の原資に影響することがあります。どちらも個別の事情で結論が変わるので、税理士と弁護士に必ずご相談ください。債務超過の会社の売却は、買い手との交渉であると同時に、債権者との交渉でもあります。

債務超過の会社の売却は、買い手との交渉であると同時に、債権者との交渉でもあります。

相談の順番と、専門家の役割

聞き手

結局、債務超過だと気づいた社長は、何から始めればいいですか。

アドバイザー

順番があります。実態を知り、買い手が価値を見る事業を探し、債権者への説明の道筋をつけます。

STEPS

  1. 資産と負債を時価で洗い直し、実態の債務超過額を知る
  2. 資金繰り表を作り、資金が尽きる時期を確認する
  3. 部門別や店舗別に利益を見て、買い手が評価しそうな事業を探す
  4. 中小企業活性化協議会や税理士、弁護士に、債権者への説明方法を相談する
  5. 事業の価値を評価してくれる買い手を探し、対価と債務の扱いを交渉する

聞き手

専門家は、どう使い分ければいいでしょうか。

アドバイザー

M&Aアドバイザーは、事業の見せ方や交渉を支えます。法律や税務の最終判断は士業の領域で、役割は次のとおりです。

相談先 主な役割
弁護士 債権者との交渉、法的整理、対価が適正かの法的な見立て
税理士 債務免除益の課税、欠損金の確認、時価での洗い直し
公認会計士 実態貸借対照表や弁済計画の根拠になる財務書類の作成
中小企業活性化協議会 金融機関との調整、再生計画の策定支援

QUESTION

あなたの会社を、決算書の純資産ではなく、事業の中身で説明すると、買い手には何が見えますか。

FAQ

債務超過の会社でも買い手はつきますか。
つくことがあります。中小M&Aガイドラインは、赤字や債務超過でも、譲り受け側が事業の価値を認めて申し出ることは大いにあり得るとしています。値段は純資産ではなく、事業の稼ぐ力から出てきます。
債務超過の会社を売ると、社長の手元にお金は残りますか。
残るとは限りません。事業譲渡の対価は売った会社に入り、債権者への弁済に充てるのが基本です。個別の事情は弁護士と税理士にご相談ください。
債務超過かどうかは、何で判断しますか。
決算書の簿価ではなく、資産と負債を時価で見直した実態貸借対照表で見ます。簿価では債務超過でも、時価では資産超過になる場合があります。

SOURCES

公開 2026.10.09文 NEW ORDER JOURNAL 編集部

会社の譲渡や譲受について、まだ誰にも話していない段階のご相談も承ります。

相談する

OTHER ARTICLES

記事の一覧へ