聞き手
譲渡の提案書の最後のページに、会社の値段が一つの数字だけで書かれていました。この計算をAIに任せられないかと考えているのですが、どこまで任せてよいものでしょうか。
アドバイザー
式に当てはめる計算は任せてかまいません。ただし、式に入れる数字を決める部分は任せられません。今日は架空の会社を一社置いて、試算を任せると何が合い、何が外れるのかを対にして見ていきます。
聞き手
そもそも、会社の値段はどんな式で決まるのですか。
会社の値段を測る物差しは、三つの型に分かれる
アドバイザー
中小企業庁の「中小M&Aガイドライン(第3版)」は、評価の方法を三つの型に分けています。純資産に着目する「コストアプローチ」、類似する上場企業や取引事例から推定する「マーケットアプローチ」、将来の利益やキャッシュフローから求める「インカムアプローチ」です。中小M&Aでは、簿価純資産法、時価純資産法、類似会社比較法(マルチプル法)で算定した金額をもとに交渉するケースが多いと書かれています。
聞き手
時価純資産法に、利益を足す形の話も聞きます。
アドバイザー
ガイドラインには、時価純資産法などで出した金額に数年分の任意の利益を加算する場合もあるとあります。実務で年買法と呼ばれる考え方です。同じガイドラインは、算出された金額がそのまま譲渡額になるわけではなく、当事者同士が最終的に合意した金額が譲渡額になる、とも述べています。式で出る数字は入口で、値段は当事者が合意した金額で決まります。
アドバイザー
ガイドラインは、日本公認会計士協会の「企業価値評価ガイドライン」を引いて、三つの型の特徴を表にしています。コストアプローチは客観性が高い一方で、将来の収益獲得能力の反映は弱い。インカムアプローチは将来の収益を映せますが、客観性には問題が出ることがある。ガイドラインには、複数の手法で算定した結果を比べて検討するケースもあるとあります。私も、一つの式で決めず、複数の物差しで重なりを見るようにしています。
聞き手
では、式の部分をAIに任せたらどうなるのか、具体的に見せてください。
架空の会社で、一度だけ計算してみる
アドバイザー
次の会社を置きます。架空の例です。実在の会社や案件とは関係がありません。製造業のY社、時価純資産が6,000万円、営業利益が1,800万円、減価償却費が400万円、有利子負債が2,000万円、現預金が1,000万円。この数字を渡して、二つの式で試算を頼んだとします。
| 項目 |
計算 |
結果 |
| 年買法(営業利益3年分を加算) |
6,000万円 + 1,800万円 × 3年 |
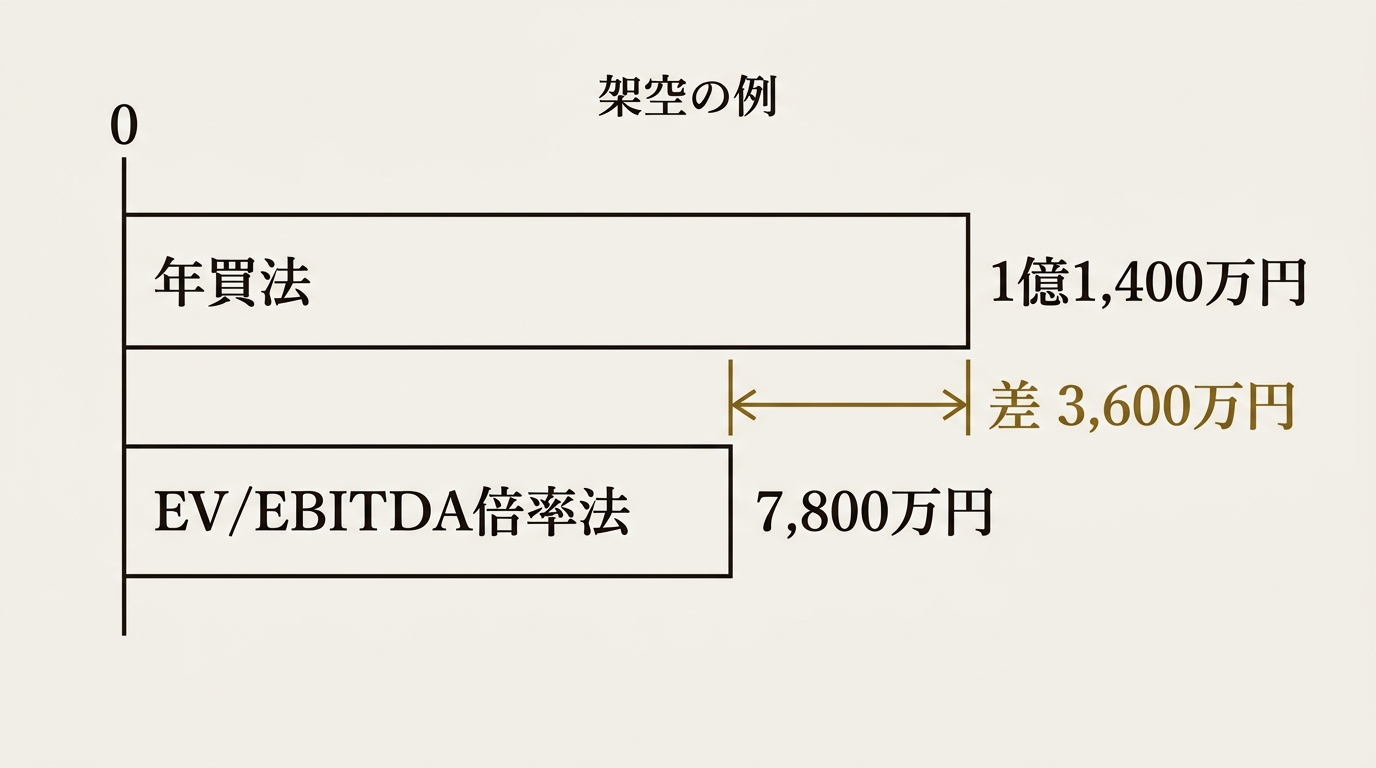
1億1,400万円 |
| EBITDA |
営業利益1,800万円 + 減価償却費400万円 |
2,200万円 |
| EV(事業価値)、倍率は仮に4倍 |
2,200万円 × 4倍 |
8,800万円 |
| 株式価値 |
8,800万円 − 有利子負債2,000万円 + 現預金1,000万円 |
7,800万円 |
聞き手
同じ会社なのに、3,600万円も開くのですね。
アドバイザー
物差しが違うので、開いて当然です。年買法は資産の厚みを見ており、倍率法は稼ぐ力を見ています。ここまでの計算は、AIがほぼ間違えません。EV(事業価値)から有利子負債を引いて現預金を足す、という手順も正しく組み立てます。
アドバイザー
そこで止めないでください。計算が合っていることと、数字が妥当であることは別です。
AIで合っていた部分と、外れた部分
アドバイザー
同じ依頼を出すと、返ってくる答えは次のような形になりやすいです。以下は、よくある返答の型を架空の数字で組み直したものです。
| 場面 |
AIで合っていた部分 |
AIが外す、または分からない部分 |
| 計算 |
式の当てはめと四則演算 |
利益に一時的な増減が混じっていても、そのまま使う |
| 倍率 |
倍率をかける手順 |
4倍が妥当かの根拠。もっともらしい倍率を自信のある口調で出す |
| 純資産 |
渡された数字を並べる |
簿価を時価とみなす。土地の含み損益、在庫の傷み、簿外の負債は見えない |
| 手順 |
事業価値から株式価値への橋渡し |
事業価値の金額を、そのまま株式の値段として示す答えも出る |
聞き手
外れた部分が、金額にどれくらい響くのか、Y社で見せてください。
アドバイザー
二つ置きます。一つ目は純資産です。Y社の工場の土地が、帳簿では2,000万円、実際に売ると1,200万円だったとします。時価純資産は800万円減って5,200万円になり、年買法の結果は1億1,400万円から1億600万円へ下がります。AIには土地の売却価格が見えないので、渡された帳簿の数字をそのまま時価として扱います。
アドバイザー
利益です。営業利益1,800万円のうち、前期だけの一度きりの受注が300万円分含まれていたとします。継続して見込める営業利益は1,500万円です。EBITDAは1,900万円、倍率を同じ4倍とすると事業価値は7,600万円で、株式価値は6,600万円まで下がります。一度きりの受注かどうかは、決算書の数字だけでは分かりません。社内の事情を知る人が、AIに伝える必要があります。
聞き手
数字を整えても、前提を渡さなければ答えは変わらないのですね。
アドバイザー
その通りです。AIは渡された数字の中で正しく計算します。渡されなかった事情は、計算に入りません。
聞き手
倍率は、AIに聞けばそれらしい数字が出てきそうです。
アドバイザー
出てきます。そこが危ないところです。倍率は、類似する取引や上場企業の水準から人が選ぶものです。AIは渡された資料の外にある相場を知らないまま、根拠のない倍率を、根拠があるような顔で返します。
POINT
任せる範囲は、式の計算と内訳の点検まで
Y社の例で、AIに任せてよいのは「この式にこの数字を入れると、この金額になる」という計算と、事業価値から株式価値へ渡る手順の点検です。
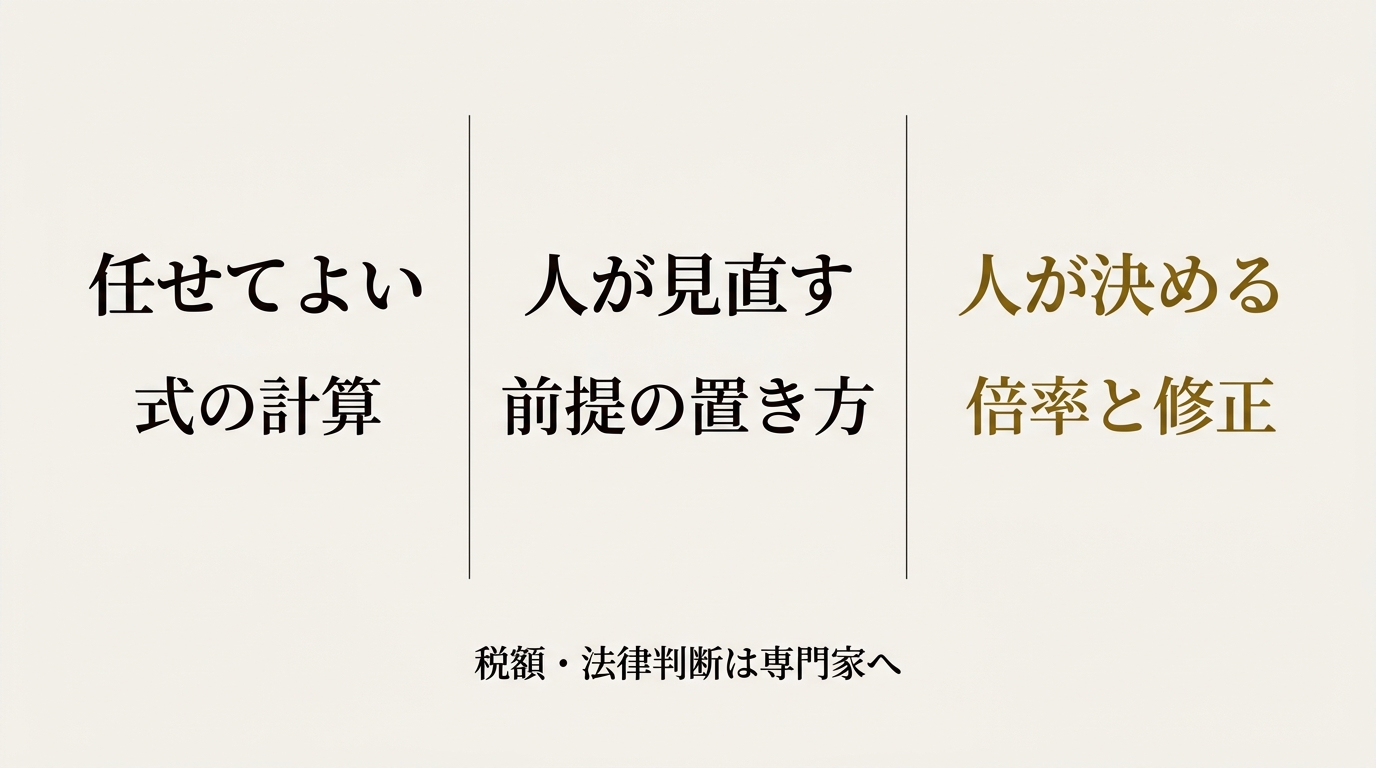
任せないのは三つです。倍率の水準、利益から一時的な増減を除く修正、帳簿の資産を時価に直す作業です。この三つは、答えがAIに見えている資料の外にあります。
AIが出した金額を見たら、「その倍率の根拠は何か」「その純資産は簿価か時価か」と、人が聞き返してください。聞き返して答えが返ってこない数字は、検算の材料にしかなりません。
聞き手
AIが外す部分を、人はどう見つければよいですか。
アドバイザー
順番はこうです。まず、AIに計算の途中式をすべて出させます。次に、倍率と純資産の二か所を、数字の出どころまで遡って自分で確認します。最後に、金額が大きく動く論点だけを、専門家への質問にします。
STEPS
- 式と途中の計算を、すべて書き出させる。
- 倍率と純資産の出どころを、自分で確かめる。
- 金額を大きく動かす論点だけを選び、専門家への質問にする。
聞き手
税金の評価のような話も、AIに聞いてよいのですか。
税額や法律判断は、AIにも私たちにも決められない
アドバイザー
国税庁の財産評価基本通達は、取引相場のない株式の評価の原則を定めています。大会社は類似業種比準価額、小会社は1株当たりの純資産価額で評価する、といった枠組みです。ガイドラインも、この通達による純資産価額方式は時価純資産法に類似していると触れています。
アドバイザー
通達は税務上の評価の決まりです。M&Aの値段は、先ほどのとおり当事者の合意で決まります。税務上の評価額と、譲渡の価格は、別の数字です。
CAUTION
税額・法律判断はここで扱いません
この記事の計算は、仕組みを見るための架空の試算です。譲渡にかかる税額の計算、株式の評価の税務上の扱い、契約や表明保証の法律判断は、AIでも私たちアドバイザーでも決められません。税理士・公認会計士・弁護士にご確認ください。
聞き手
最後に、読者が今日から使えることを教えてください。
提示された値段を受け取ったときの使い方
アドバイザー
提案書の数字を、AIで二つの式に当てはめてみてください。自分の会社の数字でも、相手の会社の数字でも同じです。計算が合うかを見るだけで、相手の数字が式のどこに由来するかが見えてきます。
アドバイザー
計算を頼むときは、数字だけでなく事情も一緒に渡してください。「この利益には一度きりの要素が含まれる」「この土地は帳簿より安く売れる見込みがある」のような一文です。AIの答えが変わることを確かめれば、どの前提が金額を動かしているかが分かります。
聞き手
提示額が式の範囲に入っていなければ、どうすればよいですか。
QUESTION
いま手元にある会社の値段は、どの式の、どの倍率から出た数字か、説明できますか。