聞き手
新しい取り組みで、相手方から提案書と収支の計算が届きました。数字に気になるところがあり、点検は済ませています。この結果を、どういう形で返せばよいのでしょうか。
アドバイザー
所見は本紙1枚、確かめる事項は回答欄つきの別紙に分けて返します。手元には、送らないメモをもう1枚持ちます。
長い一通で返すと、何が起きるのか
聞き手
気になった点を全部書いて、長い一通で返してはいけないのですか。
アドバイザー
書く側は楽です。ただ、受け取る社長には重くなります。数字のずれも、条文の細かい言い回しも、同じ重さで並ぶからです。判断を左右する指摘と、確認すれば済む指摘を、読む人が自分で選り分けることになります。
アドバイザー
社長が会議で、自分の言葉で説明できなくなります。長い指摘書を読んでも、「結局、何が問題なのか」を一言で言えません。決裁する人が説明できない資料は、判断の材料として使われません。
アドバイザー
短くするだけでは足りません。細かい指摘を捨てるわけにはいかないからです。読む人ごとに、書類を分けます。
三つの書類と、読む人
アドバイザー
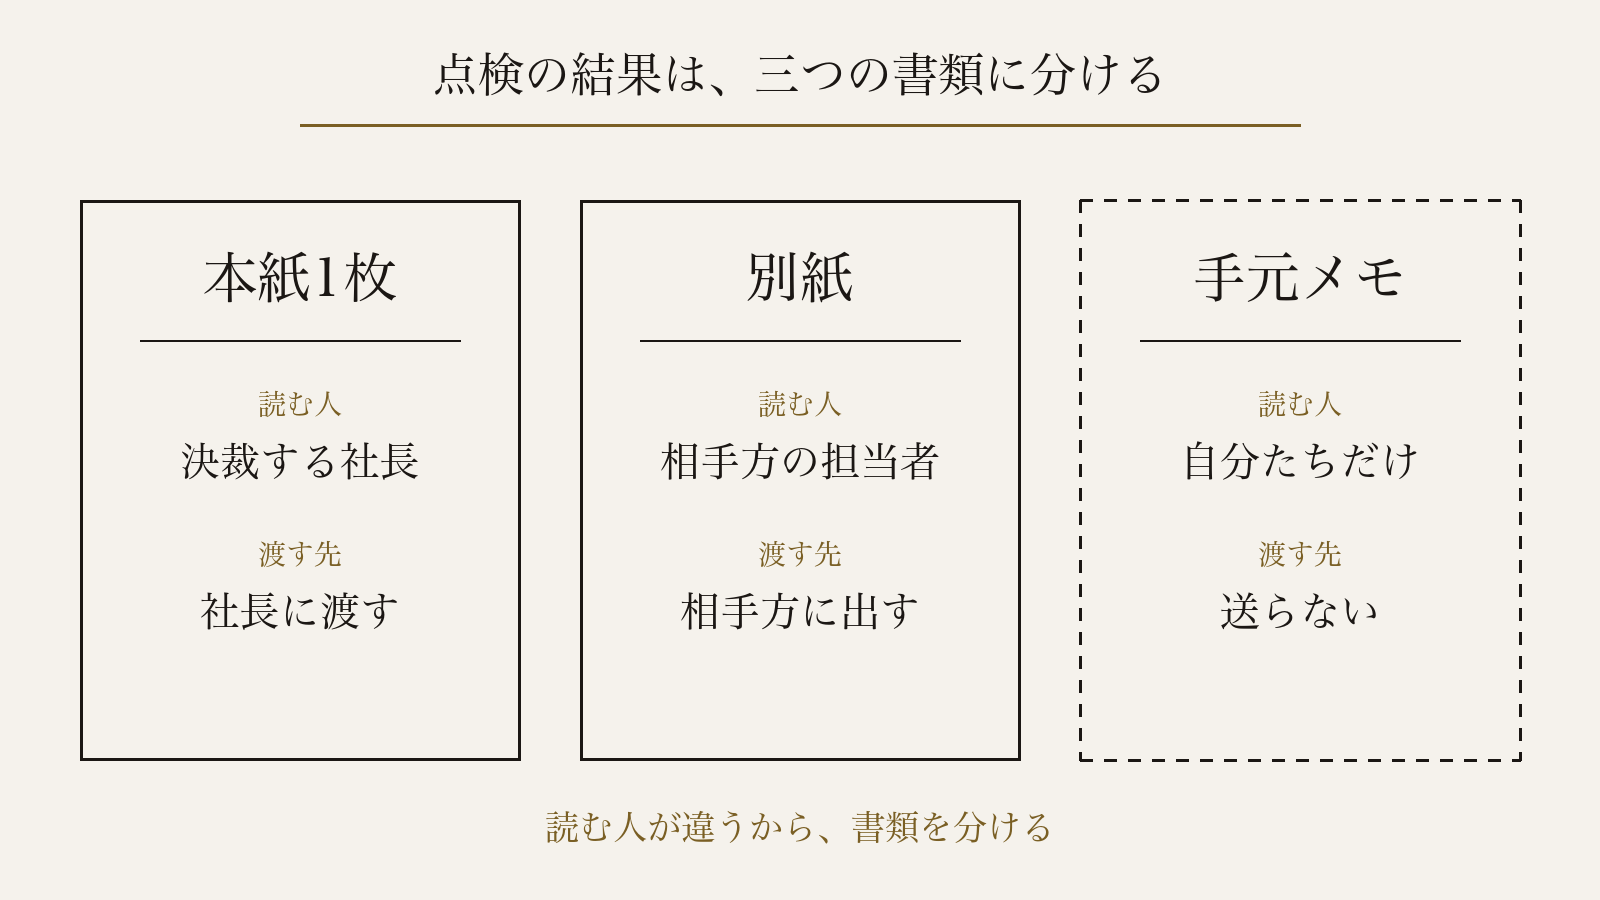
三つです。本紙1枚、別紙、手元メモ。読む人と、渡すかどうかが違います。別紙を相手方に出すかどうかは、社長が決めます。
| 書類 |
読む人 |
渡す先 |
中身 |
| 本紙1枚 |
決裁する社長 |
社長に渡す |
所見、確かめたい3点、表1つ、お願い3点 |
| 別紙 |
相手方の担当者 |
社長が認めれば相手方に出す |
数字・条文ごとの確認事項と回答欄 |
| 手元メモ |
自分たちだけ |
送らない |
30秒の要約、想定問答、根拠の場所 |
聞き手
分ける理由は、長くなりすぎるのを避けるためだけですか。
アドバイザー
長さは副次的です。本当の理由は、読む人が違うことです。ここが、今日いちばん話したいところです。
POINT
分けるのは、読む人が違うから
本紙を読むのは、決裁する社長です。会議で自分の言葉で説明できる長さに収めます。
別紙を読むのは、相手方の担当者です。数字と条文ごとに1行ずつ、回答欄を埋めてもらいます。
手元メモを読むのは、自分たちだけです。30秒の要約、想定問答、根拠の場所を書き、送りません。
読む人が違う書類を一つの書類にすると、どちらの読み手にも合わなくなります。
聞き手
本紙に載せなかった指摘は、どこへ行くのですか。
アドバイザー
別紙に回します。本紙に残すのは、所見と確かめたい3点、表1つ、お願い3点だけです。本紙に残すのは、社長が説明できる分だけです。
本紙1枚に載せる四つのブロック
アドバイザー
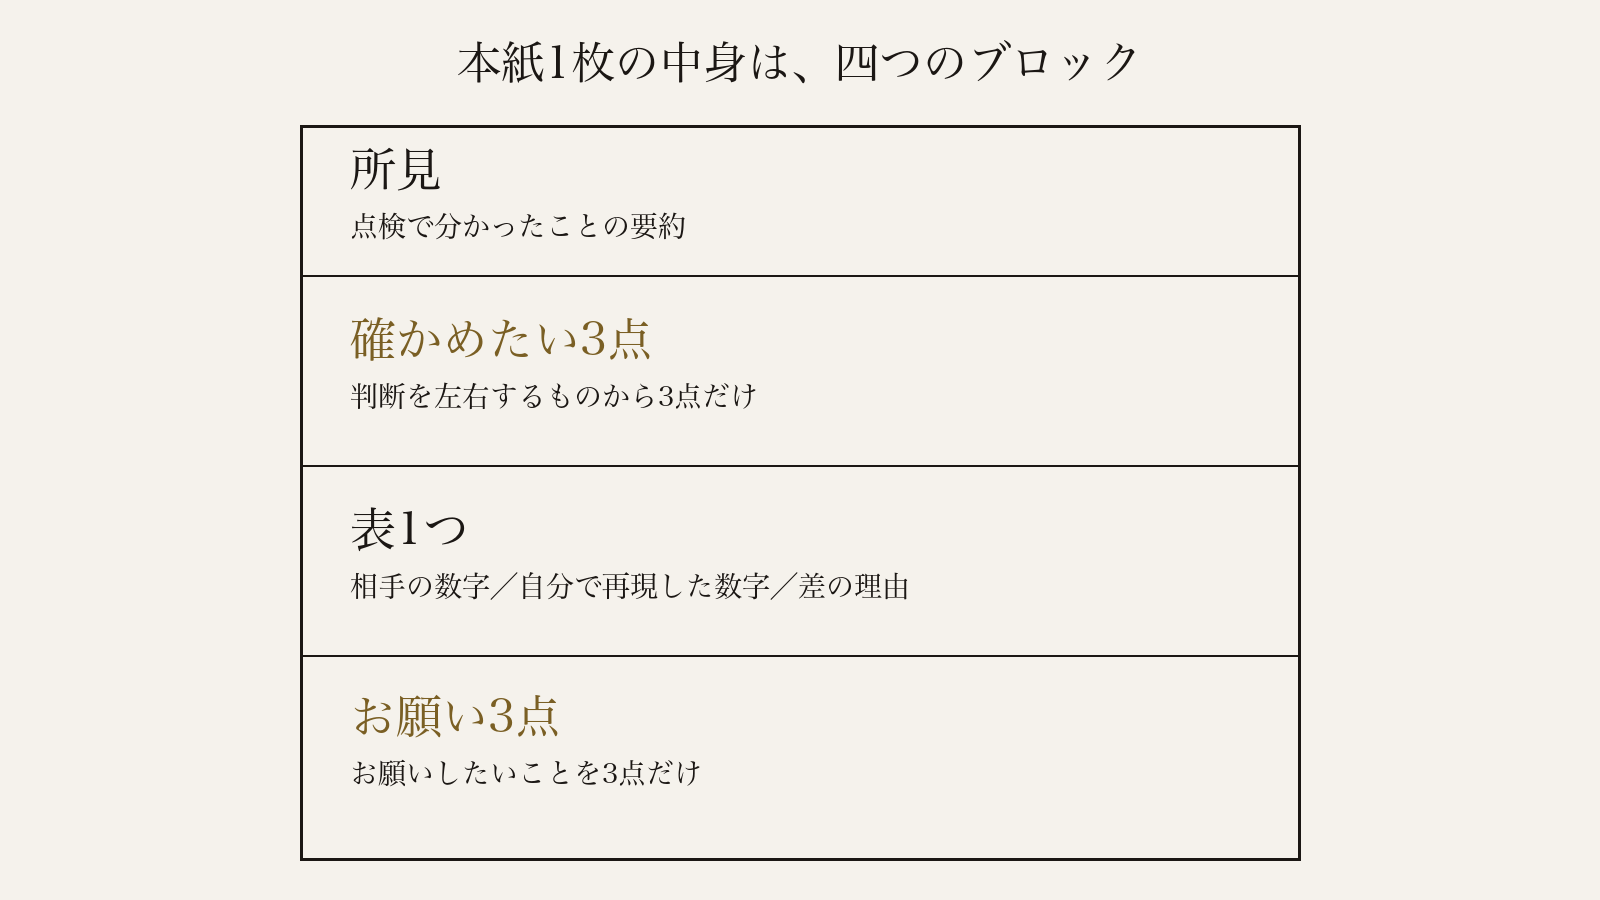
所見、確かめたい3点、表1つ、お願い3点の四つです。所見は、点検で分かったことを数行で書きます。確かめたい3点は、判断を左右するものから3つだけ選びます。4つ目以降は、別紙に回します。
アドバイザー
相手の数字、自分で再現した数字、差の理由の三列です。架空の例でお見せします。実際の案件ではありません。新しい拠点を出す計画で、相手方の提案書に総額4,000万円、年の手残り700万円、回収6年と書かれているとします。
| 項目 |
相手の数字 |
自分で再現した数字 |
差の理由 |
| 回収年数 |
6年 |
約5.7年(4,000万円÷700万円) |
5.7年の切り上げとして、6年は再現できる |
| 初年度の手残りを0とした仮の試算 |
記載なし |
約6.7年 |
初年度から700万円が出る前提かどうかが、提案書に書かれていない |
聞き手
相手の6年は、間違っていないということですか。
アドバイザー
計算としては再現できました。だから「間違い」とは書きません。相手の計算は、自分で再現してから指摘します。書くのは、初年度から700万円が出る前提かどうかが分からない、という点です。約6.7年は、私が初年度の手残りを0と置いた仮の試算にすぎません。この確認を、確かめたい3点の一つに入れます。
別紙と手元メモの作り方
アドバイザー
数字や条文ごとに1行です。確認したいこと、根拠の場所、回答欄を持たせます。必ず置く欄が、「数字を確定するために、相手に聞くこと」です。見積書や契約書の原本の、どの数字を見せてほしいかを書きます。回答欄があると、相手の回答が文書で残り、次に届く版の数字と突き合わせられます。
聞き手
「数字を確定するために、相手に聞くこと」には、具体的に何を書くのですか。
アドバイザー
先ほどの架空の例で言えば、総額4,000万円には「根拠にした見積書の原本の、合計欄を見せてください」と書きます。年の手残り700万円には「初年度から満額が出る前提か、月ごとの収支の原本を見せてください」と書きます。制度を使う前提なら、「最新の公募要領の、対象経費と上限額の頁を原文で確認させてください」です。どれも、原本のどこを見たいかまで書きます。
STEPS
- 数字を原本で確定する。見積書・契約書で確かめ、概数は使わない。制度は最新の公募要領を原文で確かめる
- 相手の計算を自分で再現する。再現の手順は、収支シミュレーションをAIで検算する|相手の数字を確かめる手順で扱っている
- 判断を左右するものから、確かめたい3点とお願い3点を選び、本紙1枚に収める
- 残りを、別紙の確認事項と回答欄に書く
- 手元メモに、30秒の要約、想定問答、根拠の場所を書く
聞き手
再現の作業に、AIを使ってもよいのでしょうか。
アドバイザー
計算を回す道具としてなら使えます。ただ、入れる数字は、原本から人が入れ直します。概数のままでは、相手の計算を検証できません。
点検でやらないこと
聞き手
点検の結果として、税金や契約の有効性まで書いてよいのですか。
CAUTION
数字と条文の確定は、専門家の領域
税務書類の作成や税務相談は、税理士法が税理士の業務と定めています。報酬を得る目的で法律事件に関する鑑定などを業とすることは、他の法律に別段の定めがある場合を除き、弁護士法が弁護士・弁護士法人でない者に禁じています。官公署に提出する書類などの作成は、行政書士法が行政書士の業務と定めています。
当社は、税額の確定も、契約の有効性の判断も、補助金など制度の申請書類の作成や申請の代理もしません。本紙にも別紙にも確定して書かず、「専門家にご確認ください」と添えて、確かめる事項として回答欄に残します。
聞き手
点検を引き受けられないのは、どういうときですか。
アドバイザー
二つあります。決裁する人が会議に出ないときは、材料を出しても判断されません。原本を見せてもらえないときは、概数では検証できません。どちらも、本紙を作る前に確認します。最終判断は社長で、私たちは材料と選択肢を出す側です。
よくある質問
聞き手
本紙は、必ず1枚に収めなければいけませんか。
アドバイザー
枚数そのものより、社長が自分の言葉で説明できる長さかどうかが基準です。四つのブロックが1枚に収まらないときは、確かめたい点を絞り込めていない可能性があります。
聞き手
別紙の回答欄が埋まらないときは、どうしますか。
アドバイザー
空欄のまま、次の版や会議で確認する事項として残します。埋まらないこと自体が、相手の資料に足りないものがある印になる場合があります。
アドバイザー
社長が会議で説明するときの支えにするためです。30秒の要約、想定問答、根拠の場所を書きます。送らないので、手の内を書いて構いません。
QUESTION
相手の資料を受け取ったあと、あなたは社長として会議で何を説明できましたか。