聞き手
新しい取り組みの会議の席で、相手の担当者や銀行の方から、こちらが考えていなかったことを聞かれて言葉に詰まった経験があります。その場では「持ち帰って確認します」と答えるしかありませんでした。会議の前にできる備えはあるのでしょうか。
アドバイザー
あります。聞かれそうなことを、会議の前に全部書き出して並べておくことです。相手方、金融機関、社内の取締役会、それぞれが何を聞いてくるかを先に想像して、表にします。今日は、その表の作り方と、使い方の要点をお話しします。
会議の場で、何が起きているのか
聞き手
そもそも、会議で答えに詰まるのは準備不足だから、ということではないのですか。
アドバイザー
準備はしているはずです。ただ、多くの準備は「こちらが話したいこと」を並べる準備になっています。会議の席で困るのは、相手が聞きたいことのほうです。こちらの説明が終わってから質問が出て、そこで初めて考え始める。すると会議は、考える場になってしまいます。
アドバイザー
判断する人の時間が、考える作業に消えます。社長や役員が会議の場でやるべきことは、材料を見て決めることです。材料を集める作業まで会議の中でやると、決めるところまでたどり着かず、「次回に持ち越し」になります。
アドバイザー
そこで、会議の前に質問を先に並べます。会議は、その場で考える場ではなく、判断する場にします。社長は判断だけすればよい状態を、会議の前に作っておく。これが想定Q&Aの目的です。
聞き手
分かりました。では、並べるといっても、ただ質問を箇条書きにすればいいのですか。
表は4列で組む
アドバイザー
箇条書きでは足りません。1行ごとに、質問、その質問の目的、優先度、回答欄の4つを持たせます。表の形にすると、あとから並べ替えたり、空欄を数えたりできるからです。
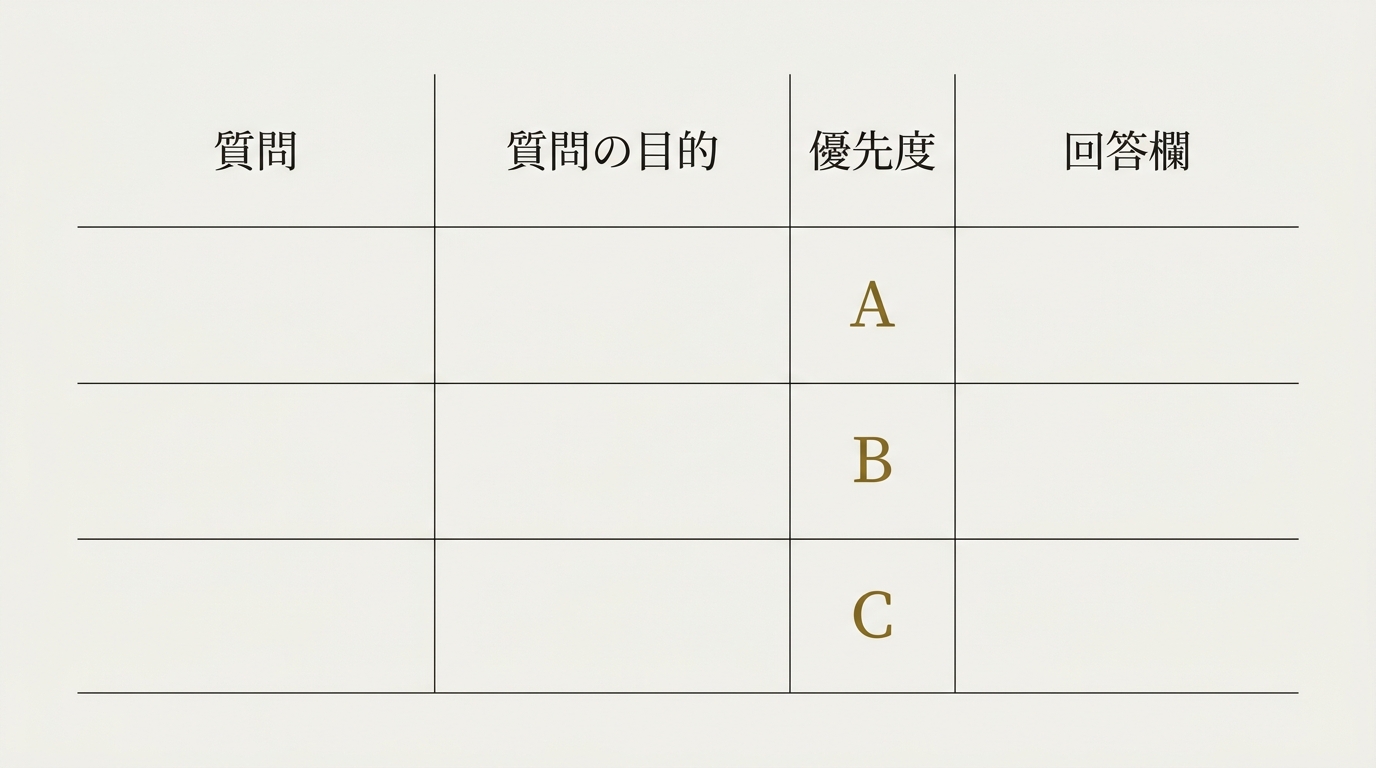
| 列 |
書くこと |
目的 |
| 質問 |
相手が口にしそうな文言そのまま |
想定の抜けを減らす |
| 質問の目的 |
その質問で、相手は何を確かめたいのか |
答え方の軸を決める |
| 優先度 |
A(答えないと会議が進まない)、B(あると望ましい)、C(聞かれたら答える) |
準備の順番を決める |
| 回答欄 |
数字と、その根拠の場所 |
判断者が見るところ |
聞き手
優先度は、どういう基準でAとBとCに分けるのですか。
アドバイザー
目安は「この答えがないと、会議で結論が出せるかどうか」です。Aは、答えがなければ判断が止まる質問です。投資の総額、撤退の条件、資金の出どころなどがここに入ります。Cは、聞かれたら答えれば足りる細かい確認です。全部をAにすると絞った意味がなくなるので、Aは多くても一握りにします。
聞き手
質問の目的という列は、少し意外でした。質問が分かれば、目的は同じではないのですか。
同じ質問でも、聞き手ごとに目的が違う
アドバイザー
そこが、この表の要です。同じ文言の質問でも、聞いてくる人によって、見ている点が違います。架空の例で見てみましょう。ある会社が、新しい拠点を出す計画を持っているとします。実際の案件ではありません。
| 聞き手 |
質問の文言 |
質問の目的 |
| 金融機関 |
必要な資金の総額と、借入の返済の見通しは |
返済が続くかどうかを確かめたい |
| 取締役会 |
うまくいかなかったとき、いつ撤退を判断するのか |
損失が膨らむ前に止める線を確かめたい |
| 相手方 |
契約の条件は、どこまで調整の余地があるのか |
交渉で譲れる範囲を測りたい |
聞き手
「総額はいくらか」という聞き方は共通でも、答えるときの切り口は変わるということですか。
アドバイザー
はい。金融機関には返済の元になる収益の見通しを添えて答え、取締役会には、総額のうち失ってもよい範囲を添えて答える、という具合です。目的の列を書いておかないと、同じ質問に同じ答えを出してしまい、誰にも刺さりません。
聞き手
金融機関や取締役会が実際に何を見るのかは、公的な説明で確かめられるのですか。
アドバイザー
一部は確かめられます。日本政策金融公庫の中小企業事業向けのよくある質問には、これまでの業績、これからの事業見通し、業界の動向、申込計画などから総合的に融資の可否を判断する、と書かれています。また、融資の流れのページでは、事業計画書などの資料に加えて、設備投資を行うときは見積書など概要の分かる資料の提出を求めています。つまり、金融機関は計画書や見積書といった数字の資料を求めています。ここから、返済できる見通しを確かめたいという意図が読み取れます。
POINT
質問の目的の列に書くこと
質問を書いたら、その横に「この人は、この質問で何を確かめたいのか」を一文で書きます。
同じ文言でも、金融機関は返済、取締役会は撤退の線、相手方は交渉の余地を見ています。
目的が書けない質問は、誰が聞いてくるのか、まだ想像できていない質問です。
アドバイザー
会社法の第362条に定めがあります。取締役会を置く会社では、重要な財産の処分や譲受け、多額の借財といった重要な業務執行の決定を、取締役に任せることができません。何が重要か、何が多額かは会社ごとに違うので、自社の取り扱いは定款や社内規程、弁護士にご確認ください。
聞き手
質問を並べるところまでは分かりました。ところで、その回答欄が埋まらないときは、どうするのですか。
埋まらない質問が、いちばん役に立つ
アドバイザー
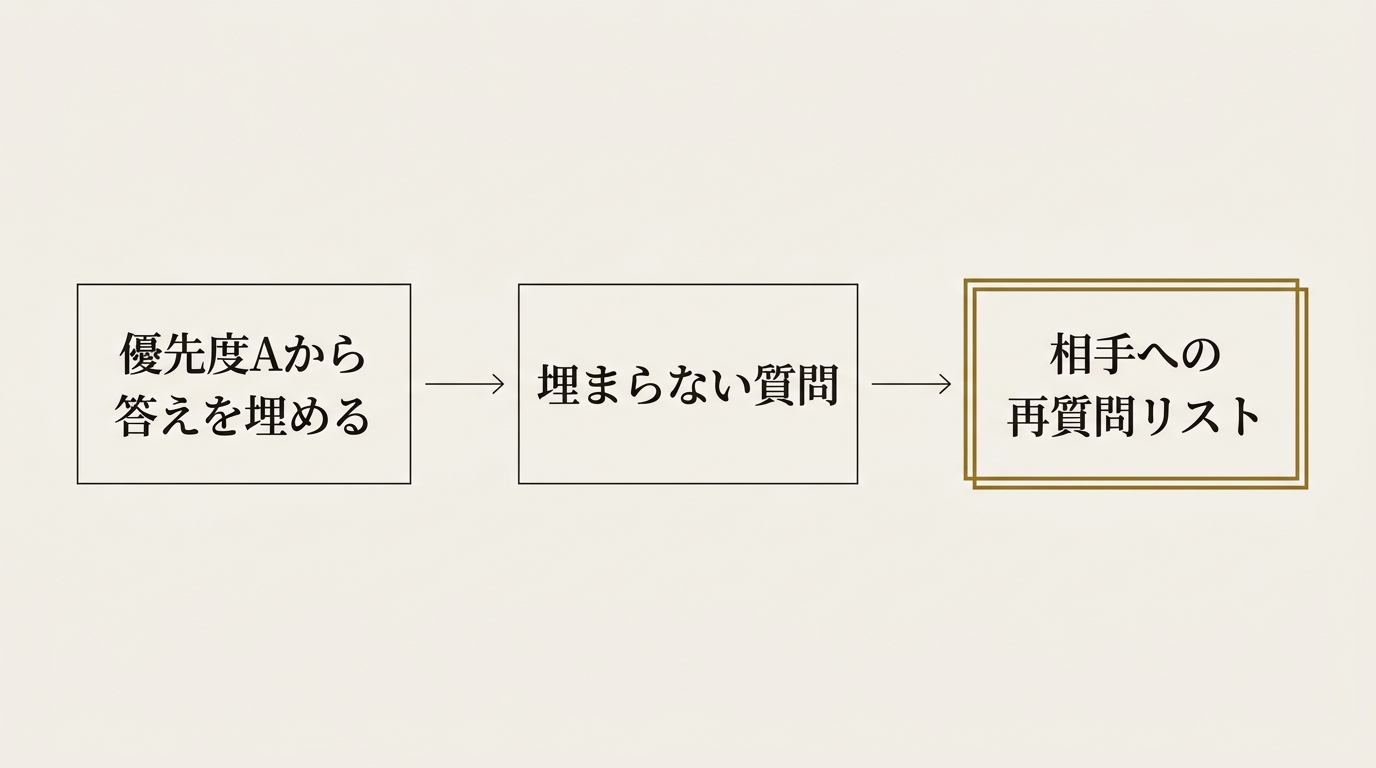
ここが、この型でいちばん厚く話したいところです。優先度Aから順に答えを埋めていくと、必ず埋まらない質問が出ます。そのとき、多くの人は「準備不足だ」と考えて、焦ります。私は逆に考えます。埋まらない質問は、こちらの失点ではなく、相手の資料に穴がある印です。
アドバイザー
架空の例ですが、相手方から出てきた計画書の資料に、投資の総額が書いてあるのに、内訳の数字がありません。こちらの表の回答欄に「総額と内訳」と書こうとしても、書けません。書けないのは、こちらの力不足ではなく、資料が足りないからです。この空欄を、会議の前に「相手への再質問リスト」へ移します。
POINT
埋まらない質問は、再質問リストに回す
会議の前に、回答欄が空のまま残った質問を、次の3つに分けます。
- 相手の資料にそもそも載っていないもの。相手に原本や根拠の提出を求める
- 資料にはあるが、数字が合わないもの。こちらで計算を再現してから確認する
- こちらの社内で決めていないもの。会議の前に、社内で決める
空欄を残したまま会議に出ない。この3つのどれかに分けてから出る。
聞き手
相手の資料の穴を、会議の前に見つけておくと、どう得なのですか。
アドバイザー
会議で相手の口から「実は資料に書いていなかったのですが」と出てくるより、先に「ここが分かりません」と聞けるほうが、主導権がこちらにあります。会議の場で穴に気づくと、その場で判断するか、持ち帰るしかありません。事前に気づけば、数字を原本で確かめ直す時間が取れます。
CAUTION
概数のまま会議に出ない
回答欄が埋まっていても、概数で埋めたものは、埋まったことになりません。見積書や契約書の原本で確かめた数字だけを、回答欄に書きます。原本を見せてもらえない場合は、その質問は「埋まらない」に数え、再質問リストへ回します。
聞き手
再質問リストに回したあとは、どう動けばよいですか。
STEPS
- 想定される質問を、聞き手ごとに全部書き出す
- 1行ごとに、質問の目的と優先度を付ける
- 優先度Aから、原本で確かめた数字で回答欄を埋める
- 埋まらないものを、相手への再質問リストに移す
- 会議では、埋まった回答を見て判断し、再質問への返答を待つ
聞き手
質問の洗い出しは、AIに手伝ってもらえるのでしょうか。
アドバイザー
候補を出す作業は、AIで速くなります。ただ、AIには相手が実際に何を見ているかは分かりません。優先度をどう付けるか、質問の目的をどう読むか、そして数字を原本と突き合わせることは、人の仕事です。AIが出した質問をそのまま表に写しても、会議では役に立ちません。AIの使い方そのものは、AIに任せられる仕事と、人が判断すべき仕事で、線引きの考え方を扱っています。
表を作っても、判断はしてくれない
聞き手
この表を作れば、会議がうまくいくと考えてよいですか。
アドバイザー
そうは言えません。表は判断の材料を並べるだけで、判断はしてくれません。埋まった回答が、会議の席で判断される。そのためには、決める立場の人が会議に出ていることが前提です。決める人が席にいなければ、どんなに整った表も、持ち帰りになります。
聞き手
税金や法律に関わる質問が表に入ったときは、どうすればよいですか。
CAUTION
専門家の領域には踏み込まない
税額の計算や、契約の法的な有効性、取締役会の決議事項に当たるかどうかの判断は、それぞれ税理士、弁護士、公認会計士の専門領域です。表の回答欄に「あとで確認」と書いて済ませず、会議の前に専門家へ確認してから埋めてください。
アドバイザー
表の回答欄は、確認した専門家の名前と日付まで書ける欄にしておくと、あとで根拠をたどれます。補助金などの制度が絡むときも、使えるかどうかは、最新の公募要領を原文で確かめてください。申請の手続きそのものは、行政書士の業務です。
聞き手
今日の話の元になっている資料を教えてください。
アドバイザー
3つです。取締役会の権限は会社法第362条、金融機関の見るところは日本政策金融公庫の中小企業事業のよくある質問と、融資の流れのページです。どれも公開された一次情報です。
よくある質問
アドバイザー
数に決まりはありません。多ければよいわけではなく、優先度Aが一握りに絞れているかどうかを見てください。Cが増えるのは自然ですが、Aが増えすぎたら、判断の軸が決まっていない合図です。
聞き手
相手方に、こちらの表を見せてもよいのですか。
アドバイザー
表そのものは見せません。相手に送るのは、再質問リストだけです。質問の目的や優先度は、こちらの手元メモにとどめます。手の内を見せる必要はないからです。
聞き手
小さな会議でも、この表を作る価値はありますか。
アドバイザー
判断することが1つだけの会議なら、質問を3つ書くだけで十分です。表の形が大きいか小さいかより、会議の前に空欄を見つけておくことが大事です。
QUESTION
次の会議で、あなたが答えに詰まりそうな質問は、会議の前に書き出してありますか。